火災保険は、住宅ローンの契約時や賃貸住宅の入居時に加入したまま、何年も内容を見直していない方が多い保険です。加入した当時と家族構成や住まい方が変わっていても、補償内容がそのままになっている場合があります。保険料は毎年、または契約期間分をまとめて支払うため、固定費の中でも気づきにくい支出です。
火災保険の見直しで大切なのは、保険料を安くすることだけを目的にしないことです。火災や自然災害のときに必要な補償を残しながら、ほかの保険と重なっている補償や、暮らしに合わなくなった特約を見直すことが基本になります。補償を減らしすぎると、万が一のときに修理費や買い替えの費用をすべて自分で負担することになります。
この記事では、火災保険の見直し方を解説します。結論は次の3点です。
- 保険証券を確認して、補償範囲と特約をすべて書き出します。ほかの保険と重なっている補償がないかを確認することが第一歩です
- 水災の補償と地震保険は、住んでいる地域のリスクと貯蓄の状況に合わせて考えます。一律に外すのではなく、必要性を分けて判断します
- 契約期間と支払い方法の見直しでも保険料は変わります。不要な特約を外すことと合わせて、長期契約の目安も確認します
なお、この記事で紹介する料金や削減額は2026年11月時点の目安です。料金やキャンペーンは変更されることがありますので、申し込む前に必ず各社の公式サイトで最新の料金を確認してください。
火災保険で補償される範囲の基本を確認します
火災保険という名前ですが、補償の対象は火事だけではありません。一般的な火災保険では、火災のほかに、落雷、風災、ひょう災、雪災、水災、水ぬれ、盗難などが補償の対象に含まれている場合があります。契約によって対象が異なりますので、まずは自分の契約で何が補償されるのかを確認することが大切です。
補償の対象は、大きく建物と家財に分かれます。建物は、戸建て住宅の本体やマンションの専有部分などが対象です。家財は、家具や家電、衣類など、建物の中にある生活用品が対象です。賃貸住宅では、建物は大家さんが保険に加入している場合が多く、入居者は家財と、大家さんへの賠償責任などを組み合わせた契約が一般的です。持ち家では、建物と家財の両方に保険をかける場合が多いです。
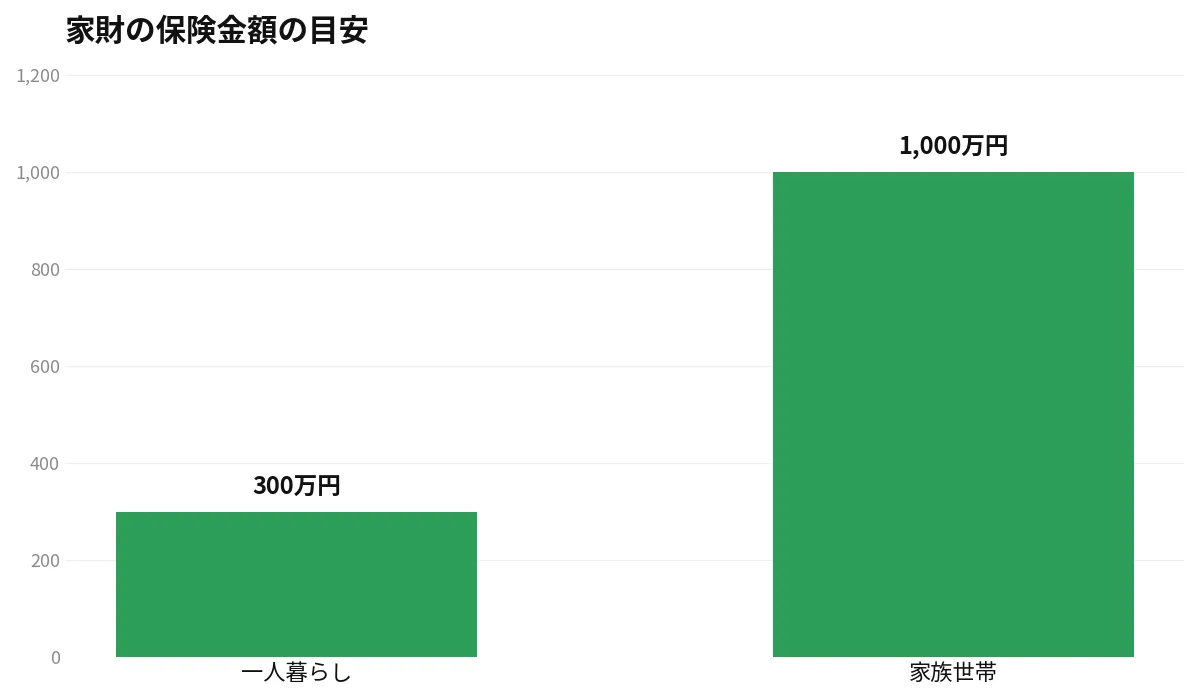
保険金額の設定も確認するポイントです。建物の保険金額は、同じ建物を再び建て直すために必要な金額を目安に設定されている場合が多いです。時価ではなく再調達価額で設定されているかどうかで、万が一のときに受け取れる金額が変わります。家財の保険金額は、家族構成や年齢によって目安が変わります。一人暮らしでは数百万円、家族世帯では1,000万円を超える目安が示される場合もあります。暮らしに比べて家財の保険金額が大きすぎる場合は、見直しの候補になります。
補償内容と必要性の考え方を表で整理します
見直しの第一歩は、補償の内容ごとに、今の暮らしで必要かどうかを整理することです。次の表は、主な補償と特約について、必要性を考えるときの視点をまとめたものです。
| 補償・特約の種類 | 主な内容の目安 | 必要性を考えるときの視点 |
|---|---|---|
| 火災・落雷・破裂爆発 | 火事や落雷による損害を補償します | 基本の補償です。多くの契約で中心になります |
| 風災・ひょう災・雪災 | 台風や大雪による屋根や窓の損害を補償します | 戸建てでは重要度が高めです。マンションの高層階では風災の一部が重なる場合もあります |
| 水災 | 洪水や土砂崩れによる損害を補償します | 川の近くや低い土地では重要度が高めです。ハザードマップで確認します |
| 水ぬれ | 給排水設備の事故による水漏れ損害を補償します | マンションでは上下階との関係で確認したい補償です |
| 盗難 | 盗難による建物や家財の損害を補償します | 家財の契約に含まれている場合が多いです |
| 地震保険 | 地震や噴火、津波による損害を補償します | 火災保険だけでは地震による火災は対象外の場合が多いです |
| 個人賠償責任特約 | 日常生活の賠償事故を補償します | 自転車保険などと重なる場合が多い特約です |
| 家財特約・携行品特約 | 外出先での持ち物の損害を補償します | ほかの保険やクレジットカードの補償と重なる場合があります |
この表で特に確認したいのは、個人賠償責任特約の重複です。個人賠償責任の補償は、火災保険の特約だけでなく、自動車保険の特約や自転車保険、クレジットカードに付帯している場合もあります。同じ補償に複数加入していても、受け取れる賠償額が単純に増えるわけではありません。家族全員がそれぞれ特約をつけている場合は、世帯で1つにまとめられる場合があります。
もう1つは、家財の補償と携行品を補う特約の重複です。スマートフォンやカメラなどの補償が、ほかの契約と重なっている場合があります。重なっているからすぐに外すのではなく、補償の対象と上限額、自己負担額を確認してから判断することが大切です。
見直しの手順を5つのステップで進めます
火災保険の見直しは、次の5つのステップで進めると整理しやすいです。
ステップ1:保険証券で現在の契約を書き出します
まず、保険証券や保険会社のマイページで、建物と家財の保険金額、補償の対象、特約、契約期間、保険料を書き出します。証券が見当たらない場合は、保険会社に問い合わせると契約内容を確認できます。賃貸住宅の場合は、賃貸借契約のときに加入した保険の証券を確認します。更新の案内が届いている場合は、その書類にも現在の補償内容が書かれています。
ステップ2:ほかの保険との重複を確認します
自動車保険、傷害保険、自転車保険、クレジットカードの付帯保険など、手元にあるほかの契約を並べます。個人賠償責任、携行品、弁護士費用などの特約が重なっていないかを見ます。重複が見つかった場合は、どちらの契約を残すと世帯全体の補償が分かりやすいかを考えます。家族で複数の契約がある場合は、世帯で一覧にすることが大切です。
ステップ3:地域のリスクを確認します
自治体が公開しているハザードマップで、自宅の洪水、土砂災害、津波のリスクを確認します。水災の補償と地震保険の必要性は、この確認をもとに考えます。マンションの場合は、何階に住んでいるかでも水災のリスクが変わります。1階と高層階では、床上浸水の可能性が異なりますので、住戸の位置も合わせて確認します。
ステップ4:不要な特約の候補を絞ります
暮らしに合わなくなった特約を探します。たとえば、子どもが独立して家財が減った場合の家財の保険金額、使う機会がなくなった携行品の特約、ほかの保険でまかなえている個人賠償責任特約などが候補になります。特約を外す前に、その特約がなくなった場合にどのような費用を自分で負担することになるのかを確認します。
ステップ5:見積もりを比べてから変更します
複数の保険会社で、同じ補償条件にそろえて見積もりを比べます。補償の対象と保険金額、自己負担額が異なると、保険料だけでは比べられません。条件をそろえたうえで保険料の差を確認することが大切です。現在の契約を解約する場合は、新しい契約の開始日と解約日が重なり、補償のない期間ができないように手続きを進めます。
水災の補償と地震保険の考え方
水災の補償は、外すと保険料が下がる場合があるため、見直しの対象になりやすい補償です。ただし、水災のリスクは地域によって大きく異なります。川の近くや、土地が低い地域、過去に浸水があった地域では、水災の補償の重要度が高くなります。ハザードマップで浸水が想定されていない地域でも、内水氾濫と呼ばれる、大雨による浸水が起きる場合があります。一律に外すのではなく、地域の状況と建物の形を確認して判断することが大切です。
地震保険は、火災保険とセットで加入する仕組みが一般的です。地震が原因の火災や倒壊は、火災保険だけでは補償の対象にならない場合が多いです。地震保険の保険金額は、火災保険の保険金額の30パーセントから50パーセントの範囲で設定する仕組みが一般的です。生活を立て直すための当面の資金を補う性質の保険ですので、建物の再建費用をすべてまかなうものではありません。その点を理解したうえで、貯蓄の状況と合わせて必要性を考えます。
地震保険料には割引の仕組みがあり、建物の免震や耐震の性能、建築年によって保険料が変わる場合があります。割引の適用には確認書類が必要な場合がありますので、現在の契約で割引が適用されているかも合わせて確認します。割引が適用されていない場合は、書類を用意することで保険料が下がる場合があります。
契約期間と保険料の目安を確認します
火災保険の契約期間は、保険料に影響します。一般的に、契約期間が長いほど、1年あたりの保険料は割安になる傾向があります。持ち家の火災保険では、最長で5年などの長期契約が選べる場合があります。賃貸住宅では、賃貸借契約に合わせて2年の契約が多いです。次の表は、契約の形と保険料の目安の考え方をまとめたものです。金額は住まいの条件で大きく変わるため、あくまで目安としてご覧ください。
| 契約の形の目安 | 保険料の目安 | 考え方のポイント |
|---|---|---|
| 賃貸住宅・家財中心(2年) | 2年で1万5,000円から2万円前後 | 家財と賠償責任が中心です。更新のたびに見直しやすいです |
| マンション・建物と家財(5年) | 年あたり2万円から4万円前後 | 水災の必要性は階数と地域で変わります |
| 戸建て・建物と家財(5年) | 年あたり3万円から6万円前後 | 建物の構造と地域で保険料が大きく変わります |
| 地震保険を追加した場合 | 火災保険料に年5,000円から2万円前後が加わる目安 | 地域と建物の構造、割引の有無で変わります |
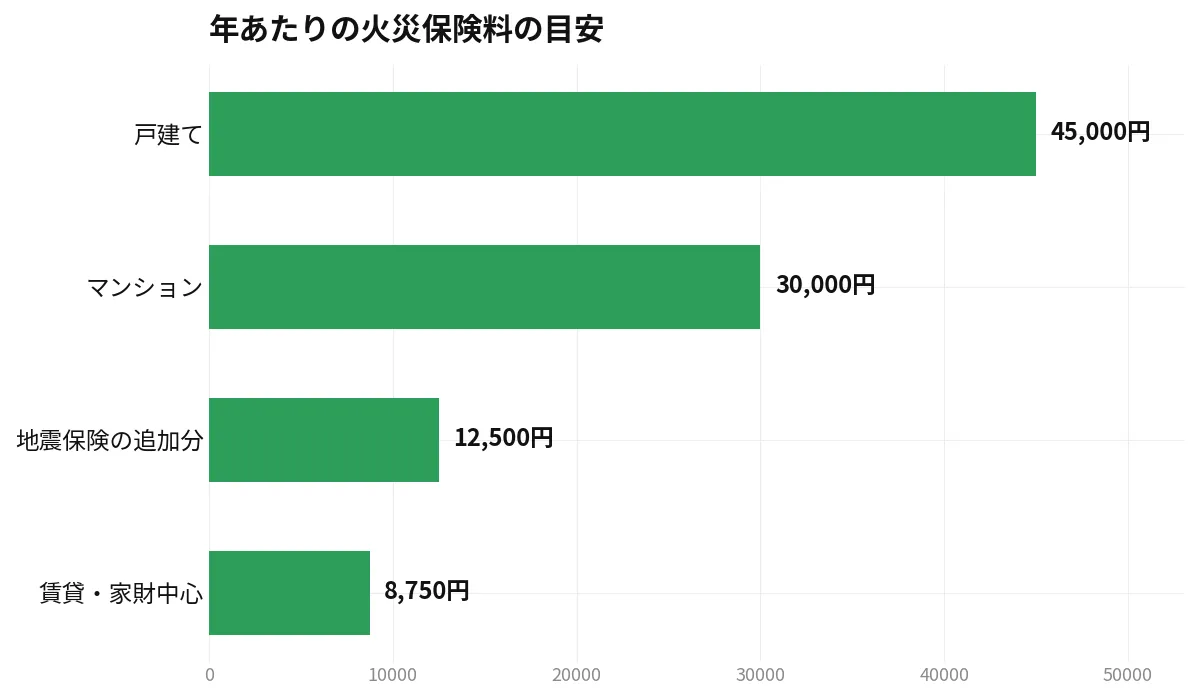
保険料の目安は、建物の構造、所在地、築年数、補償の対象によって大きく変わります。木造と鉄骨造や鉄筋コンクリート造では、同じ地域でも保険料が異なります。見積もりを比べるときは、自分の住まいの条件で計算した金額で比べることが大切です。
支払い方法も確認します。長期契約で一括で支払うと、年払いを続けるよりも総額が抑えられる場合があります。一方で、途中で解約した場合は、残りの期間分の保険料が戻る仕組みがあるかどうかも確認が必要です。引っ越しの予定がある場合は、契約期間を短めにするほうが合う場合もあります。暮らしの予定に合わせて選ぶことが大切です。
見直しで浮く額の目安は、不要な特約を外すことで年数千円、補償条件を適正に見直すことで年数千円から1万円ほどになる場合があります。浮いたお金は、地震や水災に備える貯蓄に回すなど、備え全体のバランスで使い道を考えるのがおすすめです。
見直しのときに注意したい点
注意したい点は3つあります。1つ目は、補償のない期間を作らないことです。乗り換えるときは、新しい契約が始まってから現在の契約を解約するなど、順番を確認します。2つ目は、住宅ローンの契約で火災保険の加入が条件になっている場合があることです。質権が設定されている契約では、手続きに追加の書類が必要な場合があります。3つ目は、自己負担額の設定です。保険料を下げるために自己負担額を大きくすると、小さな損害では保険が使いにくくなります。貯蓄で負担できる金額の範囲で設定することが大切です。
賃貸住宅の場合は、管理会社や大家さんから補償内容の条件が示されている場合があります。家財の保険金額や賠償責任の補償に条件がある場合は、その条件を満たす範囲で見直します。条件を確認せずに変更すると、入居の条件を満たさなくなる場合がありますので、賃貸借契約書も合わせて確認します。
持ち家と賃貸では見直しのポイントが変わります
持ち家の場合は、建物の補償が中心になります。建物の保険金額が再調達価額で設定されているか、風災や水災が含まれているか、地震保険の有無を確認します。住宅ローンを契約したときに加入したままの契約では、建物の評価や家族の家財量が当時と変わっている場合があります。リフォームで建物の価値が変わった場合や、太陽光発電設備などを追加した場合は、補償の対象に含まれているかも確認するポイントです。マンションの場合は、管理組合が共用部分の保険に加入していることが一般的です。専有部分と家財が自分の契約の対象になりますので、二重にかけていないかを確認します。
賃貸住宅の場合は、家財の補償と、借家人賠償責任の補償が中心になります。大家さんに対する賠償責任を補う部分は、入居の条件になっている場合があります。家財の保険金額は、一人暮らしでは200万円から400万円ほどが目安として示される場合が多いです。家具や家電が少ない暮らしでは、目安よりも小さい金額で足りる場合があります。逆に、楽器や高価な機器を持っている場合は、家財の内訳を確認して金額を考えます。賃貸では契約期間が2年の場合が多く、更新のたびに保険会社と補償内容を見直しやすい点も特徴です。管理会社から案内される契約以外を選べるかどうかは、賃貸借契約の条件によって異なりますので、契約書を確認してから進めます。
どちらの住まい方でも、保険証券の保管場所を家族と共有しておくことが大切です。災害のときに証券が見つからないと、請求の手続きに時間がかかります。証券の写真をスマートフォンに残す、保険会社のマイページのログイン方法を家族が分かるようにしておくなど、小さな準備が見直しと同じくらい役立ちます。
見積もりを比べるときのチェック項目
見積もりを比べるときは、保険料の総額だけを見るのではなく、条件をそろえることが大切です。建物と家財の保険金額、水災の有無、地震保険の有無、自己負担額、契約期間が1つでも異なると、保険料の差は条件の差を反映したものになります。見積もり書を受け取ったら、現在の契約と並べて、項目ごとに違いを書き出します。違いが分かったうえで、どの条件を変えるかを決める進め方です。キャンペーンや割引だけで判断せず、更新後の通常の保険料も確認します。長期契約では、途中で補償を変更できるかどうかも確認しておくと、暮らしの変化に対応しやすくなります。
よくある質問
Q. 火災保険の見直しはどれくらいの頻度ですべきですか。
A. 更新のタイミングが基本の見直し時期です。賃貸住宅では2年ごとの更新、持ち家では契約期間の満了時に、補償内容と保険料を確認します。そのほか、引っ越し、リフォーム、子どもの独立など、暮らしが変わったときも見直しのタイミングになります。
Q. 水災の補償は外しても大丈夫ですか。
A. 住んでいる地域と建物の形によって判断が変わります。ハザードマップで浸水の想定を確認し、マンションの場合は住戸の階数も合わせて考えます。リスクが低いと判断できる場合に外す候補になりますが、迷う場合は補償を残す考え方もあります。一律に外すことはおすすめしません。
Q. 地震保険は必ず入る必要がありますか。
A. 加入は任意です。ただし、地震が原因の火災は火災保険だけでは対象にならない場合が多いため、貯蓄が少ない時期ほど、生活の立て直しの資金として役立つ場合があります。地域のリスクと貯蓄の状況を合わせて判断します。
Q. 特約を外すとどれくらい安くなりますか。
A. 特約の内容によって異なりますが、1つの特約で年数百円から数千円が目安です。複数の特約を整理すると、年数千円から1万円ほど変わる場合があります。外す前に、見積もりで変更後の保険料を確認することが大切です。
まとめ
火災保険の見直し方を解説しました。ポイントをまとめます。
- 保険証券を確認して、補償範囲と特約をすべて書き出します。ほかの保険と重なっている補償がないかを確認することが第一歩です
- 水災の補償と地震保険は、住んでいる地域のリスクと貯蓄の状況に合わせて考えます。一律に外すのではなく、必要性を分けて判断します
- 契約期間と支払い方法の見直しでも保険料は変わります。不要な特約を外すことと合わせて、長期契約の目安も確認します
火災保険の見直しは、保険証券の確認から始まります。補償と特約を書き出し、重複を整理し、地域のリスクに合わせて必要な補償を残すことが基本です。まずは手元の証券を確認することから始めてみてください。