毎月の給料は決まっているのに、なぜかお金が残らない。そう感じている方は多いのではないでしょうか。家計が苦しい原因は、食費や交際費などの変動費ではなく、固定費にある場合があります。固定費は、毎月決まってかかる費用です。固定費が高いままだと、どれだけ節約をがんばっても、家計は楽になりません。
固定費の目安を知ることは、家計を見直す第一歩になります。自分の固定費が高いのか、安いのかが分かれば、どこを見直すべきかが見えてきます。逆に、目安が分からないまま見直しを進めると、削るべきところと、削るべきでないところを間違えてしまうことがあります。
この記事では、家計の固定費の目安を、収入別の早見表と理想の割合つきで解説します。結論は次の3点です。
- 固定費の目安は、手取り収入の40パーセントから50パーセントほどです。50パーセントを超えている場合は、見直しの余地があります
- 固定費の内訳は、住居費が最も大きく、次に食費や光熱費、通信費、保険料が続きます。住居費の割合が高い場合は、見直しの効果も大きくなります
- 見直しの優先順位は、スマホなどの通信費、電気やガスなどの光熱費、サブスク、保険の順です。効果の大きいものから、1つずつ進めるのが続けやすい方法です
なお、この記事で紹介する金額や割合は2026年11月時点の目安です。料金やプランは変更されることがありますので、申し込む前に必ず各社の公式サイトで最新の料金を確認してください。
固定費の内訳の考え方
固定費とは、毎月決まってかかる費用のことです。代表的な固定費には、次のようなものがあります。
- 住居費:家賃、住宅ローンの返済額、管理費、修繕積立金などです
- 光熱費:電気代、ガス代、水道代などです
- 通信費:スマホ料金、インターネット料金などです
- 保険料:生命保険、医療保険、自動車保険、火災保険などです
- サブスクリプション:動画配信、音楽配信、クラウドストレージなどです
- その他:新聞の購読料、習い事の月謝、駐車場代などです
固定費と変動費の違いは、金額が変わるかどうかです。食費や交際費、娯楽費などの変動費は、月によって金額が変わります。固定費は、月によって金額がほとんど変わりません。だからこそ、固定費の見直しは、一度手続きを終えれば、その後はずっと安い料金が続きます。
固定費を見直すときは、まず今の固定費を書き出すことが大切です。スマホ、電気、ガス、インターネット、サブスク、保険など、毎月決まってかかるものをすべて書き出してください。クレジットカードの明細や、銀行口座の引き落とし履歴を見ると、漏れが少なくなります。
月1万円を浮かせる具体的な内訳については、「固定費を見直して月1万円浮かせる方法|削減額の早見表と手順を解説します」で解説しています。この記事では、スマホ5,000円、電気1,500円、サブスク2,000円、その他1,500円の組み合わせで月1万円を浮かせる方法を紹介しています。固定費の削減額のイメージをつかみたい方は、こちらの記事もあわせてご覧ください。
固定費の内訳を書き出すときは、住居費を分けて考えるのがおすすめです。住居費は、固定費の中でも最も大きな割合を占めます。住居費を除いた固定費と、住居費を含めた固定費では、目安の割合が大きく変わります。この記事では、住居費を含めた場合と、住居費を除いた場合の両方の目安を紹介します。
収入別の固定費の目安早見表
最初に、収入別の固定費の目安を確認しましょう。次の表は、手取り収入ごとの固定費の目安をまとめたものです。金額はあくまで目安で、家族構成や住んでいる地域によって変わります。
| 手取り月収の目安 | 固定費の目安(住居費込み) | 固定費の目安(住居費を除く) | 住居費の目安 |
|---|---|---|---|
| 20万円 | 10万円前後 | 4万円前後 | 6万円前後 |
| 25万円 | 12万円から13万円前後 | 5万円前後 | 7万円から8万円前後 |
| 30万円 | 15万円前後 | 6万円前後 | 9万円前後 |
| 35万円 | 17万円から18万円前後 | 7万円前後 | 10万円から11万円前後 |
| 40万円 | 20万円前後 | 8万円前後 | 12万円前後 |
| 50万円 | 25万円前後 | 10万円前後 | 15万円前後 |
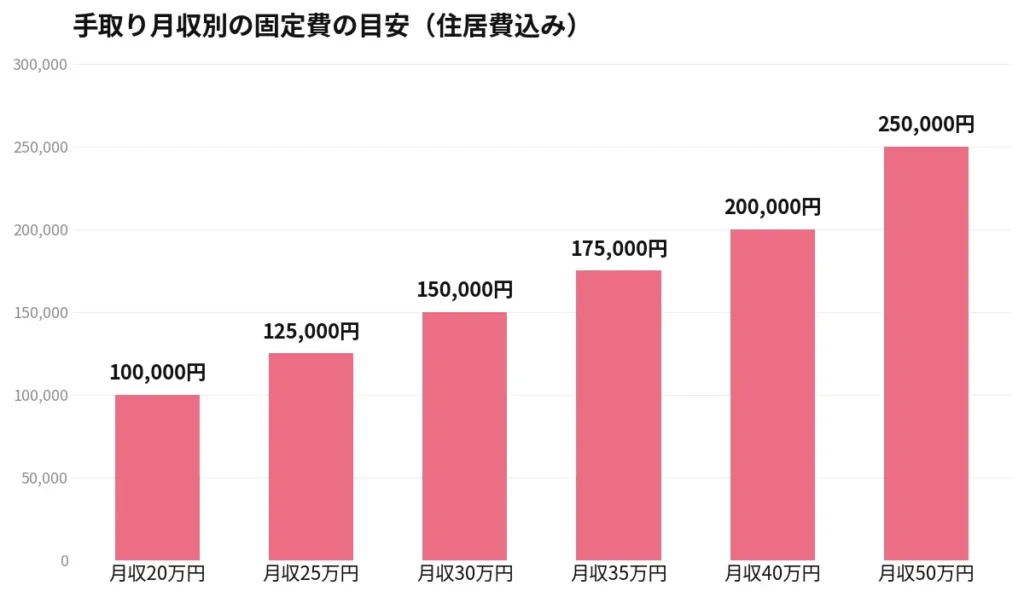
手取り月収が30万円の場合、固定費の目安は15万円前後です。そのうち、住居費は9万円前後、住居費を除いた固定費は6万円前後です。手取り月収が20万円の場合は、固定費の目安は10万円前後です。そのうち、住居費は6万円前後、住居費を除いた固定費は4万円前後です。
住居費を除いた固定費の内訳は、次のような目安になります。スマホ料金は月5,000円から8,000円ほど、電気代は月6,000円から12,000円ほど、ガス代は月4,000円から6,000円ほど、水道代は月3,000円から5,000円ほど、インターネット料金は月4,000円から6,000円ほど、保険料は月1万円から2万円ほど、サブスクは月2,000円から4,000円ほどです。これらを合計すると、月4万円から6万円ほどになります。
この表の金額は、あくまで目安です。都市部に住んでいる場合は、住居費が高くなる場合があります。地方に住んでいる場合は、住居費が低くなる場合があります。家族構成によっても、固定費は変わります。一人暮らしの場合は、住居費を除いた固定費が低くなる場合があります。家族4人の場合は、光熱費や通信費が高くなる場合があります。
自分の固定費が高いのか、安いのかを判断するには、まず自分の固定費を書き出して、この表と比べることが大切です。表の目安よりも大きく上回っている項目があれば、見直しの余地があります。表の目安よりも下回っている項目があれば、今の使い方が適正だと言えます。
固定費の理想の割合の目安表
固定費の目安は、金額だけでなく、収入に対する割合でも考えることができます。次の表は、固定費の理想の割合の目安をまとめたものです。割合は、手取り収入に対する割合です。
| 固定費の項目 | 手取り収入に対する割合の目安 | 割合が高い場合の見直し方 |
|---|---|---|
| 住居費 | 25パーセントから30パーセントほど | 引っ越しや住宅ローンの借り換えを検討します |
| 光熱費 | 5パーセントから8パーセントほど | 電力会社やガス会社の見直しを検討します |
| 通信費 | 3パーセントから5パーセントほど | 格安SIMやプランの見直しを検討します |
| 保険料 | 5パーセントから8パーセントほど | 保障の重複や過剰な保障を見直します |
| サブスク | 1パーセントから2パーセントほど | 使っていないサービスの解約を検討します |
| その他 | 3パーセントから5パーセントほど | 使っていないものの解約を検討します |
| 固定費の合計 | 40パーセントから50パーセントほど | 合計が50パーセントを超える場合は見直します |
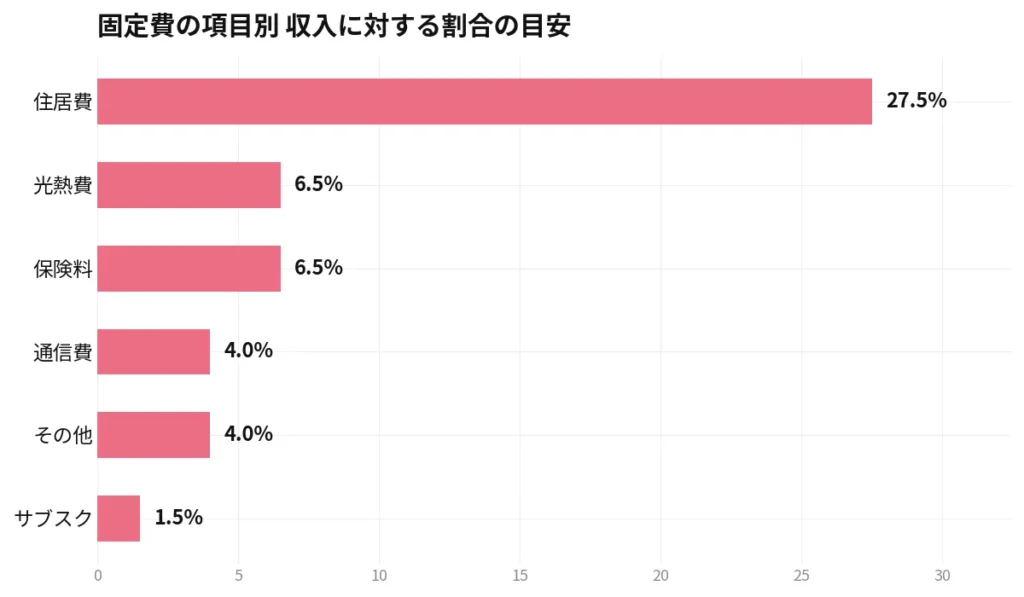
固定費の合計の目安は、手取り収入の40パーセントから50パーセントほどです。手取り月収が30万円の場合、固定費の合計の目安は12万円から15万円ほどになります。50パーセントを超えている場合は、固定費が高い状態です。見直しの余地があると言えます。
住居費の割合の目安は、25パーセントから30パーセントほどです。手取り月収が30万円の場合、住居費の目安は7万5,000円から9万円ほどになります。住居費が30パーセントを超えている場合は、住居費の負担が大きい状態です。ただし、住居費は、すぐに変えることが難しい固定費です。引っ越しや住宅ローンの借り換えには、時間と手続きがかかります。住居費の見直しは、長期的な視点で検討するのがおすすめです。
光熱費の割合の目安は、5パーセントから8パーセントほどです。手取り月収が30万円の場合、光熱費の目安は1万5,000円から2万4,000円ほどになります。光熱費が8パーセントを超えている場合は、電力会社やガス会社の見直しを検討するのがおすすめです。電気代の見直しについては、「一人暮らしの電気代を安くする方法|電力会社の選び方と冬の節約術を解説」と「家族4人の電気代はいくらが平均なのか|人数別の目安と節約額を解説します」で詳しく解説しています。
通信費の割合の目安は、3パーセントから5パーセントほどです。手取り月収が30万円の場合、通信費の目安は9,000円から1万5,000円ほどになります。通信費が5パーセントを超えている場合は、格安SIMやプランの見直しを検討するのがおすすめです。大手キャリアのプランを使っている場合、格安SIMに乗り換えることで、月5,000円ほど安くなる場合があります。通信費の見直しは、固定費の見直しの中で、最も効果が大きいもののひとつです。
保険料の割合の目安は、5パーセントから8パーセントほどです。手取り月収が30万円の場合、保険料の目安は1万5,000円から2万4,000円ほどになります。保険料が8パーセントを超えている場合は、保障の重複や過剰な保障を見直すのがおすすめです。会社の団体保険と個人の保険で、同じ保障が重なっている場合があります。住宅ローンを組んでいる場合、団体信用生命保険に加入していることがあります。その場合、生命保険の保障が重なっている可能性があります。保険証券を確認して、保障内容が重なっていないかを見てみるのがおすすめです。
サブスクの割合の目安は、1パーセントから2パーセントほどです。手取り月収が30万円の場合、サブスクの目安は3,000円から6,000円ほどになります。サブスクが2パーセントを超えている場合は、使っていないサービスがないかを確認するのがおすすめです。動画配信、音楽配信、クラウドストレージ、アプリの課金など、月1,000円前後のものが3つ集まれば、月3,000円になります。サブスクの見直し方については、「サブスクの見直し方|月2,000円浮かせる解約忘れ防止の手順を解説します」で詳しく解説しています。
固定費の使いすぎのサイン
固定費を使いすぎているかどうかは、割合だけでなく、日常のサインからも分かります。次のようなサインがある場合は、固定費の見直しを検討するのがおすすめです。
1つ目は、給料日を過ぎると、すぐにお金がなくなる場合です。給料が入った直後に、固定費の引き落としで口座の残高が大きく減ってしまう場合は、固定費の割合が高い状態です。給料日の翌日に、口座の残高を確認してみてください。手取り収入の半分以上が、固定費の引き落としで消えてしまう場合は、見直しの余地があります。
2つ目は、貯金がほとんどできない場合です。毎月、給料が入っても、貯金に回せるお金がほとんど残らない場合は、固定費が高い可能性があります。貯金の目安は、手取り収入の10パーセントから20パーセントほどです。手取り月収が30万円の場合、貯金の目安は月3万円から6万円ほどになります。貯金が月1万円もできない場合は、固定費を見直すのがおすすめです。
3つ目は、ボーナスに頼って生活している場合です。毎月の生活費が、ボーナスで補てんされている場合は、固定費が高い状態です。ボーナスは、毎月入るお金ではありません。ボーナスが入らない月や、ボーナスが減ったときに、生活が苦しくなります。ボーナスに頼らずに、毎月の給料だけで生活できるようにすることが大切です。
4つ目は、固定費の内容を把握していない場合です。毎月いくらかかっているのか、把握していない場合は、見直しの余地があります。クレジットカードの明細や、銀行口座の引き落とし履歴を確認して、固定費の内容を把握することから始めるのがおすすめです。把握していない固定費の中には、使っていないサブスクや、重複している保険が含まれている場合があります。
5つ目は、家計簿をつけているのに、なぜかお金が残らない場合です。変動費を節約しているのに、お金が残らない場合は、固定費が高い可能性があります。食費や交際費を削っても、固定費が高いままだと、家計は楽になりません。変動費の節約には限界があります。固定費の見直しは、家計を楽にする効果が大きい方法です。
これらのサインが1つでも当てはまる場合は、固定費の見直しを検討するのがおすすめです。サインが複数当てはまる場合は、固定費の見直しを優先的に進めるのがおすすめです。
見直しの優先順位
固定費の見直しを進めるときは、効果の大きい順に進めるのがおすすめです。すべてを一度にやろうとすると、手続きが多くて途中で止まってしまうことがあります。次の優先順位で、1つずつ進めましょう。
優先順位1:通信費(スマホ料金)
最も効果が大きいのは、スマホ料金の見直しです。大手キャリアのプランを使っている場合、月7,000円から8,000円ほどかかっていることがあります。これを格安SIMやオンライン専用プランに変えることで、月2,000円から3,000円ほどに下がる場合があります。月の削減額は、5,000円前後が目安です。手続きも、以前よりも簡単になっています。MNPワンストップに対応している会社同士であれば、MNP予約番号の取得が不要な場合があります。スマホ料金の見直し方については、「格安SIMは3GBで足りるか|データ使用量の目安と選び方を解説します」で詳しく解説しています。
優先順位2:光熱費(電気代・ガス代)
次に効果が大きいのは、電気代やガス代の見直しです。電力会社を乗り換えることで、月1,000円から1,500円ほど安くなる場合があります。家族で暮らしていて使用量が多い場合は、月2,000円ほど安くなる場合があります。ガスと電気をまとめることで、月数百円から1,000円ほどの割引が受けられる場合があります。電気代の見直し方については、「一人暮らしの電気代を安くする方法|電力会社の選び方と冬の節約術を解説」と「家族4人の電気代はいくらが平均なのか|人数別の目安と節約額を解説します」で詳しく解説しています。
優先順位3:サブスクリプション
次に効果が大きいのは、サブスクの見直しです。使っていないサブスクを解約することで、月2,000円ほど安くなる場合があります。サブスクは、気づかないうちに増えていることが多い固定費です。クレジットカードの明細や、スマホの設定画面で、定期的に引き落とされているものを書き出してみてください。使っていないものが見つかったら、解約を検討しましょう。家族で同じサービスを使っている場合は、ファミリープランにまとめることで安くなる場合があります。サブスクの見直し方については、「サブスクの見直し方|月2,000円浮かせる解約忘れ防止の手順を解説します」で詳しく解説しています。
優先順位4:保険料
保険の見直しは、慎重に進める必要があります。保障を減らしすぎると、万が一のときに困ることになるからです。ただし、重複している保障や、ライフステージに合わなくなった保障があれば、見直す余地があります。保険の見直しで、月1,500円ほど安くなる場合があります。保険の見直しは、数字だけで決めるものではありません。不安な場合は、保険会社の担当者や、独立系の相談窓口に相談するのも一つの方法です。ただし、相談先によっては新しい保険の提案が中心になる場合もありますので、複数の意見を聞いて判断するのがおすすめです。
優先順位5:住居費
住居費の見直しは、効果は大きいものの、時間と手続きがかかります。引っ越しには、初期費用がかかります。住宅ローンの借り換えには、審査と手続きがかかります。住居費の見直しは、長期的な視点で検討するのがおすすめです。更新のタイミングや、家族構成が変わったタイミングが、見直しのきっかけになります。住居費の割合が高い場合は、まずは通信費や光熱費、サブスク、保険の見直しから始めて、住居費は長期的に検討するのがおすすめです。
よくある失敗と注意点
固定費の見直しでよくある失敗を、3つ紹介します。
1つ目は、安さだけで選んでしまうことです。データ容量が足りなくて速度制限がかかったり、サポートが受けにくかったりすると、結局元に戻すことになります。料金だけでなく、容量や速度、サポートも確認しましょう。電力会社の見直しでも、基本料金が安いプランでも、従量料金の単価が高い場合があります。料金を比べるときは、自分の使用量での総額で比べましょう。
2つ目は、解約金を忘れてしまうことです。契約期間の途中で解約すると、解約金がかかる場合があります。乗り換えで浮く金額よりも解約金が大きい場合は、更新月まで待ったほうが得な場合もあります。契約内容を確認してから手続きを進めましょう。
3つ目は、キャンペーンだけを見て決めてしまうことです。キャンペーンの還元額が大きくても、月額料金が高ければ、長い目で見ると損になる場合があります。キャンペーンの期間が終わったあとの料金も含めて、2年間の総額で比べるのがおすすめです。
そのほかにも、注意したい点があります。保険の見直しでは、保障を減らしすぎないことが大切です。保障を減らしすぎると、万が一のときに困ることになります。保険の見直しは、数字だけで決めるものではありません。保障の内容を確認してから、見直しを進めましょう。
また、固定費の見直しは一度で終わりではありません。料金プランやキャンペーンは変わりますし、ご家庭の使い方も変わります。半年から1年に一度は、料金表を見直して、今のプランが合っているかを確認するのがおすすめです。特に、新しいプランが出たときや、家族構成が変わったときは、見直しのタイミングになります。
よくある質問
固定費の割合はどれくらいが理想ですか
固定費の合計の目安は、手取り収入の40パーセントから50パーセントほどです。50パーセントを超えている場合は、見直しの余地があります。40パーセントを下回っている場合は、固定費が適正な状態だと言えます。ただし、この割合はあくまで目安です。住んでいる地域や家族構成によって、適正な割合は変わります。都市部に住んでいる場合は、住居費が高くなるため、固定費の割合も高くなる場合があります。
固定費を見直すと、どれくらい安くなりますか
固定費の見直しで月1万円を浮かせる方法については、「固定費を見直して月1万円浮かせる方法|削減額の早見表と手順を解説します」で詳しく解説しています。この記事では、スマホ5,000円、電気1,500円、サブスク2,000円、その他1,500円の組み合わせで月1万円を浮かせる方法を紹介しています。ご家庭の使い方によって、削減額は変わります。スマホをすでに格安SIMにしている方であれば、スマホからの削減額は小さくなります。その場合は、電気やサブスク、保険の見直しで補うことになります。
変動費と固定費のどちらから見直すべきですか
固定費から見直すのがおすすめです。固定費の見直しは、一度手続きを終えれば、その後はずっと安い料金が続きます。変動費の節約は、毎月努力を続ける必要があります。食費を削る、我慢して節約するという方法もありますが、長く続けるのは大変です。固定費の見直しは、食費の節約とは性質が違います。一度手続きを終えれば、その後はずっと安い料金が続くからです。
家族構成によって、固定費の目安は変わりますか
家族構成によって、固定費の目安は変わります。一人暮らしの場合は、住居費を除いた固定費が低くなる場合があります。家族4人の場合は、光熱費や通信費が高くなる場合があります。電気代の目安については、「一人暮らしの電気代を安くする方法|電力会社の選び方と冬の節約術を解説」と「家族4人の電気代はいくらが平均なのか|人数別の目安と節約額を解説します」で詳しく解説しています。家族構成に合った目安を確認して、自分の固定費と比べるのがおすすめです。
まとめ
家計の固定費の目安と、見直しの優先順位を解説しました。ポイントをまとめます。
- 固定費の目安は、手取り収入の40パーセントから50パーセントほどです。50パーセントを超えている場合は、見直しの余地があります
- 固定費の内訳は、住居費が最も大きく、次に食費や光熱費、通信費、保険料が続きます。住居費の割合が高い場合は、見直しの効果も大きくなります
- 見直しの優先順位は、スマホなどの通信費、電気やガスなどの光熱費、サブスク、保険の順です。効果の大きいものから、1つずつ進めるのが続けやすい方法です
固定費の見直しは、家計を楽にする効果が大きい方法です。まずは、今の固定費を書き出すことから始めてみてください。書き出してみると、思っていたよりも多くかかっている項目が見つかるかもしれません。収入別の早見表と理想の割合を参考にして、自分の固定費が高いのか、安いのかを確認してみてください。
料金やプランは変更されることがありますので、申し込む前に必ず各社の公式サイトで最新の料金を確認してください。