病気やけがで入院したら、医療費がいくらかかるのか不安に感じる方は多いです。その不安に備える商品として医療保険がありますが、毎月の保険料は家計の固定費になります。加入した当時のまま保険料を払い続けている方も多く、見直しの対象になりやすい保険です。
医療保険を考えるときに大切なのは、日本には公的な医療保険の仕組みがあり、医療費の自己負担には上限の目安があることです。民間の医療保険は、その公的保障でまかなえない部分を補う役割を持ちます。公的保障の内容を知らないまま加入すると、保障が重なり、保険料を払いすぎている場合があります。
この記事では、医療保険は必要なのかを解説します。結論は次の3点です。
- 公的保障には高額療養費制度などがあり、医療費の自己負担には月ごとの上限の目安があります。まず公的保障でどこまでまかなえるかを確認します
- 民間の医療保険と公的保障は一部が重なります。重なる部分を知ることで、必要な保障の大きさが見えてきます
- 貯蓄で備える考え方もあります。保険が向いているケースと、貯蓄で備えやすいケースを分けて、自分の状況で判断します
なお、この記事で紹介する料金や削減額は2026年11月時点の目安です。料金やキャンペーンは変更されることがありますので、申し込む前に必ず各社の公式サイトで最新の料金を確認してください。
公的保障の仕組みと自己負担の上限の目安
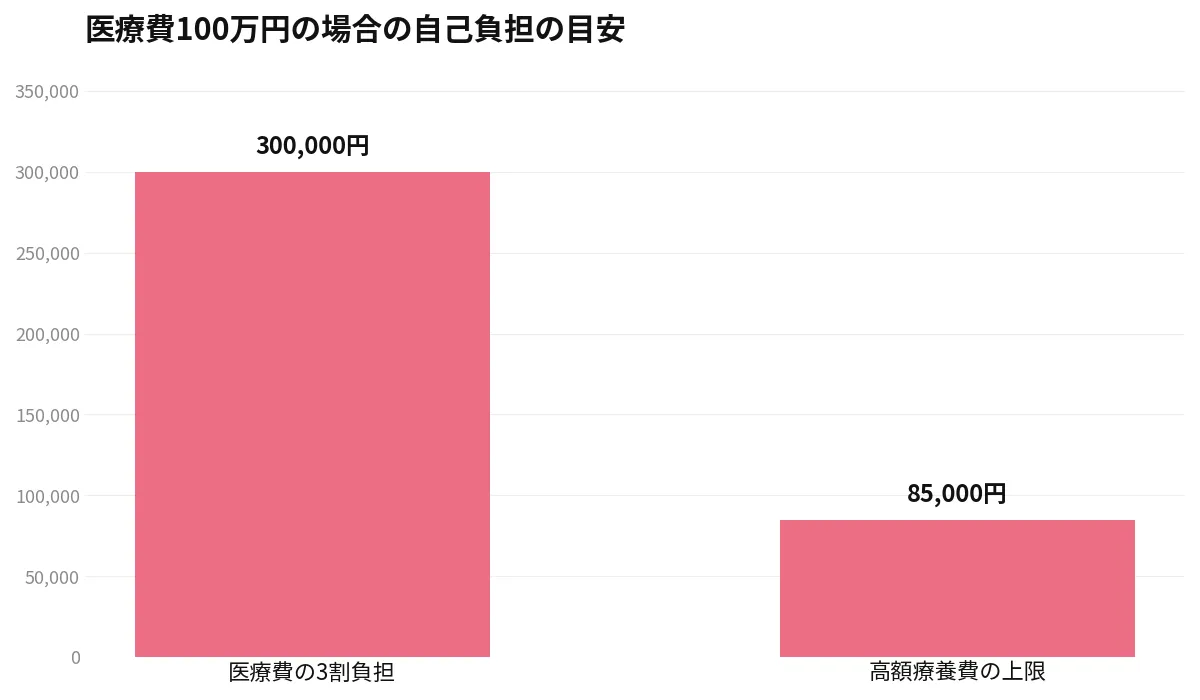
日本では、会社員は健康保険、自営業の方などは国民健康保険に加入し、医療機関での自己負担は原則として医療費の3割が目安です。70歳以上の方や子どもでは、負担割合が異なる場合があります。さらに、医療費が高額になった場合は、高額療養費制度によって、月ごとの自己負担に上限が設けられています。
高額療養費制度の上限額は、年齢と所得によって区分が分かれています。69歳以下で、年収が約370万円から約770万円の区分の場合、1か月の自己負担の上限は、8万円台から9万円ほどが目安になる計算式が用いられています。医療費が100万円かかった場合でも、自己負担はその上限の目安までになる仕組みです。住民税が非課税の世帯などでは、上限がさらに低く設定されています。年収が高い区分では、上限は高くなります。
次の表は、自己負担の目安を整理したものです。金額は制度の目安であり、実際の金額は所得区分や医療費の金額によって変わります。
| 項目 | 目安 | ポイント |
|---|---|---|
| 医療機関での自己負担割合 | 医療費の3割が目安(69歳以下) | 年齢や所得で異なる場合があります |
| 高額療養費の上限(年収約370万円から約770万円の区分) | 月8万円台から9万円ほどが目安 | 医療費の金額で計算式が変わります |
| 高額療養費の上限(住民税非課税世帯など) | 月3万5,400円が目安の区分があります | 区分の確認は加入先で行います |
| 食事代や差額ベッド代 | 上限の対象外です | 入院時に別途かかる費用です |
| 会社員の傷病手当金 | 給与の3分の2程度が目安、最長1年6か月 | 国民健康保険には原則としてありません |
注意したいのは、高額療養費制度の対象にならない費用があることです。入院中の食事代、希望して個室などを利用した場合の差額ベッド代、入院に必要な日用品やパジャマの費用などは、制度の対象外です。また、病院までの交通費や、家族が見舞いに来る費用も対象外です。医療保険を考える場合は、この対象外の費用がどれくらいになるかも合わせて考えることが大切です。
会社員には、病気やけがで仕事を休んだときに健康保険から支払われる傷病手当金の仕組みがあります。連続して休んだ日があることなどの条件を満たすと、給与の3分の2程度が目安の金額が、最長で1年6か月支給されます。一方で、国民健康保険には原則として傷病手当金がありません。自営業の方は、収入が止まる期間への備えを別に考える必要があります。
公的保障と医療保険の重複を確認します
民間の医療保険の主な保障は、入院給付金と手術給付金です。入院1日あたり5,000円や1万円といった形で設定されている場合が多いです。この入院給付金は、公的保障の高額療養費制度とは別に受け取れます。そのため、医療費の自己負担分に充てることも、食事代や差額ベッド代などの対象外の費用に充てることもできます。
重複として考えたいのは、医療費そのものへの備えです。公的保障によって自己負担には上限の目安があるため、医療費だけで数百万円の自己負担が発生するケースは限られます。医療保険に複数加入していたり、特約を多くつけていたりする場合は、受け取れる給付金に対して保険料が高くなっている場合があります。がん保険の入院給付金と医療保険の入院給付金が重なっているケースもよく見られます。
一方で、公的保障でまかなえない部分もあります。入院が長引いた場合の収入の減少、通院の交通費、先進的な治療で公的保険の対象外になる場合の費用などです。医療保険の必要性を考えるときは、医療費そのものだけでなく、働けない期間の生活費まで含めて考えることが大切です。生活費への備えは、医療保険だけでなく、就業不能への備えや貯蓄でも考えることができます。
貯蓄で備える考え方
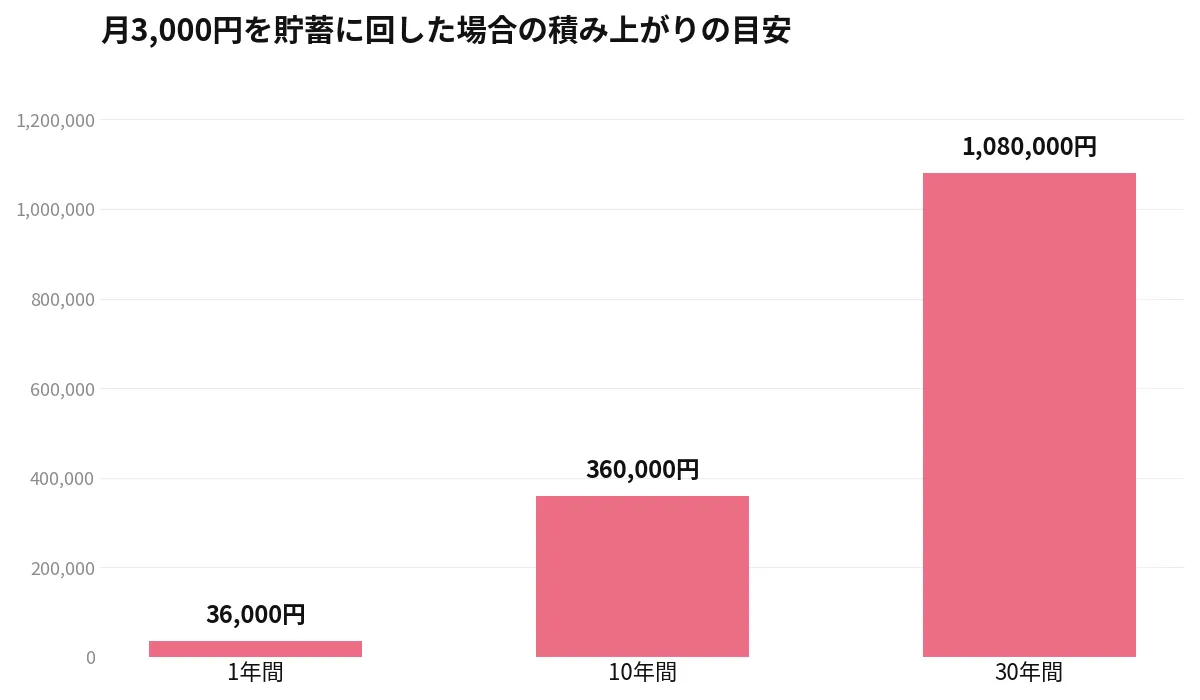
医療費への備えは、保険だけではありません。貯蓄で備える考え方もあります。たとえば、医療保険の保険料として月3,000円を払う場合、年間では3万6,000円、10年間では36万円になります。この金額を貯蓄に回すと、10年間で36万円の備えができます。高額療養費制度の上限の目安が月8万円台から9万円ほどになることを考えると、数か月分の自己負担に充てられる金額になります。
貯蓄で備える方法の特徴は、病気やけががなくてもお金が手元に残ることです。保険料は、給付を受けなければ戻ってこない場合が多いですが、貯蓄はほかの目的にも使えます。一方で、貯蓄が十分にたまる前に大きな病気をした場合は、備えが不足する可能性があります。貯蓄の残高がまだ少ない時期は、保険で備える意味が大きくなります。貯蓄が増えてきたら、保障を小さくしていく考え方もあります。
目安として、生活費の3か月分から6か月分ほどの貯蓄がある場合は、入院による一時的な支出にも対応しやすくなります。医療費用として別に50万円から100万円ほどの備えがある場合は、自己負担の上限数か月分に対応できる計算になります。ただし、これはあくまで目安です。家族構成や働き方によって、必要な備えは変わります。
保険が向いているケースと貯蓄で備えやすいケースの整理表
医療保険が必要かどうかは、すべての人に共通する答えがあるわけではありません。次の表は、判断材料を整理したものです。自分の状況がどちらに近いかを確認してみてください。
| 判断の材料 | 保険が向いているケースの目安 | 貯蓄で備えやすいケースの目安 |
|---|---|---|
| 貯蓄の状況 | 貯蓄が少なく、急な支出に対応しにくいです | 生活費数か月分の貯蓄があります |
| 働き方 | 自営業で傷病手当金がなく、休むと収入が止まります | 会社員で傷病手当金や有給休暇があります |
| 家族構成 | 小さな子どもがいて、入院時の生活への影響が大きいです | 単身で、入院時の固定費が小さめです |
| 健康への不安 | 持病の治療などで通院が続いています | 通院が少なく、医療費が小さめです |
| 保険料の負担 | 保険料が家計の無理のない範囲です | 保険料が貯蓄の妨げになっています |
| ほかの保障 | がん保険などの重複がありません | すでに複数の医療保障に加入しています |
会社員で、貯蓄が十分にあり、傷病手当金の対象になる場合は、医療保険の必要性は相対的に小さくなります。自営業で、休むと収入がすぐに止まり、貯蓄がまだ少ない場合は、医療保険や就業不能への備えの必要性が相対的に大きくなります。子育て世帯では、親の入院中に子どもの世話を頼む費用など、医療費以外の支出も増えやすいです。こうした支出も含めて考えることが大切です。
保険料の目安も確認しておきます。一般的な医療保険の保険料は、入院給付金日額5,000円の契約で、月2,000円から4,000円前後が目安になる場合が多いです。特約を多くつけると、月5,000円を超える場合もあります。夫婦で加入すると、世帯では月4,000円から1万円ほどになります。家計の固定費として見たときに、この金額が貯蓄に回す金額を圧迫していないかを確認します。
判断するときの手順
医療保険をどうするか迷う場合は、次の手順で整理します。まず、現在加入している保険の証券を確認し、入院給付金の日額、保険期間、特約、保険料を書き出します。次に、加入している健康保険の種類を確認し、高額療養費の上限の区分と、傷病手当金の有無を確認します。会社員の方は、勤務先の制度で入院時の見舞金などがある場合もありますので、就業規則や福利厚生も合わせて見ます。
そのうえで、貯蓄の残高を確認します。今の貯蓄で、自己負担の上限数か月分と、数か月分の生活費に対応できるかを考えます。対応が難しい部分があれば、その部分を保険で補う考え方になります。逆に、対応できる部分が大きい場合は、保障を小さくしたり、特約を外したりする候補が見えてきます。
注意したいのは、健康状態によっては新しい保険に加入しにくくなることです。現在の保険を解約してから考え直すのではなく、判断が固まるまでは現在の契約を続けることが大切です。持病がある方や通院中の方は、解約の判断を特に慎重に進めます。この記事は判断材料を示すものです。最終的な判断は、ご自身の健康状態と家計の状況に合わせて行ってください。
高額療養費制度を使うときの手続きも知っておきます
高額療養費制度は、医療機関の窓口でいったん自己負担分を支払い、後から上限を超えた分が戻る仕組みが基本です。加入している健康保険の窓口に申請すると、払い戻しを受けられます。事前に限度額適用認定証を用意しておくと、窓口での支払い自体を上限までに抑えられる場合があります。マイナ保険証を利用している場合は、認定証がなくても上限までの支払いで済む仕組みが広がっています。入院が決まった時点で、手続きを確認しておくと安心です。
同じ世帯で複数の医療費がかかった場合や、直近12か月で複数回上限に達した場合に、負担がさらに軽くなる仕組みもあります。世帯合算と多数回該当と呼ばれる仕組みです。家族の医療費が重なる時期は、こうした仕組みの対象になる場合があります。細かな条件は加入先によって確認できますので、医療費が高くなった月は、領収書をまとめて保管しておくことが大切です。
民間の医療保険の給付金は、この公的制度とは別に受け取れます。窓口で支払った金額よりも給付金が多くなる場合もあれば、差額ベッド代などで給付金だけでは足りない場合もあります。給付金の使い道が決まっているわけではありませんので、交通費や家族の負担を補うために使うこともできます。この柔軟さが、医療保険の役割の1つです。役割を理解したうえで、保険料と見合っているかを考えることが、必要性を判断する材料になります。
通院と先進的な治療への備えの考え方
近年の医療では、入院日数が短くなり、通院で治療を続ける形が増えています。昔の医療保険では入院給付金が中心でしたが、通院の保障が薄い契約では、実際の治療の形と保障が合わない場合があります。現在の契約を確認するときは、入院だけでなく、手術と通院の保障がどうなっているかも合わせて見ます。退院後の通院が保障の対象になるかどうかは、契約によって条件が異なります。
公的保険の対象外になる治療を受けた場合は、費用の全額が自己負担になる場合があります。こうした治療は、受けるかどうか自体を医師と相談して決めるものです。費用の目安は治療によって大きく異なります。すべての治療に備えて保険を大きくするのではなく、貯蓄の備えと合わせて考える方法が現実的です。特約として先進的な治療への保障がついている契約では、その特約だけを残す、または外すといった細かな見直しができる場合もあります。
年齢によっても考え方は変わります。若い時期は医療費自体が小さく、保険料も安い傾向があります。年齢が上がると医療費は増えますが、保険料も高くなります。終身払いの契約と、一定期間で払い終える契約では、生涯で払う保険料の総額が変わります。月々の保険料だけでなく、払込期間の総額で比べる視点も大切です。
家族で考える場合の視点
医療保険は、家族単位で考えることも大切です。夫婦それぞれが同じような医療保険に加入している場合は、世帯全体の保険料と給付のバランスを確認します。子どもは自治体の医療費助成で自己負担が小さい場合が多いため、子どもの医療保険の必要性は大人とは分けて考えます。親の入院時には、医療費だけでなく、子どもの世話や家事を外のサービスに頼む費用が発生する場合があります。こうした費用まで含めると、備えの考え方が変わります。
親世代の医療保険を引き継いで払っている場合など、契約者と被保険者が異なる契約もあります。家族全体の契約を一覧にし、誰の、どのような保障に、いくら払っているのかを整理することが、重複を見つける近道です。整理した表は、年に一度見直す習慣にすると、ライフステージの変化に合わせて保障を調整しやすくなります。判断に迷う部分は、加入先の窓口や公的な相談窓口で制度の説明を受ける方法もあります。
保険料を払う期間の総額でも比べます
医療保険の保険料は、月額だけでは負担の大きさが見えにくい支出です。月3,000円の保険料を30年間払うと、総額は108万円になります。月5,000円では、30年間で180万円になります。この総額と、公的保障でまかなえない費用への備えとしての役割を並べて考えることが大切です。途中で保障を小さくすれば、その後の保険料は下がります。貯蓄の残高が増えたタイミングで見直す方法は、総額を抑える工夫の1つです。逆に、若い時期に保険料が安い契約を続ける考え方もあります。どちらが合うかは、貯蓄の進み方と働き方によって変わりますので、定期的に表で整理し直すことをおすすめします。
よくある質問
Q. 高額療養費制度があるなら、医療費は月9万円ほどで済みますか。
A. 年収約370万円から約770万円の区分では、月の自己負担の上限は8万円台から9万円ほどが目安です。ただし、食事代や差額ベッド代など、制度の対象外の費用は別にかかります。また、月をまたいで入院した場合は、月ごとに上限が計算されます。目安として上限を理解しつつ、対象外の費用も含めて備えを考えます。
Q. 貯蓄はいくらあれば医療保険の代わりになりますか。
A. 一律の金額はありませんが、自己負担の上限数か月分として50万円から100万円ほどを目安に考える方法があります。生活費の備えとは別に考えると整理しやすいです。働き方や家族構成によって必要な金額は変わりますので、あくまで目安としてご覧ください。
Q. 医療保険とがん保険の両方が必要ですか。
A. 入院給付金など、保障が重なっている場合があります。両方の証券を確認し、重なっている部分と、がんに特化した部分を分けて考えます。重複が大きい場合は、どちらかを小さくする候補になります。解約は健康状態を確認してから慎重に判断します。
Q. 会社員と自営業では考え方は変わりますか。
A. 変わります。会社員には傷病手当金があり、休んだ期間の収入の一部が補われます。自営業の方には原則として傷病手当金がないため、収入が止まる期間への備えの重要度が高くなります。医療費だけでなく、生活費への備えも含めて考えます。
まとめ
医療保険は必要なのかを解説しました。ポイントをまとめます。
- 公的保障には高額療養費制度などがあり、医療費の自己負担には月ごとの上限の目安があります。まず公的保障でどこまでまかなえるかを確認します
- 民間の医療保険と公的保障は一部が重なります。重なる部分を知ることで、必要な保障の大きさが見えてきます
- 貯蓄で備える考え方もあります。保険が向いているケースと、貯蓄で備えやすいケースを分けて、自分の状況で判断します
医療保険の必要性は、公的保障、貯蓄、働き方の3つを合わせて考えることで判断しやすくなります。まずは証券と健康保険の区分を確認することから始めてみてください。