自動車保険の保険料は、毎年支払う固定費の中でも大きな金額になりやすい費用です。車を毎日使う方であれば、年間の保険料は数万円から10万円を超える場合もあります。保険料が高いと感じていても、「自動車保険は安くできないもの」と思って、同じ契約を何年も続けている方も多いのではないでしょうか。
自動車保険の保険料は、補償内容や契約条件を見直すことで、下がる場合があります。また、複数の保険会社から見積もりを取って比べることで、同じような補償内容でも保険料が違うことに気づく場合があります。見直しの手順を知っておくことで、無駄な保険料を払い続けることを防げます。
この記事では、自動車保険を安くする方法を、見積もり比較の手順つきで解説します。結論は次の3点です。
- まず今の契約内容を確認します。補償内容と保険料の内訳が分かれば、見直すべき場所が見えてきます
- 補償内容の見直しでは、運転する人の範囲や年齢条件、車両保険の有無が、保険料に大きく影響します
- 複数の保険会社から見積もりを取って比べることで、同じ補償内容でも保険料が違う場合があります。等級は引き継げますので、切り替えるときも安心です
なお、この記事で紹介する保険料や割引の金額は2026年11月時点の目安です。保険料や割引の内容は、保険会社や契約条件によって変わります。申し込む前に、必ず各社の公式サイトや見積もり結果で、最新の保険料と補償内容を確認してください。
自動車保険の保険料はどう決まるのか:仕組みを解説します
自動車保険の保険料は、いくつかの要素を組み合わせて決まります。保険料を決める要素を知っておくことで、どこを見直せば保険料が下がるのかが分かります。次の表は、保険料を決める主な要素をまとめたものです。
| 保険料を決める要素 | 内容 |
|---|---|
| 等級 | 事故のない年数が長いほど等級が上がり、保険料の割引率が高くなります |
| 車の種類と年式 | 車種や年式、型式によって、保険料が変わります |
| 年齢条件 | 運転する人の年齢を限定すると、保険料が安くなる場合があります |
| 運転者の範囲 | 運転する人を限定すると、保険料が安くなる場合があります |
| 使用目的 | 通勤や通学で使う場合は、日常やレジャーだけの場合より保険料が高くなる場合があります |
| 走行距離 | 年間の走行距離が短い場合は、保険料が安くなる場合があります |
| 補償内容 | 補償の範囲が広いほど、保険料は高くなります |
| 地域 | お住まいの地域によって、保険料が変わる場合があります |
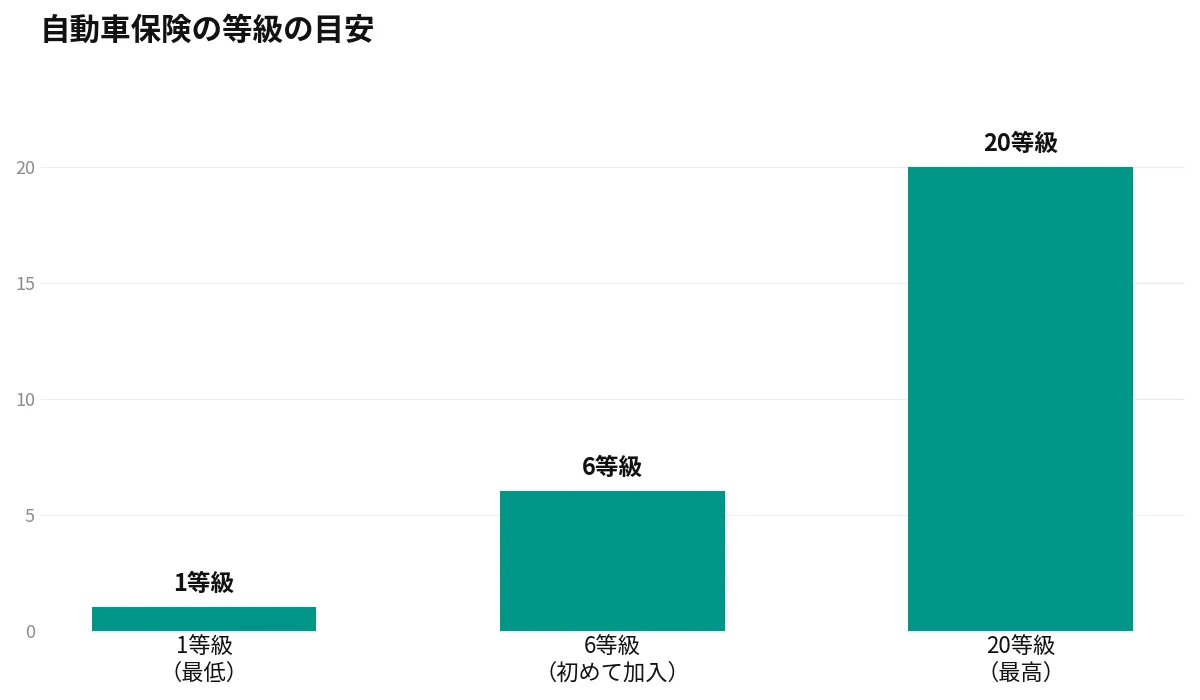
この中でも、等級は保険料に最も大きく影響する要素のひとつです。等級は、1等級から20等級まであります。初めて自動車保険に加入するときは、6等級から始まる場合が多いです。1年間事故がなければ、翌年は1等級上がります。事故を起こすと、等級が下がります。等級が上がるほど、保険料の割引率が高くなります。
等級は、保険会社を変えても引き継げます。別の保険会社に切り替えても、等級はそのまま引き継がれますので、等級を理由に切り替えをためらう必要はありません。等級の引き継ぎについては、後ほど詳しく解説します。
年齢条件と運転者の範囲も、保険料に大きく影響します。たとえば、家族全員が運転できる契約と、本人だけが運転できる契約では、保険料が大きく変わる場合があります。実際に運転する人だけを対象にした契約にすることで、保険料を下げられる場合があります。
手順1:今の契約内容を確認します
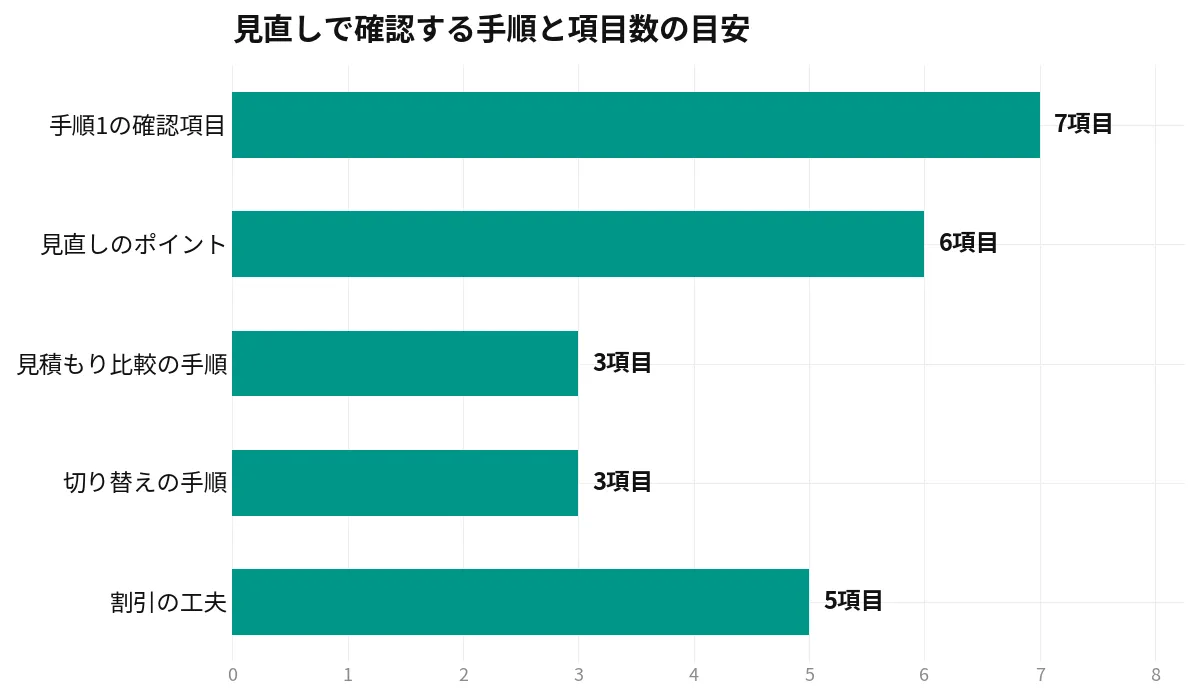
見直しの最初の手順は、今の契約内容を確認することです。保険証券や、保険会社のマイページで、次の項目を確認します。
- 年間の保険料はいくらか
- 対人賠償保険と対物賠償保険の補償額はいくらか
- 車両保険に加入しているかどうか
- 運転者の範囲はどうなっているか
- 年齢条件はどうなっているか
- 等級はいくつか
- 契約の更新日はいつか
保険証券は、紙で届く場合と、ウェブで確認する場合があります。紙の保険証券を紛失してしまった場合は、保険会社のマイページや、コールセンターで確認できます。契約内容が分からないまま見直しを進めると、今より補償が薄くなってしまう場合があります。見直しを始める前に、今の契約内容を書き出しておくのがおすすめです。
確認するときは、特約の内容も見ておきます。弁護士費用特約や、人身傷害保険、代車費用特約など、さまざまな特約がついている場合があります。特約は、必要なものと、不要なものが分かれています。特約の内容を確認することで、見直しの材料が増えます。
手順2:補償内容を見直します
契約内容が分かったら、次は補償内容を見直します。補償内容の見直しでは、必要な補償は残して、不要な補償を減らすことが大切です。補償を減らしすぎると、事故のときに困る場合があります。次の表は、見直しのポイントと、保険料への影響の目安をまとめたものです。
| 見直しのポイント | 見直しの内容 | 保険料への影響の目安 |
|---|---|---|
| 運転者の範囲 | 家族限定から本人限定へ変更します | 安くなる場合があります |
| 年齢条件 | 運転する人の年齢に合わせて条件を狭めます | 安くなる場合があります |
| 車両保険 | 車の年式や価値に合わせて加入するかどうかを判断します | 加入しない場合は安くなります |
| 免責金額 | 事故のときの自己負担額を上げることで保険料を下げます | 安くなる場合があります |
| 特約 | 使わない特約がないかを確認します | 減らすと安くなる場合があります |
| 対人・対物賠償 | 補償額は無制限のままにしておくのがおすすめです | 変えないのがおすすめです |
運転者の範囲は、実際に運転する人に合わせて設定します。家族全員が運転する場合は、家族限定のままにします。運転するのが本人だけの場合は、本人限定にすることで、保険料が下がる場合があります。ただし、運転する人が変わる予定がある場合は、範囲を狭めすぎないように注意してください。
年齢条件は、運転する人の年齢に合わせて設定します。たとえば、運転する人が全員30歳以上の場合は、30歳以上の条件にすることで、保険料が下がる場合があります。お子さまが免許を取って運転を始める予定がある場合は、年齢条件を広げる必要があります。年齢条件は、更新のタイミングで見直すのがおすすめです。
車両保険は、車の価値に合わせて判断します。新しい車や、価値の高い車であれば、車両保険に加入しておくのが安心です。一方で、年式が古く、車の価値が下がっている場合は、車両保険の保険料と、事故のときに受け取れる保険金のバランスを考えます。車両保険の保険料が、車の価値を上回るようであれば、加入を見直すことを検討します。
対人賠償保険と対物賠償保険の補償額は、無制限のままにしておくのがおすすめです。対人賠償保険と対物賠償保険は、事故の相手への補償です。補償額を下げてしまうと、大きな事故のときに自己負担が大きくなる場合があります。保険料を下げるために、対人賠償保険と対物賠償保険の補償額を下げることはおすすめしません。
手順3:複数の保険会社から見積もりを取ります
補償内容の見直しが終わったら、複数の保険会社から見積もりを取って比べます。同じ補償内容でも、保険会社によって保険料が違う場合があります。見積もりを比べることで、今の契約より安い保険会社が見つかる場合があります。
見積もりを取る手順は、次のとおりです。
1つ目は、見直したあとの補償内容を決めることです。手順2で見直した補償内容を、見積もりを取るときの条件にします。補償内容が決まっていないまま見積もりを取ると、保険会社ごとに条件が違ってしまい、比べにくくなります。まず補償内容を決めてから、見積もりを取ります。
2つ目は、複数の保険会社に同じ条件で見積もりを依頼することです。ダイレクト型の保険会社と、代理店型の保険会社の両方から見積もりを取るのがおすすめです。見積もりを取るときは、同じ補償内容、同じ年齢条件、同じ運転者の範囲で依頼します。条件をそろえることで、保険料を正しく比べられます。
3つ目は、見積もりの結果を比べて、保険料と補償内容を確認することです。保険料が安いだけでなく、補償内容が同じかどうかも確認します。保険料が安い会社でも、補償内容が薄くなっている場合があります。保険料と補償内容の両方を確認して、納得できる会社を選びます。
見積もりを取るときは、一括見積もりサイトを使う方法もあります。一括見積もりサイトでは、1回の入力で、複数の保険会社から見積もりを取れます。ただし、一括見積もりサイトの結果は、あくまで目安です。気になる保険会社があれば、公式サイトでも見積もりを取って、保険料と補償内容を確認するのがおすすめです。
見積もりを取るときに必要な情報は、次のようなものです。車の車検証に書かれている情報、現在の等級、運転免許証の情報、運転する人の年齢や続柄、年間の走行距離の目安などです。事前に用意しておくと、見積もりの手続きがスムーズに進みます。
手順4:等級を引き継いで切り替えます
見積もりを比べて、切り替える保険会社が決まったら、切り替えの手続きを進めます。切り替えるときに大切なのが、等級の引き継ぎです。等級は、保険会社を変えても引き継げます。等級が引き継がれることで、割引率も引き継がれます。
切り替えの手順は、次のとおりです。
まず、新しい保険会社で契約の申し込みをします。申し込むときに、現在の等級を伝えます。等級は、保険証券や、現在の保険会社のマイページで確認できます。等級を正しく伝えることで、割引率が正しく適用されます。
次に、現在の保険会社に解約の連絡をします。解約するときは、現在の契約の更新日を確認します。更新日をまたいで解約すると、保険料が二重にかかる場合があります。新しい契約の開始日と、現在の契約の終了日を合わせるのがおすすめです。新しい契約の開始日は、現在の契約の終了日の翌日にするのが一般的です。
切り替えるときは、補償の空白期間ができないように注意します。補償の空白期間とは、古い契約が終わってから、新しい契約が始まるまでの、補償がない期間のことです。空白期間があると、その間に事故が起きた場合に、補償を受けられません。新しい契約の開始日と、古い契約の終了日を合わせることで、空白期間を防げます。
ダイレクト型と代理店型の違いを解説します
自動車保険には、ダイレクト型と代理店型の2つの種類があります。ダイレクト型は、インターネットや電話で直接申し込むタイプです。代理店型は、代理店を通じて申し込むタイプです。次の表は、2つのタイプの違いをまとめたものです。
| 項目 | ダイレクト型 | 代理店型 |
|---|---|---|
| 申し込み方法 | インターネットや電話で直接申し込みます | 代理店を通じて申し込みます |
| 保険料の目安 | 中間コストが少ないため、安くなる場合があります | 代理店の手数料がかかるため、高くなる場合があります |
| 相談のしやすさ | 電話やチャットで相談します | 対面で相談できます |
| 事故のときの対応 | 電話やアプリで対応します | 代理店が相談に乗ってくれる場合があります |
| 向いている方 | 自分で補償内容を決められる方に向いています | 対面で相談しながら決めたい方に向いています |
ダイレクト型は、保険料が安くなる場合が多いです。ただし、補償内容を自分で決める必要があります。補償内容の選び方に不安がある方は、代理店型で相談しながら決めるのがおすすめです。保険料だけで選ぶのではなく、相談のしやすさや、事故のときの対応も含めて判断するのがおすすめです。
保険料を下げるための工夫を紹介します
補償内容の見直しと見積もり比較のほかに、保険料を下げるための工夫があります。次のような割引や条件を確認してみてください。
1つ目は、ゴールド免許割引です。ゴールド免許を持っている場合は、保険料が割引になる場合があります。ゴールド免許割引は、保険会社によって割引率が違います。見積もりを取るときに、ゴールド免許をお持ちの方は、その旨を伝えると、割引が適用されます。
2つ目は、走行距離に応じた割引です。年間の走行距離が短い場合は、保険料が安くなる場合があります。走行距離は、年間の走行距離の目安を申告します。走行距離の目安は、車の使用状況に合わせて、正しく申告してください。走行距離を少なく申告しすぎると、契約内容と実際の使用状況が合わなくなる場合があります。
3つ目は、車両の安全装置による割引です。自動ブレーキなどの安全装置がついている車は、保険料が割引になる場合があります。安全装置の有無は、車の型式によって決まります。見積もりを取るときに、車の型式を正しく入力することで、割引が適用されます。
4つ目は、インターネット割引です。インターネットから申し込むと、保険料が割引になる場合があります。インターネット割引は、ダイレクト型の保険会社で用意されている場合が多いです。割引の金額は、保険会社によって違います。
5つ目は、複数台の契約による割引です。家族で2台以上の車を持っている場合は、同じ保険会社で契約することで、割引になる場合があります。複数台の契約は、保険会社によって条件が違います。家族で複数台の車を持っている方は、見積もりを取るときに確認してみてください。
よくある失敗と注意点
自動車保険の見直しで、よくある失敗を4つ紹介します。
1つ目は、補償内容を薄くしすぎてしまうことです。保険料を下げるために、補償内容を減らしすぎると、事故のときに補償が足りなくなる場合があります。特に対人賠償保険と対物賠償保険の補償額は、無制限のままにしておくのがおすすめです。保険料を下げるために、必要な補償まで減らしてしまわないように注意してください。
2つ目は、見積もりの条件をそろえずに比べてしまうことです。保険会社ごとに補償内容や条件が違うまま比べると、保険料の違いが正しく分かりません。見積もりを取るときは、同じ補償内容、同じ年齢条件、同じ運転者の範囲で依頼してください。条件をそろえることで、正しく比べられます。
3つ目は、補償の空白期間を作ってしまうことです。古い契約を解約してから、新しい契約を申し込むまでの間に、補償がない期間ができてしまう場合があります。空白期間があると、その間に事故が起きた場合に、補償を受けられません。新しい契約の開始日と、古い契約の終了日を合わせるようにしてください。
4つ目は、更新日を過ぎてしまうことです。自動車保険の契約は、1年ごとに更新されます。更新日を過ぎると、契約が切れてしまう場合があります。更新日が近づいたら、早めに見直しを始めるのがおすすめです。更新日の1か月ほど前から、見積もりを取る準備を始めると、余裕を持って見直しができます。
よくある質問
自動車保険の見直しは、いつするのがおすすめですか
契約の更新日が近づいたタイミングがおすすめです。更新日の1か月ほど前から、見積もりを取る準備を始めてください。更新日が近づくと、見積もりを取る時間が足りなくなる場合があります。余裕を持って見直しを始めるのがおすすめです。
保険会社を変えると、等級はどうなりますか
等級は、保険会社を変えても引き継げます。新しい保険会社で契約するときに、現在の等級を伝えてください。等級が引き継がれることで、割引率も引き継がれます。等級を理由に、保険会社の切り替えをためらう必要はありません。
車両保険は、必ず加入しなければならないですか
車両保険への加入は、必ずしも必要ではありません。車の価値や、車の使い方に合わせて判断します。新しい車や、価値の高い車であれば、加入しておくのが安心です。年式が古く、車の価値が下がっている場合は、保険料と保険金のバランスを考えて判断してください。
見積もりを取ると、営業の連絡が来ますか
見積もりを取ると、保険会社から連絡が来る場合があります。一括見積もりサイトを使った場合は、複数の保険会社から連絡が来る場合があります。連絡が来ることを避けたい方は、公式サイトで直接見積もりを取る方法もあります。見積もりを取るときに、連絡方法の希望を確認してみてください。
運転する人が増えたら、どうすればいいですか
運転する人が増えた場合は、運転者の範囲や年齢条件を見直す必要があります。運転する人が増えたまま、運転者の範囲を狭いままにしておくと、事故のときに補償を受けられない場合があります。運転する人が増えたら、早めに保険会社に連絡して、契約内容を変更してください。
まとめ
自動車保険を安くする方法を解説しました。ポイントをまとめます。
- まず今の契約内容を確認します。補償内容と保険料の内訳が分かれば、見直すべき場所が見えてきます
- 補償内容の見直しでは、運転する人の範囲や年齢条件、車両保険の有無が、保険料に大きく影響します
- 複数の保険会社から見積もりを取って比べることで、同じ補償内容でも保険料が違う場合があります。等級は引き継げますので、切り替えるときも安心です
自動車保険の見直しは、1年に1回の更新のタイミングで行うのがおすすめです。更新日の1か月ほど前から、契約内容の確認と見積もりの準備を始めてみてください。補償内容を見直して、複数の保険会社から見積もりを取って比べることで、無駄な保険料を払い続けることを防げます。
まずは、保険証券やマイページで、今の契約内容を確認することから始めてみてください。運転者の範囲や年齢条件、車両保険の有無を確認するだけでも、見直しの材料が見つかる場合があります。