スマホ代や電気代、サブスクを見直して固定費を下げても、浮いたお金の行き先を決めておかないと、その分はいつの間にか日々の支出に溶けてしまいます。月1万円浮かせたはずなのに、1年たっても貯蓄が増えていないという声は珍しくありません。固定費の見直しは、下げる作業と、浮いたお金を移す作業をセットで行うことが大切です。
浮いたお金の使い道に、唯一の正解はありません。ただし、守るお金と増やす準備のお金と使うお金を分けて考える枠組みを持つと、金額が小さくても着実に積み上がります。月5,000円でも、行き先を決めて自動で移す仕組みにすれば、年間で6万円、5年で30万円になります。
この記事では、固定費の見直しで浮いたお金の使い道を、先取り貯蓄と備えの考え方を中心に解説します。結論は次の3点です。
- 浮いたお金は、給料日に先取りで別の口座や積立に移す仕組みにすることが大切です。月末に残ったら貯める方法では、浮いた分が支出に混ざって消えやすくなります
- 最初の目標は、生活費の3か月分から6か月分を目安とする生活防衛資金です。浮いたお金は、まずこの備えを満たすことに優先して回します
- 備えが整ったあとは、目的ごとに分けた積立と、家族で楽しむ支出への配分を検討します。浮いた金額別の配分例を参考に、無理のない割合を決めてください
なお、この記事で紹介する料金や削減額は2026年11月時点の目安です。料金やキャンペーンは変更されることがありますので、申し込む前に必ず各社の公式サイトで最新の料金を確認してください。
なぜ浮いたお金は消えてしまうのか
固定費を下げると、口座から引き落とされる金額が減り、その分だけ残高が多く残ります。しかし、残高が多い月は気持ちに余裕が生まれ、外食や買い物が少し増える傾向があります。1回あたりの増加は小さくても、月末には浮いた分とほぼ同じ金額が支出に回ってしまうことがあります。これは意志の弱さの問題ではなく、行き先が決まっていないお金は手元で使われるという、お金の性質の問題です。
対策は、浮いた金額を家計の中で見える化することです。見直しの前後で固定費の合計を比べ、浮いた金額を正確に把握してください。スマホで月4,000円、電気で月1,000円、サブスクで月2,000円が浮いたのであれば、合計は月7,000円です。この月7,000円に名前をつけて、給料日に別の場所へ移すことで、支出に混ざる流れを断ち切れます。
浮いたお金は、見直しを続ける限り毎月生まれ続けます。一度きりの臨時収入とは違い、年単位では大きな金額になります。月1万円であれば年間12万円、月2万円であれば年間24万円です。金額の大きさを年間で捉え直すことも、使い道を真剣に決める動機になります。年間の削減額の計算方法は、関連する記事でも詳しく解説しています。
先取り貯蓄の仕組みの作り方
先取り貯蓄とは、給料が入った直後に、決めた金額を貯蓄用の口座や積立へ移し、残りのお金で生活する方法です。月末に残ったお金を貯める後取りの方法と比べると、貯める金額が毎月一定になり、計画が立てやすくなります。
仕組みの作り方は3つの手順です。1つ目は、浮いた金額を確認することです。固定費の見直し前後の合計額の差が、先取りする金額の基準になります。2つ目は、移す先を生活費の口座と分けることです。同じ口座の中では、お金は混ざってしまいます。貯蓄用の口座を分け、普段の支払いには使わない状態にしてください。3つ目は、移す日を給料日の翌日などに固定し、自動振替や定額の積立など、手作業に頼らない方法にすることです。手作業では、忙しい月に後回しになり、そのまま途切れてしまいます。
先取りする金額は、浮いた金額の全額である必要はありません。浮いた分の8割を先取りし、2割は生活の中で自由に使う形にすると、節約の息苦しさが減り、仕組みが長続きしやすくなります。たとえば月1万円が浮いた場合は、8,000円を先取りし、2,000円は外食や趣味に使ってよい金額と決める形です。大切なのは、割合を事前に決めておくことです。決めずに残すと、全額が支出に回ってしまうためです。
ボーナスがある世帯では、ボーナスの扱いも先に決めておくと効果的です。固定費の見直しとは別に、ボーナスの一定割合を先取りする決まりを作ると、生活防衛資金の到達が早まります。ただし、この記事で扱う中心は毎月の浮いたお金です。まずは月々の先取りを安定させることを優先してください。
生活防衛資金の目安と考え方
生活防衛資金とは、病気やケガ、収入の減少など、予期せぬ事態が起きたときに、生活を維持するための備えのお金です。一般的な目安は、生活費の3か月分から6か月分とされています。生活費は、固定費と変動費を合わせた1か月の支出全体です。
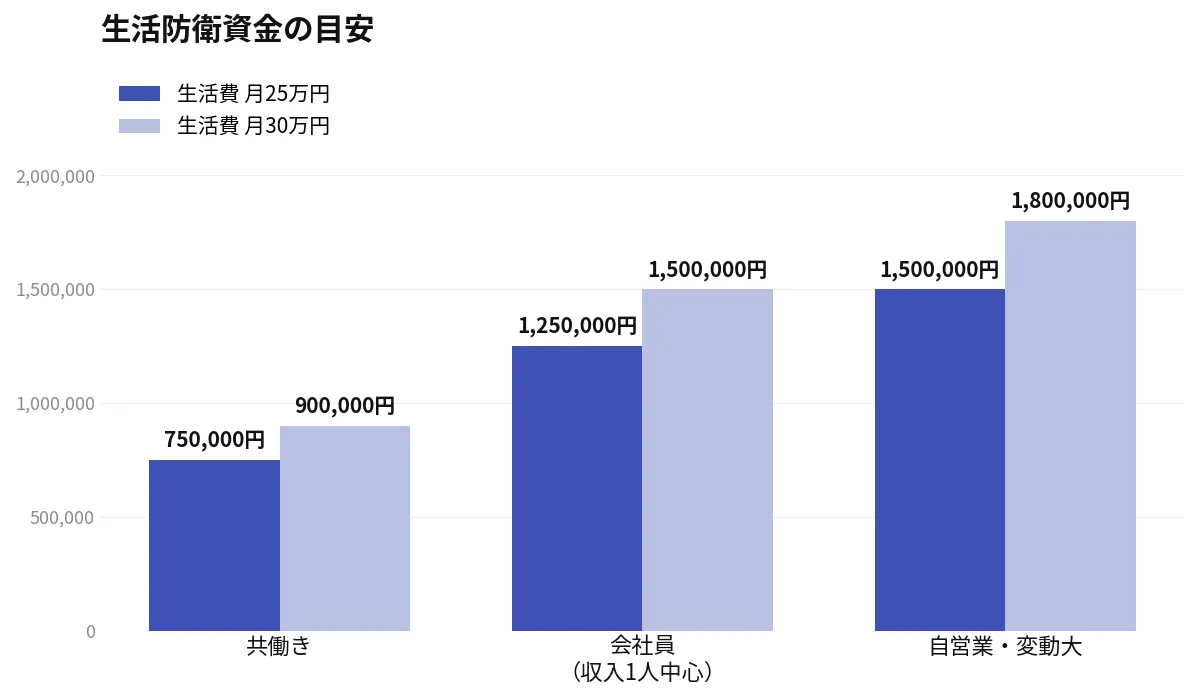
金額の例で確認します。1か月の生活費が25万円の世帯では、3か月分で75万円、6か月分で150万円が目安になります。生活費が30万円の世帯では、3か月分で90万円、6か月分で180万円です。会社員で雇用保険などの公的な備えがある世帯は3か月分から、自営業や収入の変動が大きい世帯は6か月分以上を目安にする考え方があります。子どもの進学などを控えている場合は、その支出を別枠で考えてください。
| 世帯の状況の目安 | 生活防衛資金の目安 | 生活費月25万円の場合 | 生活費月30万円の場合 |
|---|---|---|---|
| 共働きで両方に安定した収入がある世帯 | 生活費の3か月分 | 75万円 | 90万円 |
| 収入が1人分中心の会社員世帯 | 生活費の4か月分から6か月分 | 100万円から150万円 | 120万円から180万円 |
| 自営業や収入の変動が大きい世帯 | 生活費の6か月分以上 | 150万円以上 | 180万円以上 |
生活防衛資金は、すぐに引き出せる預貯金で用意することが基本の考え方です。価格が変動する資産では、いざ必要なときに金額が減っている可能性があります。備えのお金と、将来に向けて積み立てるお金は、役割が違います。役割を分けて管理すると、判断に迷いが減ります。
浮いたお金だけで生活防衛資金を作るには時間がかかります。月1万円では、75万円まで約6年かかる計算です。そのため、生活防衛資金の形成は、固定費の見直しで浮いたお金だけでなく、ボーナスの一部や、もともとの貯蓄計画と組み合わせて進めるのが現実的です。浮いたお金の役割は、毎月の積み上げを途切れさせない土台作りにあります。
浮いた金額別の配分の例
浮いた金額ごとに、配分の例を表にまとめました。いずれも生活防衛資金がまだ目標額に届いていない段階を想定しています。備えが目標額に達したあとは、備えへの配分を目的別の積立や楽しみの支出に振り替えてください。
| 浮いた金額 | 備えへの先取り | 目的別の積立 | 自由に使う分 | 1年間で備えに積み上がる額 |
|---|---|---|---|---|
| 月5,000円 | 4,000円 | 0円 | 1,000円 | 48,000円 |
| 月10,000円 | 7,000円 | 2,000円 | 1,000円 | 84,000円 |
| 月20,000円 | 12,000円 | 5,000円 | 3,000円 | 144,000円 |
| 月30,000円 | 18,000円 | 8,000円 | 4,000円 | 216,000円 |
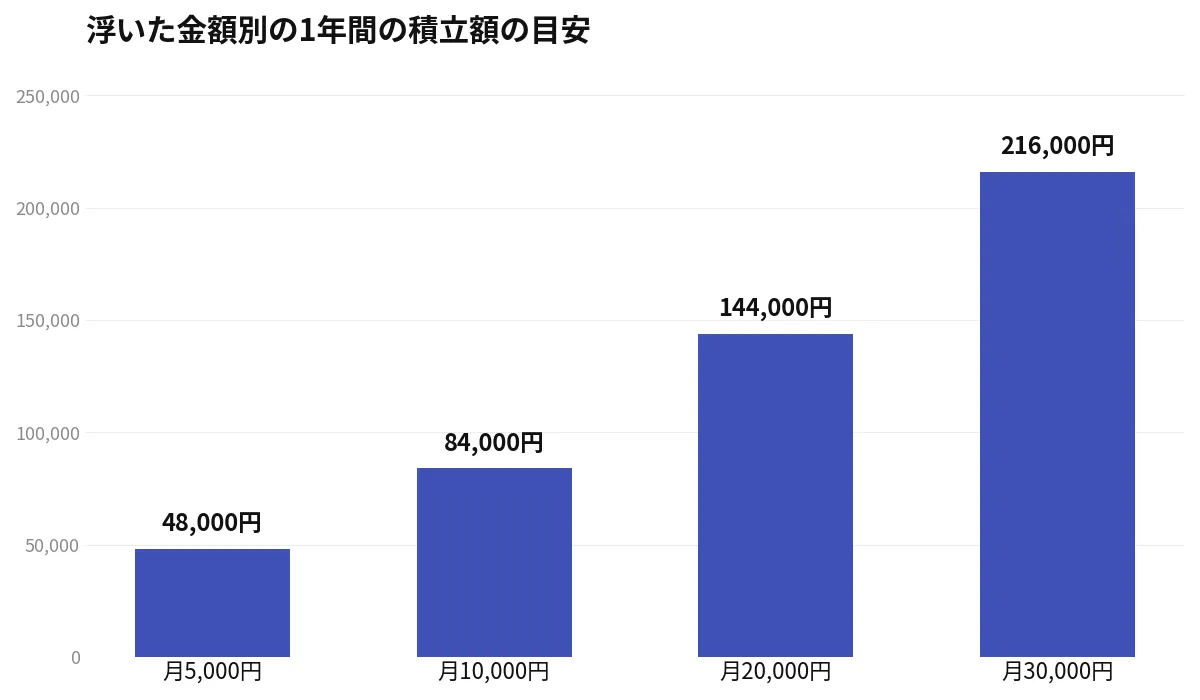
月5,000円が浮いた場合は、ほとんどを備えに回す配分が現実的です。月1万円が浮いた場合は、備えに7,000円、旅行や家電の買い替えなどの目的別の積立に2,000円、自由に使う分に1,000円という分け方が例になります。月2万円以上浮いた場合は、目的別の積立の割合を増やしても、備えへの積み上げは月1万円以上を確保できます。
目的別の積立とは、使い道と時期が決まっているお金を、目的ごとに分けて貯める方法です。車の買い替え、子どもの進学、住宅の修繕、家族旅行などが代表例です。目的ごとに分けておくと、あとどれくらいで目標額に届くかが分かり、途中で取り崩す判断も減ります。金額が小さいうちは口座を分ける必要はなく、家計簿やメモ上で目的別の残高を管理するだけでも効果があります。
自由に使う分をゼロにしないことも、続けるための工夫です。固定費の見直しは、生活の満足度を下げるために行うものではありません。浮いた分の一部を家族の楽しみに使うことで、見直しの成果を実感でき、次の見直しへの意欲も保ちやすくなります。
つみたての一般的な考え方
生活防衛資金のめどが立ったあとは、将来に向けたつみたてを検討する段階に入ります。ここでは、特定の商品ではなく、一般的な考え方だけを紹介します。
つみたての基本は、少額でも長く続けることです。毎月決まった金額を積み立てる方法は、収入の範囲内で無理なく続けやすく、家計のリズムを崩しません。金額を決めるときは、生活防衛資金への先取りと、目的別の積立を差し引いた残りから考える順序が大切です。順序を逆にすると、備えが不足した状態で将来分だけが増えていく形になり、急な支出のときに積み立てを取り崩す事態になりかねません。
税制上の優遇を受けられる制度など、国が用意した仕組みもあります。制度には対象者や金額の上限、引き出しの条件などがあり、内容は変更される場合があります。利用するかどうかは、ご自身の収入や家族構成、目的に照らして判断し、最新の情報は公的な案内や各機関の公式情報で確認してください。この記事では、制度や商品の優劣を比較したり、特定のものをすすめたりはしません。
また、つみたてを始める前に、借入金の状況も確認してください。金利の高い借り入れがある場合は、その返済を優先したほうが、家計全体では有利になる場合があります。浮いたお金の配分は、備え、返済、目的別の積立、将来へのつみたて、楽しみの支出という順序で並べて考えると、判断の軸がぶれにくくなります。
続けるための見直しと記録
先取りの仕組みは、作ったあとの管理も大切です。半年に一度、浮いた金額と先取りの金額がずれていないかを確認してください。固定費をさらに見直して浮いた金額が増えた場合は、先取りの金額も増やす調整をします。逆に、家族構成の変化などで生活費が増えた場合は、先取りの割合を見直す時期です。無理な金額を続けて家計が回らなくなるよりも、割合を下げて継続するほうが、長期的には積み上がります。
記録は簡単なもので問題ありません。固定費の見直し日、浮いた金額、先取りの設定金額をメモに残しておくと、年末の家計の棚卸しの際にも役立ちます。1年分の記録が残ると、備えがどれだけ増えたかが見える形になり、固定費の見直しの成果を世帯で共有できます。
世帯の状況別の配分の考え方
配分の割合は、世帯の状況によって変える必要があります。代表的な3つの状況について、考え方を紹介します。
子どもが小さく、将来の教育費の準備が必要な世帯では、生活防衛資金の次に、教育のための目的別の積立を厚くする考え方があります。進学の時期が決まっている支出は、必要な時期と金額の見通しが立てやすく、月々の積立額を逆算できます。浮いたお金の配分を決める際は、進学までの残り年数で目標額を割り、毎月の必要額を先に確保する順序が現実的です。
住宅ローンの返済がある世帯では、備えと返済のバランスが論点になります。返済を早める効果と、手元の備えを厚くする安心感は、どちらも家計にとって意味があります。一般には、生活防衛資金が3か月分に届くまでは備えを優先し、それを超えた分から繰り上げ返済も選択肢に入れる考え方が知られています。金利や残りの返済期間、家計の安定度によって適切な配分は変わりますので、世帯の数字に当てはめて検討してください。
共働きで収入が安定している世帯では、生活防衛資金の目標を3か月分に置き、早い段階から目的別の積立や将来へのつみたての割合を高める進め方も考えられます。2人分の収入がある世帯は、片方の収入が一時的に止まっても、もう片方で生活費の多くをまかなえる場合があるためです。ただし、2人とも同じ業界で働いている場合など、収入の動きが連動しやすい世帯では、目標を厚めに置く判断も必要です。世帯ごとの事情を踏まえて、金額を決めてください。
いずれの状況でも共通するのは、先取りの仕組みを先に作り、配分の割合はあとから調整できるという点です。最初から完璧な配分を目指す必要はありません。まず備えへの先取りを始め、半年後の見直しで割合を調整する進め方で十分に成果は積み上がります。
浮いたお金を増やす次の見直しとの関係
浮いたお金の使い道が決まると、固定費の見直しへの向き合い方も変わります。削減した金額がそのまま備えの増加として見えるため、見直しの成果が実感しやすくなるためです。成果が見える世帯ほど、次の見直しにも取り組みやすくなります。通信費の次は水道光熱費、その次は保険というように、段階的に進めた見直しの効果は、先取りの金額の増加として表れます。
逆に、使い道を決めないまま見直しだけを繰り返すと、削減の成果が見えず、取り組みが途切れやすくなります。固定費を見直すたびに、浮いた金額を計算し、先取りの設定額に反映させる作業をセットにしてください。見直しと使い道は、片方だけでは効果が半分になってしまいます。両方を回すことで、年間の貯蓄の増加額は着実に大きくなります。
配分を決めるときに避けたい進め方
配分を決める際に避けたいのは、浮いた金額のすべてを将来のために回し、現在の生活にまったく回さない形にすることです。固定費の見直し自体は生活を豊かにするための手段です。楽しみの分を完全に断つ配分は長続きしにくく、途中で仕組みごとやめてしまう原因になります。もう1つ避けたいのは、浮いた金額を正確に計算せずに、感覚で先取り額を決める進め方です。実際の削減額よりも大きな金額を先取りすると、生活費の口座が不足し、結局貯蓄を取り崩す結果になります。先取り額は、必ず見直し前後の固定費の差額をもとに決めてください。
よくある質問
浮いたお金が月3,000円ほどと少ないです。先取りする意味はありますか
あります。月3,000円でも年間で3万6,000円、5年で18万円になります。金額の大小よりも、給料日に自動で移す仕組みを作ることが大切です。仕組みができていれば、あとから固定費をさらに見直して浮いた金額が増えたときに、そのまま先取り額を増やすだけで対応できます。
生活防衛資金は夫婦で1つにまとめるべきですか
世帯の生活費に対する備えですので、世帯で1つの目標額を決める考え方が基本です。ただし、口座をどちらか一方の名義に寄せると、手続きや万が一の際の扱いに制約が出る場合があります。目標額は世帯で共有し、置き場所は夫婦それぞれの口座に分けるなど、管理のしやすさと安全性のバランスで決めてください。
備えが目標額に達したら、浮いたお金はどう使いますか
目的別の積立や将来へのつみたてへの配分を増やす段階です。進学や住宅、車などの大きな支出の予定がある場合は、その目的別の積立を厚くします。予定がない場合は、家族で楽しむ支出の割合を増やす選択肢もあります。いずれの場合も、先取りで移す仕組み自体は維持し、移す先を切り替える形にすると、支出に溶ける状態に戻りにくくなります。
住宅ローンや奨学金などの返済がある場合はどう配分しますか
金利負担のある借り入れは、返済を早めることで支払う利息が減る場合があります。生活防衛資金がまったくない状態では、まず少額でも備えを確保し、並行して返済を進める考え方があります。備えが3か月分程度まで届いたら、繰り上げ返済への配分を増やすなど、段階ごとに優先順位を変えてください。具体的な判断は、借り入れの金利や残りの期間によって変わります。
まとめ
固定費の見直しで浮いたお金の使い道を解説しました。ポイントをまとめます。
- 浮いたお金は、給料日に先取りで別の口座や積立に移す仕組みにすることが大切です。月末に残ったら貯める方法では、浮いた分が支出に混ざって消えやすくなります
- 最初の目標は、生活費の3か月分から6か月分を目安とする生活防衛資金です。浮いたお金は、まずこの備えを満たすことに優先して回します
- 備えが整ったあとは、目的ごとに分けた積立と、家族で楽しむ支出への配分を検討します。浮いた金額別の配分例を参考に、無理のない割合を決めてください
固定費を下げた直後が、仕組み作りの最適なタイミングです。浮いた金額を確認し、今月の給料日から先取りを始めてみてください。