共働き世帯では、家賃や光熱費などの固定費を夫婦でどう分けるかが、家計管理の最初の悩みになります。結婚した当初に何となく決めた分け方をそのまま続けていると、どちらか一方の負担が重くなったり、貯蓄の担当があいまいになったりすることがあります。収入に差がある場合は、半分ずつにすると負担感に差が出やすくなります。
分け方に正解は1つではありません。収入比で分ける方法、項目ごとに担当を決める方法、共通口座に集めて払う方法があり、世帯の収入や性格、使う口座の数によって向き不向きが変わります。大切なのは、固定費の合計額を2人で把握し、分け方を言葉にして合意しておくことです。
この記事では、共働き世帯の固定費の分け方を、按分と担当制と共通口座の方法を比較しながら解説します。結論は次の3点です。
- 固定費の分け方は、収入比で按分する方法、項目別に担当を決める方法、共通口座に入れる方法の3つが基本です。収入差が大きい世帯ほど、収入比の按分が負担感をそろえやすくなります
- 按分の計算は、固定費の合計にそれぞれの収入割合を掛けて求めます。手取り28万円と22万円の世帯では、56パーセントと44パーセントに分ける計算になります
- どの方法でも、固定費の合計額と貯蓄の担当を2人で共有し、収入や家族構成が変わったタイミングで分け方を見直すことが大切です
なお、この記事で紹介する料金や削減額は2026年11月時点の目安です。料金やキャンペーンは変更されることがありますので、申し込む前に必ず各社の公式サイトで最新の料金を確認してください。
分け方の前に固定費の合計を把握します
分け方を決める前に、世帯の固定費がいくらあるのかを合計する必要があります。家賃や住宅ローン、水道光熱費、通信費、保険料、サブスク、車関係、保育料や習い事などを、引き落とし口座を問わずすべて書き出してください。年払いの保険料や自動車税は、年間の金額を12で割って月換算で加えます。
共働き世帯では、固定費の引き落としが夫の口座と妻の口座に分散していることが多く、合計額が見えにくくなっています。たとえば、家賃と光熱費は夫の口座、スマホ代と保険料とサブスクは妻のカードというように分かれていると、世帯全体で月いくら出ているのかをどちらも把握していない状態になりがちです。分け方の議論の前に、合計額を1枚の表にまとめる作業が欠かせません。
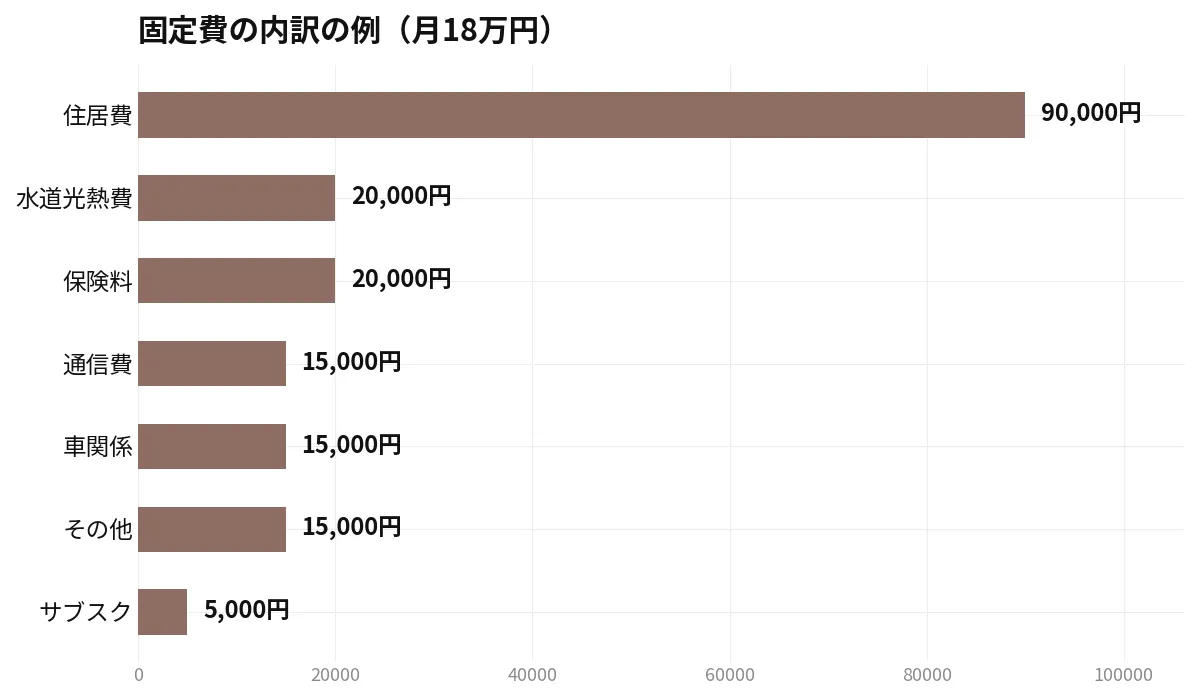
この記事では、計算例として世帯の固定費の合計を月18万円とします。内訳の目安は、住居費が月9万円、水道光熱費が月2万円、通信費が月1万5,000円、保険料が月2万円、サブスクが月5,000円、車関係が月1万5,000円、その他が月1万5,000円です。収入の例は、夫の手取りが月28万円、妻の手取りが月22万円で、世帯の手取り合計は月50万円とします。
3つの分け方の比較表
代表的な3つの分け方を比較します。それぞれの仕組みと向いている世帯をまとめました。
| 分け方 | 仕組み | 向いている世帯 | 管理の手間 |
|---|---|---|---|
| 収入比で按分 | 固定費の合計を、2人の手取りの割合に応じて分けます | 収入差がある世帯、負担感をそろえたい世帯 | 毎月の精算か、共通口座への振り込みが必要です |
| 項目別の担当制 | 家賃は夫、光熱費と通信費は妻のように、項目ごとに払う人を決めます | 収入差が小さい世帯、手間をかけたくない世帯 | 精算は不要ですが、金額のバランス確認が必要です |
| 共通口座方式 | 2人で決めた金額を共通口座に入れ、固定費はすべてそこから払います | 固定費を一元管理したい世帯、貯蓄もまとめたい世帯 | 共通口座の開設と、引き落とし先の変更が必要です |
3つの方法は組み合わせることもできます。たとえば、共通口座に入れる金額を収入比で按分する使い方は、按分と共通口座の組み合わせです。担当制で進めながら、金額の差が大きい項目だけ精算する方法もあります。最初から完璧な形を目指すのではなく、続けられる形を選ぶことが大切です。
収入比で按分する方法と計算例
収入比の按分は、2人の手取りの合計に対するそれぞれの割合を求め、固定費の合計にその割合を掛ける方法です。計算例で確認します。夫の手取りが月28万円、妻の手取りが月22万円の場合、世帯の手取り合計は月50万円です。夫の割合は28万円を50万円で割って56パーセント、妻の割合は22万円を50万円で割って44パーセントになります。
固定費の合計が月18万円の場合、夫の負担額は18万円に56パーセントを掛けて10万800円、妻の負担額は18万円に44パーセントを掛けて7万9,200円です。端数を整理して、夫が月10万円、妻が月8万円と決める世帯も多いです。半分ずつの月9万円ずつと比べると、夫が月1万円多く、妻が月1万円少なく負担する形になります。妻の手取りに対する負担割合は、半分ずつの場合は40.9パーセント、按分の場合は36.0パーセントです。夫の負担割合は、半分ずつの場合は32.1パーセント、按分の場合は36.0パーセントです。按分では2人の負担割合がそろうため、負担感の差が出にくくなります。
按分の割合は、手取りで計算するのが基本です。額面の給与で計算すると、税金や社会保険料の差で実態とずれる場合があります。ボーナスの扱いも事前に決めておく必要があります。ボーナスを固定費の負担に含める場合は、年間の手取りの合計で割合を計算し直してください。ボーナスを含めない場合は、毎月の手取りだけで按分し、ボーナスは貯蓄や大きな支出に回す役割分担を決めておくと管理しやすくなります。
按分の弱点は、計算と精算の手間がかかることです。毎月金額が変わる水道光熱費まで厳密に按分すると、精算が面倒になります。実務では、固定費の合計を概算で決め、毎月定額を分け合う形にする世帯が多いです。たとえば、固定費は月18万円前後と見積もって、夫が月10万円、妻が月8万円を共通の支払いに充てる形です。半年に一度、実際の合計と照らし合わせて金額を調整すると、実態とのずれが大きくなりません。
項目別に担当を決める方法
担当制は、項目ごとに支払う人を決める方法です。精算が不要で、今日から始められる点が大きな利点です。担当の例を紹介します。夫が住居費の月9万円と車関係の月1万5,000円で合計月10万5,000円、妻が水道光熱費の月2万円、通信費の月1万5,000円、保険料の月2万円、サブスクの月5,000円、その他の月1万5,000円で合計月7万5,000円を担当する形です。合計は月18万円で一致します。
担当制で注意したいのは、金額のバランスと、値上げへの対応です。電気代のように季節で変動する項目や、更新で金額が変わる保険料は、担当した側の負担だけが増えていきます。年に一度は担当項目の合計を並べて、差が開きすぎていないかを確認してください。差が月2万円以上開いている場合は、項目を入れ替えるか、一部を精算する調整が必要です。
また、担当制では相手の払っている金額が見えにくく、固定費の値上がりに気づきにくい弱点があります。担当を決めたあとも、世帯の固定費の一覧表は2人で共有し、契約の更新や乗り換えは相談して決める運用がおすすめです。クレジットカードのポイントをどちらに集めるかも、担当制では事前に決めておくと公平感が保ちやすくなります。
共通口座に入れる方法
共通口座方式は、夫婦共通の口座を作り、2人が決めた金額を毎月入金して、固定費の引き落としをすべてその口座に集める方法です。固定費の出入りが1つの口座にまとまるため、世帯の固定費の合計が常に把握できます。家賃や光熱費の値上がりにも気づきやすくなります。
入金額の決め方は2通りあります。1つは固定費の合計に少し余裕を加えた金額を、収入比で分けて入れる方法です。固定費が月18万円の世帯では、予備分を含めて月19万円を入金し、夫が月10万6,000円、妻が月8万4,000円を入れる計算です。もう1つは同額ずつ入れる方法で、2人が月9万5,000円ずつ入れる形です。収入差が小さい世帯では同額方式でも負担感に差が出にくくなります。
共通口座を作る際の注意点は3つあります。1つ目は、口座の名義はどちらか1人のものになるため、大きな金額を入れすぎないことです。固定費の支払いと数か月分の予備までにとどめ、まとまった貯蓄はそれぞれの個人口座や別の仕組みで管理する世帯が多いです。2つ目は、引き落とし先の変更手続きに時間がかかることです。家賃や保険料など、変更に書面が必要なものもありますので、月をまたいで順に移してください。3つ目は、共通口座の残高と明細を2人とも確認できる状態にすることです。片方だけが管理すると、もう片方には家計が見えなくなってしまいます。
メリットとデメリットの比較表
3つの方法のメリットとデメリットを、あらためて整理します。
| 分け方 | メリット | デメリット |
|---|---|---|
| 収入比で按分 | 負担割合がそろい、公平感を持ちやすいです。収入が変わっても割合の計算し直しで対応できます | 毎月の精算や振り込みの手間がかかります。ボーナスの扱いを決める必要があります |
| 項目別の担当制 | 精算が不要で、すぐに始められます。支払いの責任の所在がはっきりします | 金額のバランスが崩れやすく、相手の支出が見えにくくなります。値上がりが担当者だけの負担になります |
| 共通口座方式 | 固定費の合計と残高が一目で分かり、値上がりに気づきやすくなります。支払い忘れも防ぎやすくなります | 口座の開設と引き落とし先の変更に手間がかかります。名義人でない側は手続きに制限があります |
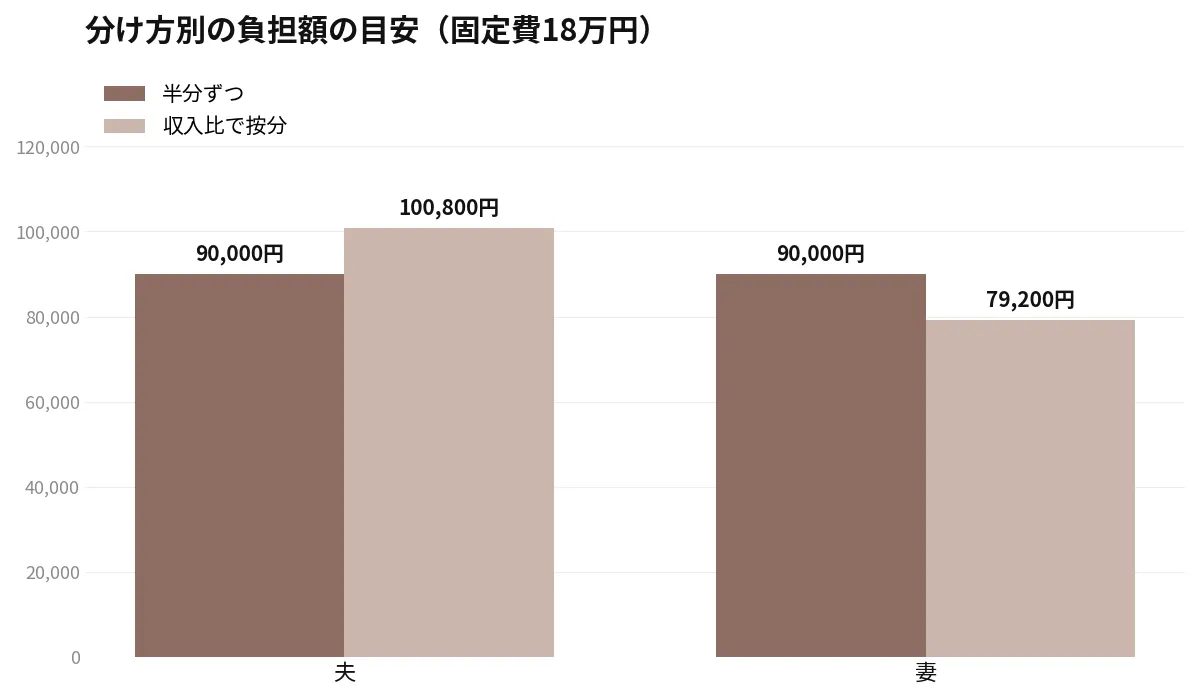
収入差が月5万円以上ある世帯では、半分ずつの分け方や担当制だけでは負担割合に差が出やすくなります。手取り28万円と22万円の例では、半分ずつの負担割合は夫が32.1パーセント、妻が40.9パーセントで、8.8ポイントの差が開きます。この差が不公平感の原因になる場合は、按分を取り入れる価値があります。逆に収入差が月2万円ほどまでの世帯では、担当制の手軽さが勝る場合が多いです。
貯蓄の分け方も合わせて決めます
固定費の分け方を決めるときは、貯蓄をどちらがどれだけ担当するかも合わせて決めてください。固定費だけを公平に分けても、貯蓄を片方だけが担っていると、資産の増え方に大きな差がつきます。たとえば、夫が固定費と貯蓄の両方を多く負担し、妻の手取りが自由なお金ばかりになる形や、その逆の形は、将来の資産形成で差が開きます。
おすすめの考え方は、固定費と貯蓄を合計した世帯の必要額を出し、その合計を収入比で分ける方法です。固定費が月18万円、世帯の貯蓄目標が月8万円の場合は、必要な合計は月26万円です。56パーセントと44パーセントで分けると、夫が月14万5,600円、妻が月11万4,400円を、固定費と貯蓄に充てる計算になります。残りのお金は、夫が月13万4,400円、妻が月10万5,600円となり、それぞれの変動費と自由なお金に使えます。割合で分けると、自由に使えるお金の比率もそろいます。
教育費や住宅購入などの大きな目標がある世帯では、貯蓄の目的ごとに口座や名義を分けておくと、進み具合が確認しやすくなります。どちらか一方が時短勤務や育児休業で収入が下がる期間は、按分の割合を一時的に変える取り決めも有効です。収入が戻ったあとに元の割合へ戻す条件も含めて、話し合っておいてください。
分け方を見直すタイミング
分け方は一度決めたら終わりではありません。見直しのタイミングは主に4つあります。1つ目は昇給や転職でどちらかの収入が変わったときです。手取りが月3万円以上変わったら、按分の割合を計算し直してください。2つ目は子どもが生まれたときです。保育料などの新しい固定費が増え、働き方も変わります。3つ目は住宅を購入したときや引っ越したときです。固定費の中で最も大きい住居費が変わるため、全体のバランスが崩れます。4つ目はどちらかが時短勤務や育児休業に入るときです。収入が一時的に下がる側の負担を軽くする調整が必要になります。
見直しの話し合いは、年に一度、決まった時期に行うと習慣化しやすくなります。年末や年度末に固定費の一覧を更新し、分け方も合わせて確認する流れがおすすめです。金額の話は感情的になりやすいため、固定費の一覧表という事実をもとに話すと、冷静に決めやすくなります。
実際の精算の進め方の例
分け方を決めたあとは、毎月の精算の流れを具体的に決めておく必要があります。按分方式の例で紹介します。固定費の支払い口座が夫の口座に集中している世帯では、月末に妻が自分の負担分を夫の口座へ振り込む流れが一般的です。先ほどの計算例では、妻の負担は月7万9,200円です。端数をそろえて月7万9,000円を毎月決まった日に振り込む決まりにすると、計算は年に一度の見直しだけで済みます。
振り込みには手数料がかかる場合があります。同じ金融機関同士の振り込みや、定額自動送金の仕組みを使うと、手数料を抑えられる場合があります。手数料の有無は金融機関によって異なりますので、事前に確認してください。手数料が毎月数百円かかると、年間では数千円になります。固定費の見直しで得た削減効果を手数料で失わないよう、振り込み方法も含めて設計することが大切です。
共通口座方式の場合は、給料日の翌日にそれぞれの給与口座から共通口座へ自動で入金する設定にすると、手作業がなくなります。入金額が固定費の合計を上回る月は残高が積み上がり、下回る月はその残高でまかなう流れになります。残高が増えすぎた場合は、半年に一度、余剰分を貯蓄へ移す決まりを作っておくと、共通口座に必要以上の金額が滞留しません。
担当制の場合は精算を行いませんが、月に一度、固定費の合計だけは口頭でも確認する習慣が有効です。電気代が高かった月や、保険料の更新があった月は、その金額を共有してください。金額の共有があるだけで、世帯の固定費の総額が把握でき、担当制の弱点である見えにくさを補うことができます。
よくある質問
Q. 収入差がない場合は半分ずつで問題ありませんか。
A. 手取りの差が月2万円ほどまでであれば、半分ずつでも負担割合の差は小さく、問題になりにくいです。手取りが2人とも月25万円で固定費が月18万円の場合は、負担は月9万円ずつ、負担割合は2人とも36.0パーセントでそろいます。ただし、片方だけがボーナスのない働き方をしているなど、年収ベースで差がある場合は、年間の手取りで割合を確認してください。
Q. 生活費と固定費は分けて考えるべきですか。
A. 分けて考えるほうが管理しやすくなります。固定費は金額が決まっているため分け方の計算がしやすく、食費などの変動費は月によって変わるため、担当制や共通の財布で管理する世帯が多いです。この記事で扱うのは固定費の分け方です。変動費まで含めて1つの方法に統一する必要はありません。世帯に合った組み合わせで問題ありません。
Q. 共通口座はどの銀行で作るとよいですか。
A. 特定の銀行をおすすめするものではありませんが、選ぶ際の観点は3つあります。給与口座から自動で振り替えられるか、手数料がかからないか、2人ともアプリや明細で残高を確認できるかです。引き落としの種類によっては対応していない金融機関もありますので、家賃や保険料の引き落としが可能かを事前に確認してください。
Q. 片方がパート勤務で収入が少ない場合はどう分けますか。
A. 収入比の按分が向いています。たとえば手取りが月30万円と月10万円の世帯では、割合は75パーセントと25パーセントです。固定費が月16万円の場合は、月12万円と月4万円の負担になります。家事や育児の負担も含めて考える世帯も多いです。金額の割合だけでなく、家庭内の役割全体を見て、2人が納得できる形を決めてください。
まとめ
共働き世帯の固定費の分け方を解説しました。ポイントをまとめます。
- 固定費の分け方は、収入比で按分する方法、項目別に担当を決める方法、共通口座に入れる方法の3つが基本です。収入差が大きい世帯ほど、収入比の按分が負担感をそろえやすくなります
- 按分の計算は、固定費の合計にそれぞれの収入割合を掛けて求めます。手取り28万円と22万円の世帯では、56パーセントと44パーセントに分ける計算になります
- どの方法でも、固定費の合計額と貯蓄の担当を2人で共有し、収入や家族構成が変わったタイミングで分け方を見直すことが大切です
まずは世帯の固定費をすべて書き出して合計額を出すことから始めてください。合計額が分かれば、3つの方法のどれが自分たちに合うかが見えてきます。