手取り月30万円で夫婦2人暮らしをしているのに、毎月お金が残りにくいと感じている方は少なくありません。食費や日用品を節約しているつもりでも貯蓄が増えない場合は、毎月決まって出ていく固定費が膨らんでいる可能性があります。固定費は一度契約すると金額が変わらないため、気づかないまま高い状態が続いてしまうのです。
夫婦2人暮らしでは、一人暮らしと比べて住居費や水道光熱費の分かち合いができる一方で、スマホ代や保険料、車の費用などが2人分になる項目も増えます。どこにいくらかかっているのかを項目ごとに把握しないと、削るべき場所を取り違えてしまいます。家賃だけを見ても全体像はつかめません。
この記事では、手取り月30万円・夫婦2人暮らしを想定し、固定費の項目別の目安額と割合を早見表で解説します。結論は次の3点です。
- 手取り月30万円の固定費の目安は合計で月15万円前後、手取りの50パーセント以内が目安です。住居費は月8万5,000円前後、割合は28パーセントほどが目安です
- 住居費を除く固定費では、水道光熱費・通信費・保険料・車関係の順に金額が大きくなりやすいです。とくにスマホ2台分と保険料の合計で目安を超えるケースが多いです
- 見直しでは通信費・サブスク・保険料・水道光熱費の順に進めると、合計で月1万5,000円から2万円ほど浮く場合があります。住居費は無理に動かさず、変えやすい項目から着手します
なお、この記事で紹介する料金や削減額は2026年11月時点の目安です。料金やキャンペーンは変更されることがありますので、申し込む前に必ず各社の公式サイトで最新の料金を確認してください。
手取り月30万円・夫婦2人暮らしの固定費早見表
最初に、全体像を早見表で確認します。次の表は、手取り月30万円の夫婦2人暮らしを想定した固定費の目安です。住居費は賃貸住宅を想定し、車は1台保有するケースで計算しています。地域や住まいの広さ、車の有無によって金額は変わりますので、あくまで目安としてご覧ください。
| 項目 | 月額の目安 | 手取り30万円に対する割合 | 内容の目安 |
|---|---|---|---|
| 住居費 | 85,000円 | 28.3パーセント | 家賃・管理費、または住宅ローン返済と管理費など |
| 水道光熱費 | 18,000円 | 6.0パーセント | 電気代・ガス代・水道代の合計 |
| 通信費 | 12,000円 | 4.0パーセント | スマホ2台分と自宅のインターネット回線 |
| 保険料 | 18,000円 | 6.0パーセント | 生命保険・医療保険・火災保険・自動車保険の月換算 |
| サブスク | 3,000円 | 1.0パーセント | 動画配信・音楽配信・アプリなどの合計 |
| 車関係 | 10,000円 | 3.3パーセント | 駐車場代・ガソリン代の定額部分・車検の月換算など |
| その他固定費 | 4,000円 | 1.3パーセント | 新聞・習い事・各種会費など |
| 合計 | 150,000円 | 50.0パーセント | 固定費全体の目安 |
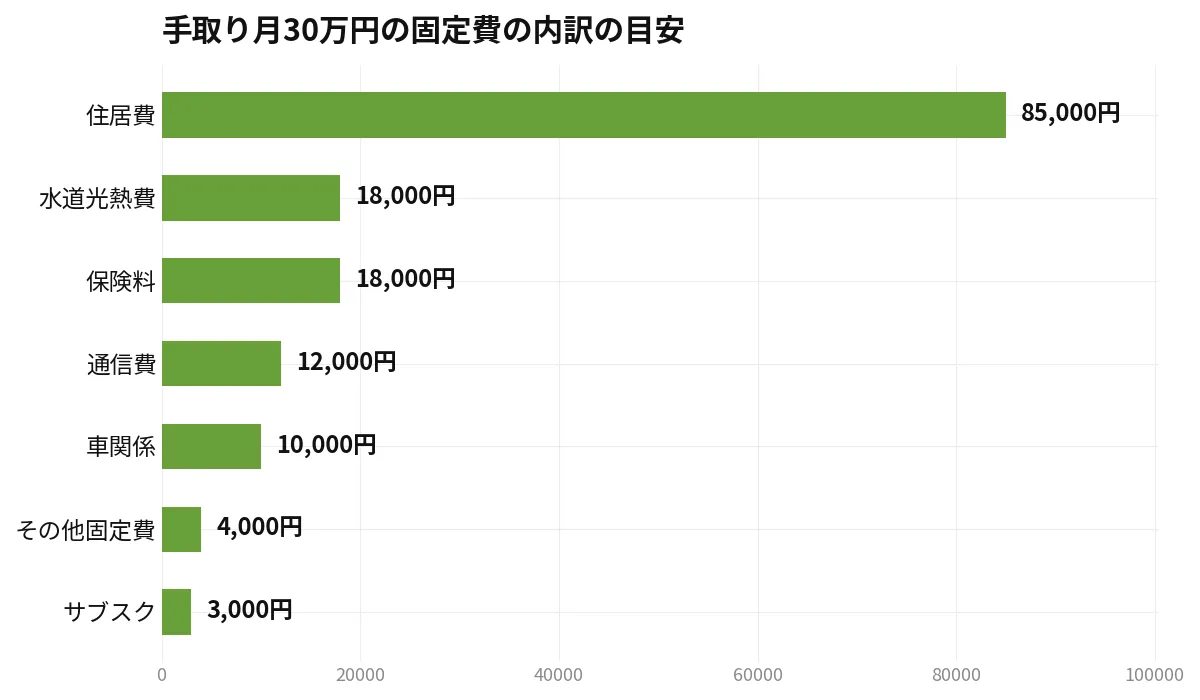
合計は月15万円、手取りのちょうど50パーセントになります。この割合が55パーセントを超え、月16万5,000円以上になっている場合は、どこかの項目が目安より膨らんでいるサインです。逆に45パーセント以下、月13万5,000円以下に収まっている場合は、固定費は比較的抑えられている状態と言えます。
残りの月15万円が、食費や日用品などの変動費と、貯蓄に回すお金になります。たとえば食費を月6万円、日用品や被服費などを月3万円、交際費や趣味を月2万円とすると、変動費は月11万円ほどになります。貯蓄に回せるのは月4万円前後が目安です。手取りの13パーセントほどを貯蓄に回せると、年間で48万円ほど積み上がる計算になります。
車を持たない世帯では、車関係の月1万円と駐車場代が不要になる分、固定費の合計は月13万5,000円から14万円ほどまで下がります。その分を貯蓄に回せば、月5万円以上の貯蓄も目指しやすくなります。逆に住宅ローンの返済額が月10万円を超える世帯では、固定費の合計が月16万円を超えやすくなります。ローン返済はすぐに変えられないため、ほかの項目で調整する考え方が現実的です。
項目ごとの内訳とチェックポイント
早見表の各項目について、内訳と確認するポイントを詳しく解説します。ご自身の金額と1項目ずつ比べながら読み進めてください。
住居費の目安は月8万5,000円前後です
住居費の目安は、手取りの25パーセントから30パーセントほどです。手取り月30万円では、月7万5,000円から9万円が目安の範囲になります。この記事の早見表では月8万5,000円、割合は28.3パーセントとしています。賃貸の場合は家賃と管理費や共益費の合計、持ち家の場合は住宅ローンの返済額に管理費や修繕積立金、固定資産税の月換算を加えた金額で比べてください。
住居費が月10万円を超え、手取りの33パーセント以上になっている場合は、ほかの項目をいくら削っても家計が苦しくなりやすい状態です。ただし、引っ越しには初期費用がかかり、仕事や生活の利便性にも関わります。すぐに引っ越しを決めるのではなく、更新のタイミングやライフスタイルが変わるタイミングで検討するのが現実的です。持ち家の場合は、住宅ローンの借り換えで返済額が下がる場合がありますが、手数料も含めた総額で判断する必要があります。
水道光熱費の目安は月1万8,000円前後です
夫婦2人暮らしの水道光熱費は、電気代が月9,000円前後、ガス代が月5,000円前後、水道代が月4,000円前後で、合計月1万8,000円ほどが目安です。割合は手取りの6.0パーセントになります。電気代は季節による変動が大きく、夏と冬は冷暖房の影響で月1万2,000円以上になる月もあります。年間の合計を12で割った平均で比べると、実態をつかみやすくなります。
水道光熱費が月2万5,000円を超えている場合は、契約プランや使い方の見直しで下がる余地があります。電力会社やガス会社を乗り換えると、使い方を変えなくても月1,000円から2,000円ほど下がる場合があります。契約アンペアが必要以上に大きくないか、古いプランのままになっていないかも確認する価値があります。
通信費の目安は月1万2,000円前後です
通信費は、スマホ2台分と自宅のインターネット回線の合計です。目安は月1万2,000円、割合は4.0パーセントです。内訳の目安は、スマホが1台あたり月3,000円ほどで2台分が月6,000円、インターネット回線が月5,500円前後、その他に固定電話やオプションなどで月500円ほどです。
夫婦2人とも大手キャリアの料金プランを使っている場合、スマホ代だけで月1万4,000円から1万6,000円ほどになり、通信費の合計が月2万円を超えることがあります。この場合は目安との差が月8,000円以上開いており、見直しの優先度が最も高い項目です。データ使用量が月3ギガバイトから10ギガバイトほどであれば、料金の安いプランでも足りる場合が多いです。まずは2人分の先月と先々月のデータ使用量を確認することから始めてください。
保険料の目安は月1万8,000円前後です
保険料の目安は月1万8,000円、割合は6.0パーセントです。内訳の目安は、夫婦2人分の生命保険と医療保険で月1万2,000円ほど、自動車保険の月換算で月4,000円ほど、火災保険の月換算で月2,000円ほどです。年払いにしている保険は、年間の保険料を12で割って月換算で比べてください。
保険料が月3万円を超えている場合は、保障が重複していないかを確認する余地があります。たとえば、夫婦それぞれが手厚い医療保障に入っていたり、住宅ローンの団体信用生命保険と生命保険の死亡保障が重なっていたりするケースです。保険は万が一の備えですので、金額だけで削る判断は避けてください。保障内容を確認し、重複や過剰な部分だけを整理する考え方が大切です。
サブスクと車関係の目安です
サブスクの目安は月3,000円、割合は1.0パーセントです。動画配信が月1,500円前後、音楽配信が月1,000円前後、その他のアプリやサービスで月500円ほどを想定しています。夫婦でアカウントを共有できるサービスは、別々に契約すると2倍の金額になります。家族向けのプランにまとめられないかを確認するだけでも、月1,000円前後下がる場合があります。
車関係の目安は月1万円、割合は3.3パーセントです。駐車場代が月5,000円から1万円ほどかかる地域では、この項目だけで目安を超えます。車検や自動車税は毎月の支出ではありませんが、年間でかかる金額を12で割って固定費に入れておくと、家計の見通しが立てやすくなります。車の使用頻度が週末だけの場合は、カーシェアなどと年間の総額を比べる選択肢もあります。
見直しで浮く額の目安表
固定費が目安を上回っている場合、どの項目からいくら浮くのかを把握すると、作業の優先順位が決めやすくなります。次の表は、夫婦2人暮らしでよくある見直し例と、浮く額の目安をまとめたものです。金額はすべて目安であり、現在の契約内容によって変わります。
| 見直し項目 | 見直し前の目安 | 見直し後の目安 | 浮く額の目安(月額) | 浮く額の目安(年額) |
|---|---|---|---|---|
| スマホ2台のプラン見直し | 15,000円 | 6,000円 | 9,000円 | 108,000円 |
| インターネット回線の見直し | 6,000円 | 5,000円 | 1,000円 | 12,000円 |
| 電気とガスの契約見直し | 14,000円 | 12,500円 | 1,500円 | 18,000円 |
| サブスクの整理と共有化 | 5,000円 | 3,000円 | 2,000円 | 24,000円 |
| 保険の重複整理 | 25,000円 | 22,000円 | 3,000円 | 36,000円 |
| 合計 | 65,000円 | 48,500円 | 16,500円 | 198,000円 |
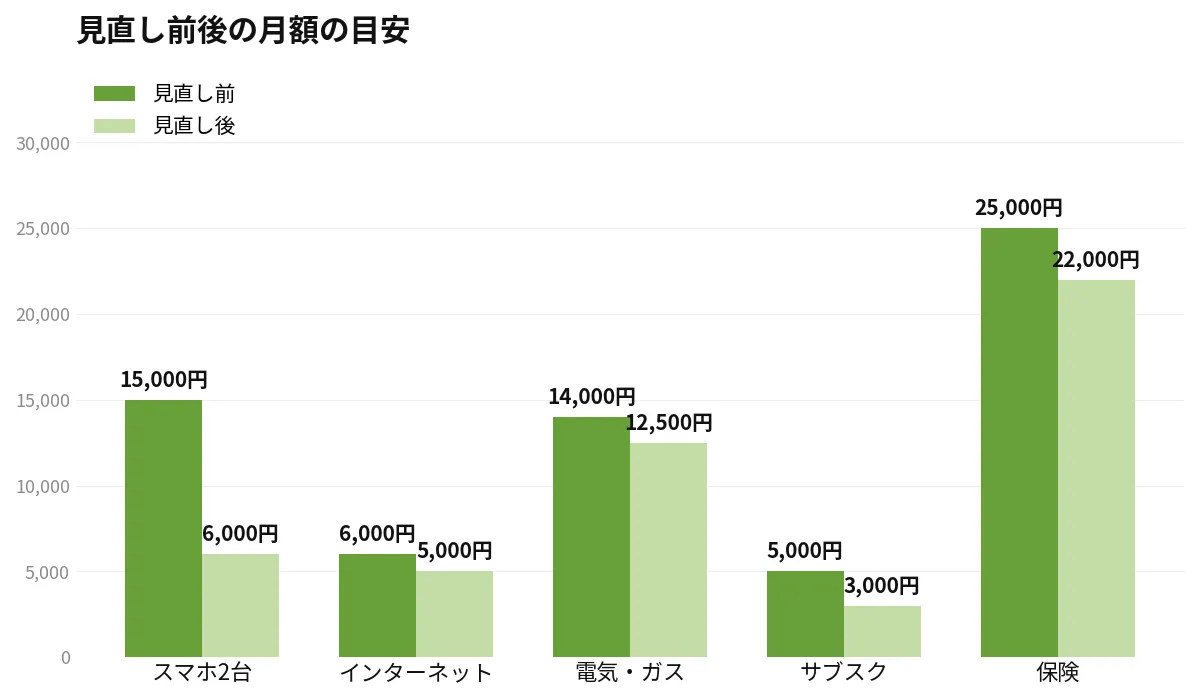
この例では、住居費と車には手を付けずに、月1万6,500円、年間で約19万8,000円が浮く計算になります。すべての世帯で同じ金額が浮くわけではありません。すでにスマホ代を抑えている世帯では通信費の削減余地は小さくなりますし、保険の見直しは保障内容の確認が前提になります。大切なのは、ご自身の金額を早見表と比べて、差が大きい項目から順に手続きを進めることです。
見直しの順番は、通信費、サブスク、保険料、水道光熱費の順がおすすめです。通信費は金額の差が大きく、手続きもオンラインで完結する場合が多いため、最初に取り組むと効果を実感しやすくなります。サブスクは解約手続きが簡単で、その日のうちに終わります。保険料は内容の確認に時間がかかるため、通信費とサブスクのあとにじっくり取り組む流れが無理のない進め方です。
手取り20万円・一人暮らしとの違い
手取り月20万円で一人暮らしの場合と比べると、夫婦2人暮らしの固定費には特徴があります。住居費は2人で分担できるため、1人あたりの負担は下がります。家賃月8万5,000円の住まいでも、1人あたりでは月4万2,500円の計算です。一方で、スマホ代や保険料は2人分になりますし、食費に近い水道光熱費も使用量が増えます。
割合で比べると、一人暮らしでは住居費の割合が30パーセントを超えやすく、夫婦2人暮らしでは住居費の割合が下がる代わりに、保険料と通信費の割合が上がりやすい傾向があります。そのため、手取り30万円の世帯では、住居費よりも先に通信費と保険料を確認するほうが、削減の余地を見つけやすい場合が多いです。
また、世帯の手取りが30万円でも、内訳が1人の収入30万円なのか、夫婦で15万円ずつなのかによって、税金や社会保険、手当の扱いが変わります。この記事の早見表は世帯の手取り合計を基準にしています。配偶者の働き方が変わった場合は、固定費の割合を再計算し直してください。
固定費を書き出す手順
目安と比べるためには、まず自分たちの固定費を正確に書き出す必要があります。手順は次のとおりです。
まず、銀行口座の引き落とし履歴とクレジットカードの明細を、過去3か月分確認します。毎月同じ時期に引き落とされているものが固定費です。年払いの保険料や自動車税などは、年間の金額を12で割って月換算で加えます。次に、項目ごとにこの記事の早見表と同じ分類に分け、月額と割合を計算します。割合は、項目の金額を手取り30万円で割って求めます。たとえば通信費が月1万8,000円であれば、割合は6.0パーセントです。目安の4.0パーセントとの差が2.0ポイント、金額では月6,000円の差があると分かります。
最後に、差の大きい項目から見直しの優先順位をつけます。1回の作業ですべてを終わらせる必要はありません。月に1項目ずつ進めても、半年後には固定費の構成は大きく変わります。見直した結果は、浮いた金額が年間でいくらになるかまで計算しておくと、継続の励みになります。年間の削減額の計算方法は、関連する記事でも詳しく解説しています。
割合が高くても焦らなくてよいケース
固定費の割合が目安を超えていても、理由がはっきりしている場合は焦る必要はありません。たとえば、駅に近く家賃は高めでも、車を持たず交通費がほとんどかからない世帯では、住居費の割合が高い代わりに車関係の費用がゼロになります。都心に住んで通勤時間を短くし、共働きを続けるための住居費であれば、世帯の収入を支える支出とも考えられます。大切なのは、割合の数字だけを見るのではなく、その支出が生活と収入を支えているかどうかを含めて判断することです。理由を説明できない支出が膨らんでいる場合にこそ、見直しの優先度が上がります。
よくある質問
Q. 手取り30万円で固定費が月18万円あります。多すぎますか。
A. 手取りの60パーセントにあたるため、目安の50パーセントを大きく上回っている状態です。まずは項目別の内訳を早見表と比べてください。住居費が月10万円を超えているのか、通信費と保険料で月5万円を超えているのかによって、対策が変わります。変えやすい通信費とサブスクから見直し、半年ほどかけて55パーセント以下を目指す進め方が現実的です。
Q. 住宅ローンがある場合、住居費はどう計算しますか。
A. 住宅ローンの返済額に、管理費や修繕積立金、固定資産税の月換算を加えた金額が住居費です。たとえば返済額が月8万円、管理費などが月1万5,000円、固定資産税が年12万円で月換算1万円の場合は、住居費は月10万5,000円になります。ボーナス払いがある場合は、その分も月換算して加えてください。
Q. 車を持っていない場合、固定費の目安はどう変わりますか。
A. 車関係の月1万円が不要になりますので、固定費の合計の目安は月14万円前後、手取りの47パーセントほどになります。その分、タクシーやレンタカーなどの交通費が変動費として増える場合があります。車を手放すかどうかは、車関係の固定費と、代替の交通費の年間の合計を比べて判断してください。
Q. 固定費の見直しは夫婦でどう進めるとよいですか。
A. それぞれが払っている固定費を合わせて書き出すことから始めてください。スマホ代やサブスクは各自のカードで払っていることが多く、世帯の合計が見えにくくなっています。合計額と割合を2人で確認し、どの項目から見直すかを決めると、手続きの分担もしやすくなります。負担の分け方については、共働き世帯向けの記事も参考になります。
まとめ
手取り月30万円・夫婦2人暮らしの固定費の目安を解説しました。ポイントをまとめます。
- 手取り月30万円の固定費の目安は合計で月15万円前後、手取りの50パーセント以内が目安です。住居費は月8万5,000円前後、割合は28パーセントほどが目安です
- 住居費を除く固定費では、水道光熱費・通信費・保険料・車関係の順に金額が大きくなりやすいです。とくにスマホ2台分と保険料の合計で目安を超えるケースが多いです
- 見直しでは通信費・サブスク・保険料・水道光熱費の順に進めると、合計で月1万5,000円から2万円ほど浮く場合があります。住居費は無理に動かさず、変えやすい項目から着手します
まずは口座の引き落としとカード明細を確認し、自分たちの固定費を早見表と比べてみてください。差の大きい項目が1つ見つかるだけでも、年間の金額にすると大きな違いになります。