手取り月20万円で一人暮らしをしていると、給料が入っても月末には残高が少なくなるという方は多いです。食費を節約しても楽にならない場合は、毎月決まって出ていく固定費の割合が高い可能性があります。固定費は、家賃のように大きなものから、サブスクのように小さなものまで、合計すると手取りの半分を超える場合があります。
手取り20万円の家計では、固定費をいくらに収めるかが貯蓄の分かれ目になります。固定費が手取りの50パーセントにあたる10万円に収まれば、変動費と貯蓄に残りの10万円を配分できます。固定費が12万円を超えると、貯蓄に回す余裕は小さくなります。項目ごとの目安を知ることで、どこから見直すべきかが見えてきます。
この記事では、手取り月20万円の固定費の内訳を解説します。結論は次の3点です。
- 手取り月20万円の一人暮らしでは、固定費の合計は10万円前後、手取りの50パーセントほどが目安です。住居費6万円が最も大きな項目です
- 住居費を除いた固定費は4万円前後が目安です。水道光熱費1万3,000円、通信費8,000円、保険料7,000円などが内訳の目安です
- 見直しでは、通信費とサブスク、保険料で月1万円前後を浮かせられる場合があります。固定費を9万円ほどにできると、貯蓄に回せる金額が増えます
なお、この記事で紹介する料金や削減額は2026年11月時点の目安です。料金やキャンペーンは変更されることがありますので、申し込む前に必ず各社の公式サイトで最新の料金を確認してください。
手取り月20万円の固定費の早見表
次の表は、手取り月20万円の一人暮らしを想定した、固定費の項目別の目安額と割合です。割合は、手取り20万円に対する割合です。すべての項目の合計は10万600円となり、手取りの約50パーセントになります。金額はあくまで目安であり、住んでいる地域や暮らし方によって変わります。
| 固定費の項目 | 目安額 | 手取りに対する割合の目安 |
|---|---|---|
| 住居費(家賃と管理費) | 60,000円 | 30.0パーセント |
| 水道光熱費(電気・ガス・水道) | 13,000円 | 6.5パーセント |
| 通信費(スマートフォンとインターネット) | 8,000円 | 4.0パーセント |
| 保険料(医療保険と火災保険など) | 7,000円 | 3.5パーセント |
| サブスク(動画・音楽など) | 2,600円 | 1.3パーセント |
| 車関係(駐車場と保険と税金の月割り) | 0円 | 0パーセント |
| その他(新聞・ジム・奨学金の返済などから1項目の目安) | 10,000円 | 5.0パーセント |
| 固定費の合計 | 100,600円 | 約50.3パーセント |
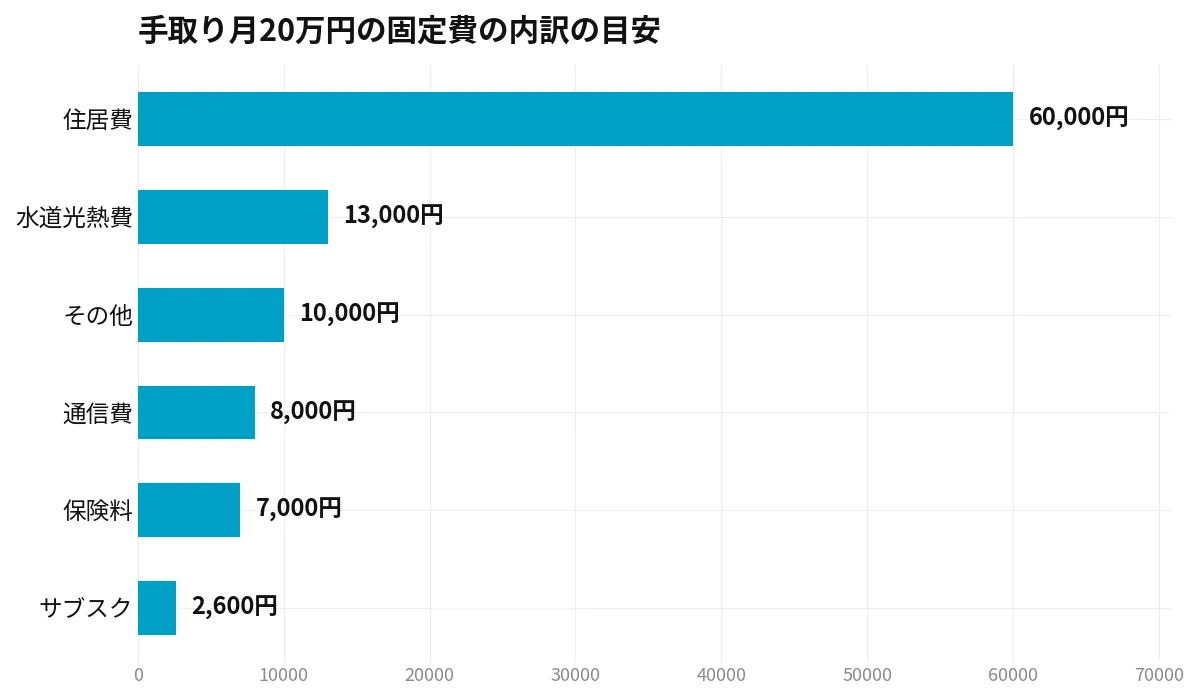
この早見表では、車を持たない一人暮らしを想定しています。車関係の目安額を0円としているため、その他の項目に10,000円を配分しています。車を持つ場合は、駐車場代、自動車保険料、自動車税の月割り、車検費用の積み立てを合わせて、月2万円から3万円ほどが目安に加わります。その場合は、合計が12万円を超えやすくなりますので、住居費を抑えるか、ほかの項目で調整する必要があります。
住居費6万円は、手取りの30パーセントです。家賃の目安としてよく使われる、手取りの3分の1以内という考え方に近い水準です。都市部では家賃6万円の物件が限られる場合がありますが、住居費が7万円を超えると、その他の項目をかなり抑えなければ合計が11万円を超えてしまいます。住居費が決まると、残りの固定費に使える金額もおおよそ決まります。
水道光熱費1万3,000円の内訳は、電気代6,000円、ガス代4,000円、水道代3,000円が目安です。季節によって電気代とガス代は変動します。冬は暖房で電気代とガス代が増え、年間平均ではこの目安に近づく場合が多いです。在宅勤務の日数が多い方は、水道光熱費が1万6,000円ほどになる場合もあります。
住居費を除いた固定費の内訳を詳しく見ます
通信費8,000円の内訳は、スマートフォン料金3,000円と、インターネット料金5,000円が目安です。大手キャリアのスマートフォン料金が月7,000円ほどかかっている場合は、通信費だけで1万2,000円ほどになり、目安を4,000円上回ります。格安SIMに乗り換えると、スマートフォン料金を月1,000円台から3,000円ほどにできる場合があり、通信費の見直しは効果が大きい項目です。
保険料7,000円の内訳は、医療保険3,000円、火災保険の月割り1,000円、そのほかの保険3,000円が目安です。一人暮らしで生命保険の保障を大きくしている場合は、保険料が1万円を超えている場合があります。公的保障との重複を確認すると、見直しの候補が見えてきます。
サブスク2,600円は、動画配信1,000円前後、音楽配信1,000円前後、そのほかのアプリ課金600円ほどの合計を想定しています。サブスクは1つあたりが小さいため、気づかないうちに5,000円を超えている場合があります。明細を確認して、使っていないものを解約するだけで、月1,000円から2,000円が浮く場合があります。
その他の10,000円は、ジムの会費、新聞や有料サービスの購読料、奨学金の返済など、暮らしによって異なる項目を想定しています。この項目が大きくなりすぎていないかを確認することも大切です。奨学金の返済がある方は、その金額が固定費として毎月かかりますので、ほかの項目を目安より抑える必要があります。
固定費の合計が手取りの何割になるかで家計を見ます
固定費の合計が手取りの50パーセントにあたる10万円の場合、残りは10万円です。この10万円から、食費、日用品、交通費、交際費などの変動費をまかない、残りを貯蓄に回します。変動費を7万円に収められれば、月3万円を貯蓄できる計算になります。年間では36万円になります。
固定費が手取りの60パーセントにあたる12万円になると、残りは8万円です。変動費を7万円使うと、貯蓄は月1万円になります。固定費が2万円違うだけで、年間の貯蓄は24万円変わります。手取り20万円の家計では、固定費の数千円の見直しが、将来の貯蓄に大きく影響します。
固定費の割合を見る場合は、ボーナスを含めずに月収だけで計算することが大切です。ボーナスを前提に固定費を組むと、ボーナスが減ったときに家計が回らなくなります。奨学金の返済や車のローンなど、毎月決まって出ていく支払いは、すべて固定費として数えます。クレジットカードのリボ払いや分割払いが続いている場合は、その支払いも固定費に近い性質を持ちますので、残高を確認しておきます。
見直しで浮く額の目安表
次の表は、手取り月20万円の家計で、項目ごとに見直した場合に浮く額の目安です。金額は現在の契約内容によって変わりますので、あくまで目安としてご覧ください。
| 見直す項目 | 見直しの内容の目安 | 月に浮く額の目安 | 年間に浮く額の目安 |
|---|---|---|---|
| 通信費 | 大手キャリアから格安SIMへ乗り換えます | 4,000円 | 48,000円 |
| 水道光熱費 | 電力会社とガス会社を見直します | 1,500円 | 18,000円 |
| サブスク | 使っていないサービスを解約します | 1,500円 | 18,000円 |
| 保険料 | 重複している保障と特約を整理します | 2,000円 | 24,000円 |
| 住居費 | 更新のタイミングで条件を見直します | 1,000円 | 12,000円 |
| 合計 | 上記の合計です | 10,000円 | 120,000円 |
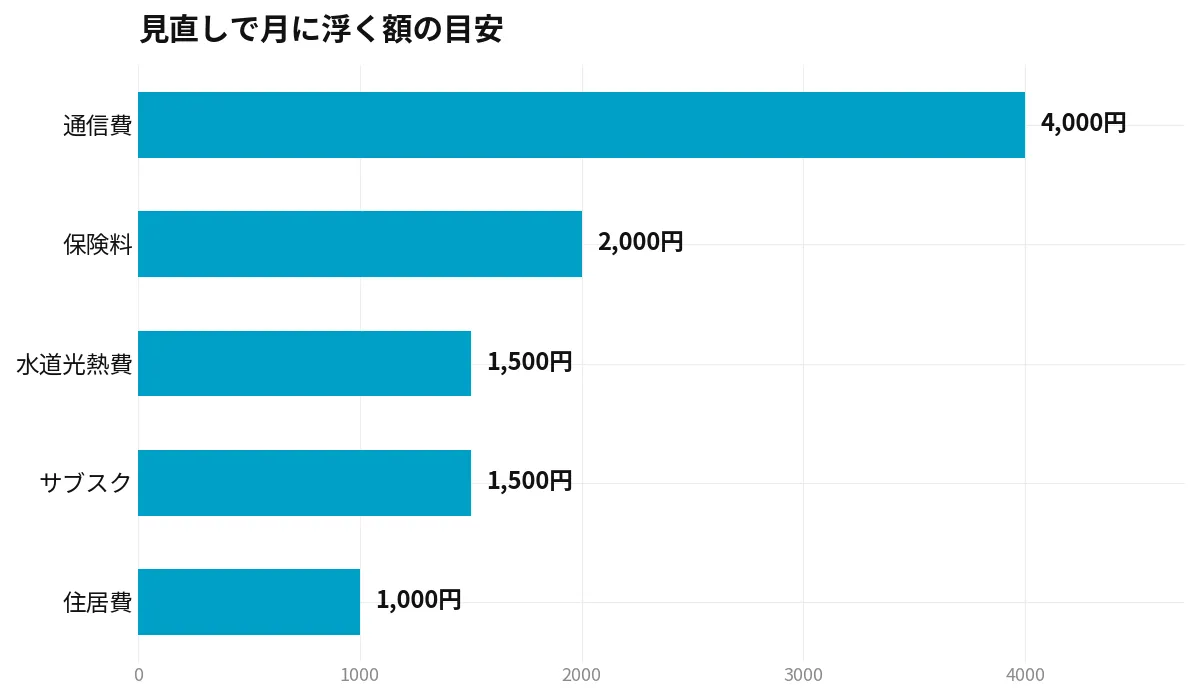
合計で月1万円が浮くと、固定費は100,600円から90,600円ほどになり、手取りに対する割合は約45パーセントになります。残りの金額は109,400円ほどになり、変動費7万円でも月約39,400円を貯蓄に回せる計算になります。見直しの効果は、1つひとつは数千円でも、合計すると大きくなります。
進め方としては、まず通信費から取り組むのがおすすめです。削減額が大きく、手続きも比較的進めやすい項目です。次にサブスクを明細で確認し、使っていないものを解約します。水道光熱費と保険料は、契約内容の確認が必要なため、時間を取って進めます。住居費は、更新や引っ越しのタイミングに合わせて検討します。引っ越しは初期費用がかかりますので、家賃の差額だけで判断せず、初期費用を何か月で取り戻せるかも計算します。
見直しで浮いたお金は、先に貯蓄口座へ移す仕組みを作ると残しやすくなります。給料日に自動で振り替える設定にしておくと、変動費に使ってしまうことを防げます。
車を持つ場合の調整の考え方
車を持つ場合は、固定費の合計が大きく変わります。駐車場代8,000円、自動車保険料の月割り6,000円、自動車税と車検費用の月割り積み立て8,000円を合わせると、月22,000円ほどが目安として加わります。固定費の合計は122,600円ほどになり、手取りの約61パーセントになります。この場合は、住居費を5万円台に抑える、通信費と保険料を見直すなど、ほかの項目で調整する考え方が必要です。車の使用頻度が低い場合は、カーシェアなどを使う場合の費用と比較するのも方法の1つです。通勤で車が必須の地域では、車関係の費用は削りにくい項目ですので、削れる項目から優先して見直します。
自分の固定費を書き出す手順
目安と比べるためには、まず自分の固定費を正確に書き出す必要があります。手順は3つです。1つ目は、銀行口座の引き落とし履歴を直近3か月分確認することです。家賃、水道光熱費、通信費、保険料など、口座から引き落とされるものをすべて書き出します。2つ目は、クレジットカードの明細を確認することです。サブスクや買い物の分割払いなど、カードで支払っている固定費が見つかります。3つ目は、年に数回だけ支払う費用を月割りに直すことです。火災保険の更新料、自動車税、車検費用などは、年間の金額を12で割って月あたりの目安額に直すと、毎月の固定費として把握できます。
書き出した金額を、この記事の早見表の項目に当てはめていきます。目安との差が大きい項目が、見直しの候補です。差が月1,000円の項目でも、年間では1万2,000円になります。小さな差を複数積み重ねることが、固定費見直しの基本です。逆に、目安を下回っている項目は、今の使い方が合っている項目として、そのまま維持します。
書き出しは一度で終わりにせず、半年に一度ほど繰り返すのがおすすめです。料金プランの変更や、新しいサブスクの加入で、固定費は少しずつ増えていきます。定期的に書き出す習慣があると、増えた項目に早めに気づけます。書き出した表は、スマートフォンのメモや家計簿アプリに残しておくと、次回の確認が楽になります。
変動費とのバランスの取り方
固定費を目安に収めたうえで、変動費とのバランスを考えます。手取り20万円で固定費が約10万円の場合、残りは約10万円です。食費は3万円から4万円、日用品と交通費で1万5,000円ほど、交際費と娯楽費で1万5,000円ほどを目安に配分すると、合計は6万円から7万円ほどになります。残りの3万円から4万円が、貯蓄と予備費に回せる金額です。予備費は、医療費や家電の買い替えなど、毎月は発生しない支出に備えるお金です。予備費を月5,000円ほど確保しておくと、突発的な支出で貯蓄を取り崩す場面が減ります。
変動費が目安を超える月が続く場合は、固定費ではなく支出の習慣に原因がある場合があります。その場合でも、固定費の見直しを先に終えておくと、変動費に使える枠が明確になり、家計の管理がしやすくなります。固定費と変動費の両方を同時に変えようとすると、負担が大きくなります。固定費から順に整える進め方が続けやすい方法です。
手取りが変わったときの調整の考え方
手取りは、残業時間や昇給、転職によって変わります。手取りが増えたときは、固定費を同じペースで増やさないことが大切です。家賃の高い住まいへの住み替えや、車の購入は、固定費を一気に押し上げます。増えた分は、まず貯蓄の割合を上げる配分にし、固定費の割合が50パーセントを超えないように調整します。逆に、手取りが減ったときは、固定費の見直しが急務になります。通信費やサブスクなど、手続きが進めやすい項目から順に下げていくと、数か月で合計を調整できます。
手取り20万円は、額面年収では300万円台が目安になる場合が多い水準です。ボーナスの有無によって、月々の手取りの考え方は変わります。ボーナスがある場合は、ボーナスを固定費の支払いに充てるのではなく、年に数回の大きな支出と貯蓄に回す配分にすると、毎月の家計が安定します。この記事の早見表は、ボーナスを含まない月収だけで計算していますので、ご自身の手取り月額に合わせて読み替えてください。
固定費が高いと感じたときの確認ポイント
固定費が高いと感じたときは、割合の計算方法も確認します。手取りは、税金や社会保険料が引かれた後の、実際に口座に振り込まれる金額で計算します。共済費や財形貯蓄などが給料から引かれている場合は、振込額とそろえて計算すると実態に近くなります。水道光熱費のように月ごとに変動する項目は、直近3か月の平均で計算すると、季節の影響を受けにくくなります。保険料を年払いにしている場合は、年額を12で割った金額で数えます。計算方法をそろえることで、早見表との比較が正確になります。比較の結果、目安との差が小さい項目ばかりの場合は、固定費ではなく変動費に原因がある可能性も見えてきます。
数値は暮らしによって変わりますので、ご自身の明細で置き換えて計算することが大切です。
よくある質問
Q. 手取り20万円で家賃はいくらが目安ですか。
A. 家賃と管理費を合わせて6万円前後、手取りの30パーセントほどが目安です。都市部では相場が高いため7万円ほどになる場合もありますが、その場合は通信費や保険料など、ほかの固定費を目安より抑える調整が必要です。固定費の合計で10万円前後を目指すと、家計のバランスを取りやすくなります。
Q. 固定費の合計が12万円を超えています。どこから見直すべきですか。
A. 削減額が大きい通信費から確認します。大手キャリアの料金がかかっている場合は、格安SIMへの乗り換えで月4,000円ほど浮く場合があります。次にサブスクの明細を確認し、保険料の重複を確認します。住居費は効果が大きい反面、手続きと費用がかかりますので、最後に検討する進め方が一般的です。
Q. 貯蓄は月にいくらを目標にすべきですか。
A. 固定費を10万円ほどに収めた場合は、月2万円から3万円を貯蓄できる計算が目安です。まずは生活費数か月分の貯蓄を目標にし、達成したら目的別の貯蓄に進める方法があります。金額は暮らしによって変わりますので、固定費の割合から逆算して決めることが大切です。
Q. 車がある場合は固定費の割合はどれくらいになりますか。
A. 車関係で月2万円から3万円ほどが加わるため、固定費の合計は手取りの60パーセントほどになる場合が多いです。その場合は、住居費を抑えることと、通信費やサブスクなど削れる項目の見直しで調整します。割合だけで判断せず、地域の生活に必要な費用かどうかも含めて考えます。
まとめ
手取り月20万円の固定費の内訳を解説しました。ポイントをまとめます。
- 手取り月20万円の一人暮らしでは、固定費の合計は10万円前後、手取りの50パーセントほどが目安です。住居費6万円が最も大きな項目です
- 住居費を除いた固定費は4万円前後が目安です。水道光熱費1万3,000円、通信費8,000円、保険料7,000円などが内訳の目安です
- 見直しでは、通信費とサブスク、保険料で月1万円前後を浮かせられる場合があります。固定費を9万円ほどにできると、貯蓄に回せる金額が増えます
まずは自分の固定費を項目ごとに書き出し、この記事の早見表と比べてみてください。半年に一度の確認を続けることが、固定費を増やさない工夫になります。目安を上回っている項目が、見直しの候補になります。