12月になると、ふるさと納税の申し込みが増えます。その年の寄付として扱われるのは、12月31日までに手続きを終えた分だけです。年末が近づいてから「今年はふるさと納税をしよう」と思っても、上限額が分からないまま寄付をしてしまうと、控除されない分が出てしまう場合があります。
ふるさと納税で損をしないためには、寄付をする前に上限額の目安を確認することが大切です。上限額は、年収や家族構成によって変わります。年収が同じでも、扶養家族の人数や、住宅ローン控除の有無によって、上限額が変わる場合があります。だからこそ、自分の上限額の目安を調べてから、寄付をする金額を決めるのがおすすめです。
この記事では、ふるさと納税で損しない上限額の調べ方を、12月の駆け込み需要に向けた注意点つきで解説します。結論は次の3点です。
- 上限額は年収や家族構成で変わります。まずは年収別の早見表で、自分の上限額の目安を確認します
- 正確な上限額を知るには、ふるさと納税サイトのシミュレーターで計算するのがおすすめです。源泉徴収票の金額を使うと、より正確な目安が分かります
- 12月の駆け込みで寄付をするときは、12月31日の期限と、ワンストップ特例制度の申請書の提出期限に注意します
なお、この記事で紹介する上限額や金額は、すべて2026年11月時点の目安です。正確な上限額は、ご自身の年収や家族構成、控除の内容によって変わります。寄付をする前に、必ずふるさと納税サイトのシミュレーターや、総務省のふるさと納税ポータルサイト、お住まいの自治体の公式サイトで確認してください。
ふるさと納税の上限額とは何か:仕組みを解説します
ふるさと納税の上限額とは、税金から控除される寄付額の上限のことです。寄付額から2,000円を引いた金額が、翌年の税金から控除されます。ただし、控除される金額には上限があります。上限を超えて寄付をしても、超えた分は控除されません。
次の表は、寄付額と、控除される金額の目安をまとめたものです。上限額が61,000円の方を例にしています。
| 寄付額 | 自己負担額 | 税金から控除される金額の目安 |
|---|---|---|
| 30,000円 | 2,000円 | 28,000円 |
| 61,000円 | 2,000円 | 59,000円 |
| 100,000円 | 2,000円 | 59,000円(上限額の範囲内のみ) |
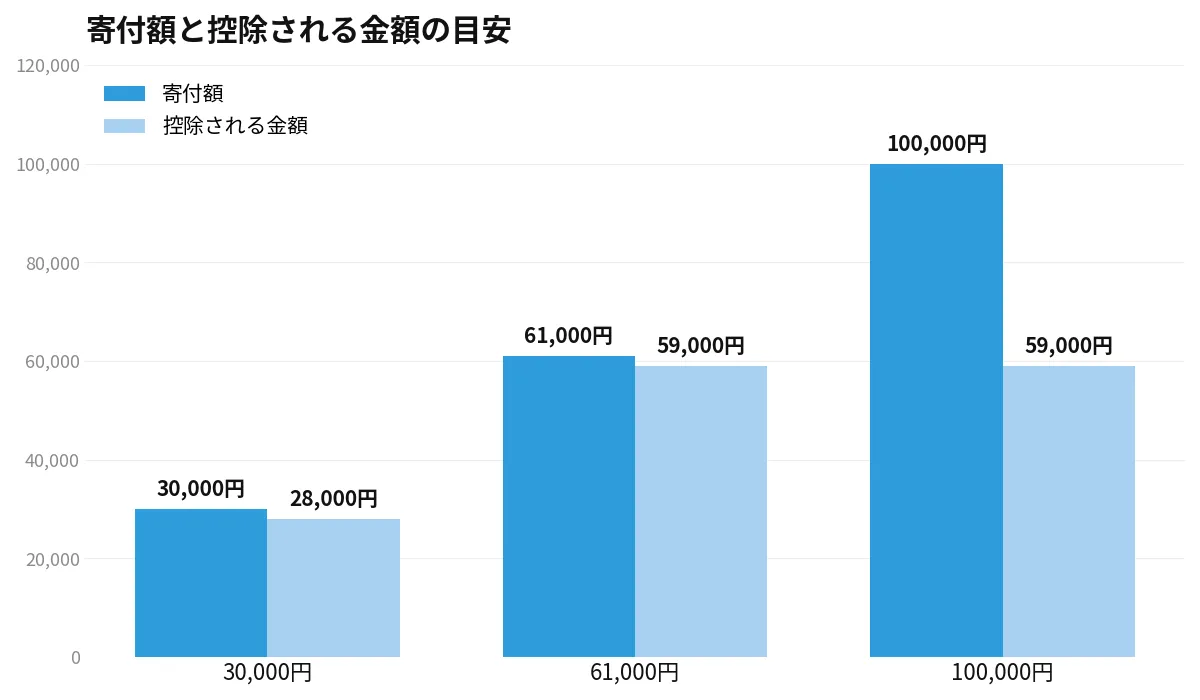
この表から分かるのは、寄付額が上限額を超えると、超えた分は控除されないということです。上限額が61,000円の方が100,000円を寄付した場合、控除されるのは59,000円が目安で、残りの39,000円は自己負担になります。返礼品を受け取るために上限を超えて寄付をする方もいらっしゃいますが、自己負担が増えることを理解したうえで判断してください。
上限額は、所得税や住民税の金額によって決まります。所得税や住民税を多く納めている方ほど、上限額は高くなる傾向があります。逆に、所得税や住民税を納めていない方は、上限額がほとんどない場合があります。ご自身の納税状況を確認してから、寄付をするかどうかを判断してください。
上限額の目安:年収別の早見表で確認します
上限額の目安は、年収や家族構成によって変わります。ここでは、独身の方を例に、年収別の上限額の目安をまとめます。金額はあくまで目安で、実際の上限額はご自身の状況によって変わります。正確な上限額は、シミュレーターで計算してください。
| 年収の目安 | 上限額の目安(独身の方の場合) |
|---|---|
| 年収300万円 | 約28,000円 |
| 年収400万円 | 約42,000円 |
| 年収500万円 | 約61,000円 |
| 年収600万円 | 約77,000円 |
| 年収700万円 | 約108,000円 |
| 年収800万円 | 約129,000円 |
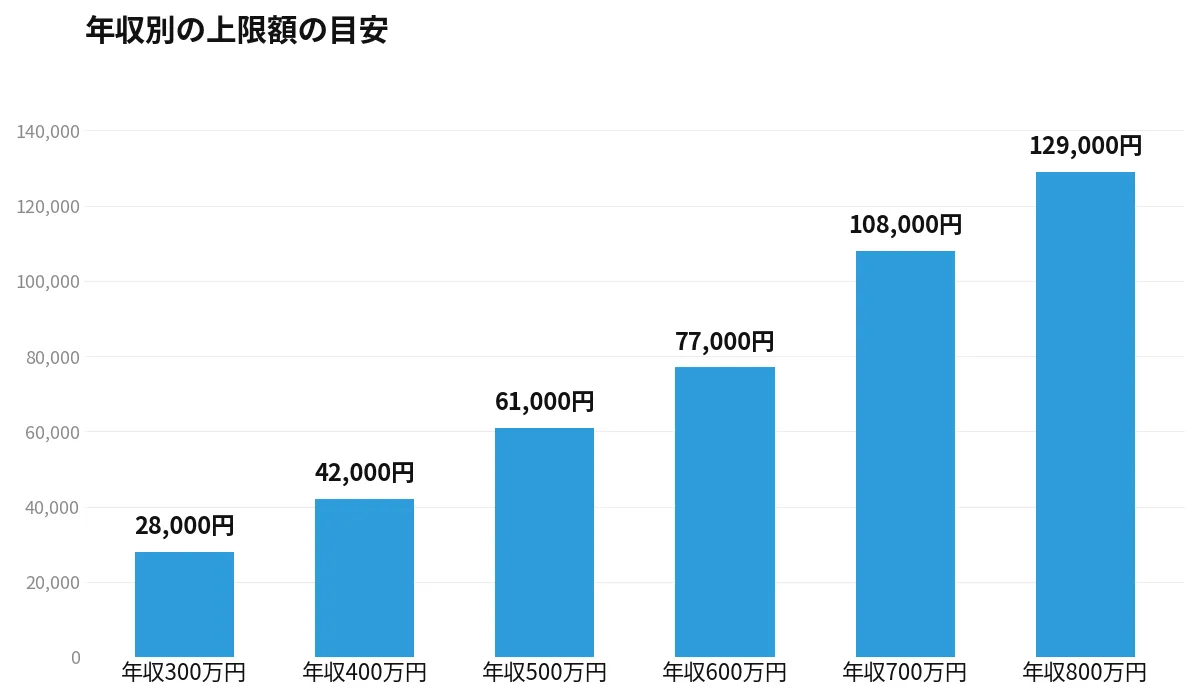
この表は、独身で扶養家族がいない方を想定した目安です。配偶者やお子さまがいる場合は、上限額が変わります。たとえば、配偶者を扶養している場合や、お子さまがいる場合は、扶養控除の分だけ上限額が下がる場合があります。住宅ローン控除を受けている方や、医療費控除を受けている方も、上限額が変わる場合があります。
年収が同じでも、ボーナスの金額や、副収入の有無によって上限額が変わる場合があります。源泉徴収票の金額をもとに計算するのがおすすめです。ふるさと納税サイトのシミュレーターでは、年収や家族構成を入力すると、上限額の目安を計算できます。総務省のふるさと納税ポータルサイトでも、控除額の目安を確認できます。
上限額が変わる4つの条件を解説します
上限額は、年収だけで決まるわけではありません。次の4つの条件によって、上限額が変わる場合があります。
1つ目は、家族構成です。配偶者を扶養している場合や、お子さまがいる場合は、扶養控除の分だけ上限額が下がる場合があります。扶養家族が多いほど、上限額は低くなる傾向があります。シミュレーターで計算するときは、家族構成を正しく入力してください。
2つ目は、住宅ローン控除です。住宅ローン控除を受けている方は、所得税や住民税がすでに控除されています。住宅ローン控除があると、ふるさと納税の上限額が下がる場合があります。住宅ローン控除の1年目や、控除額が大きい場合は、特に注意が必要です。住宅ローン控除を受けている方は、シミュレーターで住宅ローン控除の金額も入力して計算してください。
3つ目は、医療費控除や、そのほかの控除です。医療費控除を受けている方や、生命保険料控除、地震保険料控除を受けている方は、上限額が変わる場合があります。控除の金額が大きいほど、上限額は低くなる傾向があります。控除を受けている方は、シミュレーターで控除の内容も入力して計算するのがおすすめです。
4つ目は、iDeCoや小規模企業共済などの掛金です。iDeCoの掛金は、所得控除の対象になります。iDeCoに加入している方は、掛金の分だけ所得が下がりますので、上限額が変わる場合があります。iDeCoの掛金を入力できるシミュレーターもありますので、加入している方は掛金の金額も入力してください。
上限額の調べ方:3つの方法を解説します
上限額を確認する方法は、大きく分けて3つあります。初めての方は、まずシミュレーターで目安を確認するのがおすすめです。
1つ目は、ふるさと納税サイトのシミュレーターを使う方法です。ふるさと納税サイトでは、年収や家族構成を入力すると、上限額の目安を計算できます。入力する項目は、年収、家族構成、扶養家族の人数などです。数分で目安が分かりますので、初めての方でも使いやすい方法です。ただし、シミュレーターの計算結果は目安です。正確な金額は、確定申告や住民税の通知で確認できます。
2つ目は、源泉徴収票を見て確認する方法です。会社員の方であれば、毎年1月に源泉徴収票が発行されます。源泉徴収票には、年収や所得控除の金額が書かれています。シミュレーターに入力するときは、源泉徴収票の金額を使うと、より正確な目安が計算できます。源泉徴収票が手元にない場合は、給与明細の合計から年収を計算する方法もあります。ボーナスを含めた年間の収入を合計して、年収の目安にしてください。
3つ目は、お住まいの自治体や税務署に相談する方法です。上限額の計算が難しい場合や、住宅ローン控除や医療費控除がある場合は、自治体の窓口で相談できます。ただし、窓口では個別の計算をしてもらえない場合もあります。正確な上限額を知りたい場合は、税理士に相談する方法もありますが、相談料がかかる場合があります。まずはシミュレーターで目安を確認して、不安な点があれば自治体に問い合わせるのがおすすめです。
シミュレーターで調べる手順を解説します
シミュレーターで上限額を調べる手順は、次のとおりです。初めての方でも、数分で目安を確認できます。
手順1:ふるさと納税サイトのシミュレーターを開きます
ふるさと納税サイトのトップページや、控除額の案内のページに、シミュレーターのリンクがあります。サイトによって、シミュレーターの場所が違います。サイト内の検索で「上限額」や「シミュレーター」と検索すると、見つけやすくなります。複数のサイトでシミュレーターを使って、結果を比べるのもおすすめです。
手順2:年収と家族構成を入力します
シミュレーターの画面で、年収と家族構成を入力します。年収は、源泉徴収票の金額を使うのがおすすめです。源泉徴収票が手元にない場合は、給与明細の合計から年収を計算します。ボーナスを含めた年間の収入を合計して、年収の目安にしてください。家族構成は、配偶者の有無や、お子さまの人数を入力します。扶養家族の人数を正しく入力することで、より正確な目安が計算できます。
手順3:控除の内容を入力します
住宅ローン控除や、医療費控除、iDeCoの掛金がある場合は、控除の内容も入力します。シミュレーターによって、入力できる項目が違います。入力できる項目が多いシミュレーターほど、正確な目安が計算できます。控除の金額が分からない場合は、源泉徴収票や、確定申告書の控えを確認してください。
手順4:計算結果を確認します
入力が終わったら、計算ボタンを押して、結果を確認します。計算結果には、上限額の目安が表示されます。上限額の目安が分かったら、寄付をする金額の目安を決めます。初めての方は、上限額の目安よりも少し少なめに寄付をするのが安心です。たとえば、上限額の目安が61,000円であれば、50,000円ほどに抑えて寄付をすると、上限を超える心配が少なくなります。
手順5:複数のシミュレーターで結果を比べます
シミュレーターによって、計算結果が少し違う場合があります。1つのシミュレーターだけでなく、複数のシミュレーターで計算して、結果を比べるのがおすすめです。複数のシミュレーターで同じような結果が出れば、その金額を目安にするのが安心です。結果が大きく違う場合は、入力した内容が間違っていないかを確認してください。
12月の駆け込みで損しないための注意点を解説します
12月にふるさと納税をするときは、次の5つの注意点を確認してください。年末は申し込みが集中しますので、早めに準備を進めるのがおすすめです。
1つ目は、寄付の期限です。ふるさと納税の寄付は、その年の12月31日までに手続きを終える必要があります。12月31日を過ぎると、その年の寄付として扱われません。12月31日は、申し込みが集中して、サイトが混み合う場合があります。12月に入る前に、寄付を終えるのがおすすめです。
2つ目は、支払い方法の期限です。クレジットカードで支払う場合は、12月31日までに決済が完了する必要があります。銀行振込やコンビニ払いの場合は、支払いの期限が12月31日よりも早い場合があります。支払い方法によって、期限が違いますので、申し込むときに支払いの期限を確認してください。
3つ目は、ワンストップ特例制度の申請書の提出期限です。ワンストップ特例制度の申請書は、寄付をした翌年の1月10日までに提出する必要があります。期限を過ぎると、ワンストップ特例制度を使えなくなります。その場合は、確定申告で手続きをする必要があります。申請書が届いたら、早めに記入して提出してください。
4つ目は、寄付先の自治体の数です。ワンストップ特例制度を使うには、寄付先が1年間で5自治体以下でなければなりません。6つ以上の自治体に寄付をした場合は、確定申告が必要です。12月に複数の自治体に寄付をする場合は、寄付先の数を数えて、5つ以下になるように調整してください。同じ自治体に複数回寄付をした場合は、1つの自治体として数えます。
5つ目は、返礼品の配送時期です。12月に申し込むと、返礼品の配送が遅れる場合があります。返礼品が届く時期は、自治体や返礼品によって違います。申し込みから1か月ほどで届くものもあれば、数か月かかるものもあります。返礼品のページに、配送時期の目安が書かれていますので、確認してください。季節の食品は、収穫時期に合わせて配送される場合があります。
上限額ギリギリを狙わないほうが安心な理由を解説します
上限額の目安が分かったら、寄付をする金額を決めます。上限額ギリギリまで寄付をするのではなく、上限額よりも少し少なめに寄付をするのが安心です。理由は、次の3つです。
1つ目は、上限額の目安は、あくまで目安だからです。シミュレーターの計算結果は、入力した年収や家族構成をもとにした目安です。実際の上限額は、年収の変動や、控除の内容によって変わる場合があります。ボーナスの金額が変わったり、副収入があったりすると、上限額が変わる場合があります。上限額ギリギリまで寄付をすると、上限を超えてしまう場合があります。
2つ目は、年収が確定するのが翌年だからです。会社員の方であれば、年収が確定するのは、翌年の1月に発行される源泉徴収票です。12月に寄付をするときは、その年の年収がまだ確定していません。ボーナスの金額や、残業代の金額によって、年収が変わる場合があります。年収が確定していない段階で、上限額ギリギリまで寄付をするのは、リスクがあります。
3つ目は、上限を超えた分は、控除されないからです。上限額を超えて寄付をしても、超えた分は税金から控除されません。超えた分は自己負担になります。たとえば、上限額が61,000円の方が100,000円を寄付した場合、39,000円は自己負担になります。返礼品を受け取るために上限を超えて寄付をする方もいらっしゃいますが、自己負担が増えることを理解したうえで判断してください。
初めての方は、上限額の目安の8割ほどに抑えて寄付をするのがおすすめです。たとえば、上限額の目安が61,000円であれば、50,000円ほどに抑えて寄付をすると、上限を超える心配が少なくなります。翌年に源泉徴収票が届いてから、正確な上限額を計算して、残りの分を追加で寄付する方法もあります。
よくある質問
上限額を超えて寄付をしてしまったらどうなりますか
上限額を超えた分は、税金から控除されません。超えた分は自己負担になります。ただし、寄付自体を取り消すことはできません。寄付をする前に、上限額の目安を確認することが大切です。初めての方は、上限額よりも少し少なめに寄付をするのが安心です。
シミュレーターの結果は、正確な金額ですか
シミュレーターの計算結果は、あくまで目安です。正確な金額は、確定申告や住民税の通知で確認できます。シミュレーターの結果は、寄付をする金額の目安として使ってください。正確な上限額を知りたい場合は、源泉徴収票の金額をもとに、複数のシミュレーターで計算して、結果を比べるのがおすすめです。
12月31日に寄付をすれば、その年の寄付として扱われますか
12月31日までに手続きを終えた分は、その年の寄付として扱われます。ただし、支払い方法によって、期限が違う場合があります。クレジットカードで支払う場合は、12月31日までに決済が完了する必要があります。銀行振込やコンビニ払いの場合は、支払いの期限が12月31日よりも早い場合があります。支払いの期限は、申し込むときに確認してください。
ワンストップ特例制度と確定申告のどちらを選べばいいですか
確定申告をする必要がない会社員の方は、ワンストップ特例制度を使うと手続きが簡単です。寄付先が5自治体以下ということと、申請書を翌年の1月10日までに提出することが条件です。確定申告をする予定がある方や、寄付先が6自治体以上の方は、確定申告で手続きをしてください。
寄付をする前に、年収が確定していない場合はどうすればいいですか
12月に寄付をするときは、その年の年収がまだ確定していません。源泉徴収票が届くのは、翌年の1月です。年収の目安は、給与明細の合計から計算してください。ボーナスを含めた年間の収入を合計して、年収の目安にしてください。初めての方は、上限額の目安よりも少し少なめに寄付をするのが安心です。
まとめ
ふるさと納税で損しない上限額の調べ方を解説しました。ポイントをまとめます。
- 上限額は年収や家族構成で変わります。まずは年収別の早見表で、自分の上限額の目安を確認します
- 正確な上限額を知るには、ふるさと納税サイトのシミュレーターで計算するのがおすすめです。源泉徴収票の金額を使うと、より正確な目安が分かります
- 12月の駆け込みで寄付をするときは、12月31日の期限と、ワンストップ特例制度の申請書の提出期限に注意します
ふるさと納税で損をしないためには、寄付をする前に上限額の目安を確認することが大切です。まずはシミュレーターで上限額の目安を計算して、寄付をする金額の目安を決めてみてください。上限額が分かれば、あとは寄付先を選んで、申し込みをするだけです。
寄付をする時期は、年末に慌てないように、早めに進めるのがおすすめです。12月に入る前に寄付を終えて、ワンストップ特例制度の申請書も早めに提出すれば、控除の手続きを確実に終えられます。まずは、上限額の確認から始めてみてください。