クレジットカードで支払うと、支払った金額に応じてポイントが貯まります。ポイントは、買い物や、請求額への充当に使えます。同じ金額を支払うのであれば、ポイントが多く貯まる使い方をしたほうが、家計にとって得です。ただし、クレジットカードの還元率は、カードの種類や使い方によって変わります。還元率の低いカードを使い続けていると、毎月数百円から数千円のポイントを逃している場合があります。
クレジットカードの還元率を上げるには、カードを新しく作るだけでは十分ではありません。支払いを1枚のカードに集約したり、買い物の種類に合わせてカードを使い分けたりすることで、還元率を上げられます。また、ポイントの貯め方や、ポイントの使い方にも、工夫できる場所があります。
この記事では、クレジットカードの還元率を上げる方法を、使い分けの考え方つきで解説します。結論は次の3点です。
- 還元率は、支払い金額に対するポイントの割合です。還元率が高いカードに、支払いを集約することで、ポイントが貯まりやすくなります
- 買い物の種類に合わせてカードを使い分けることで、還元率をさらに上げられる場合があります。固定費と買い物で、使うカードを分けるのがおすすめです
- リボ払いや分割払いの手数料、ポイントの失効には注意します。手数料がかかると、ポイントの分を上回る損失になる場合があります
なお、この記事で紹介する還元率や年会費、ポイントの金額は2026年11月時点の目安です。還元率や特典の内容は、カード会社やキャンペーンによって変わります。申し込む前に、必ず各社の公式サイトで最新の還元率と年会費、特典の条件を確認してください。
クレジットカードの還元率とは何か:基本を解説します
クレジットカードの還元率とは、支払った金額に対して、どれくらいのポイントが貯まるかを表す割合です。たとえば、還元率が1パーセントのカードで10,000円を支払うと、100円分のポイントが貯まる目安になります。還元率が0.5パーセントのカードで10,000円を支払うと、50円分のポイントが貯まる目安になります。
次の表は、還元率の違いによる、年間のポイントの目安をまとめたものです。月10万円をクレジットカードで支払う場合を例にしています。
| 還元率 | 月のポイントの目安 | 年間のポイントの目安 |
|---|---|---|
| 0.5パーセント | 500円分 | 6,000円分 |
| 1パーセント | 1,000円分 | 12,000円分 |
| 1.5パーセント | 1,500円分 | 18,000円分 |
| 2パーセント | 2,000円分 | 24,000円分 |
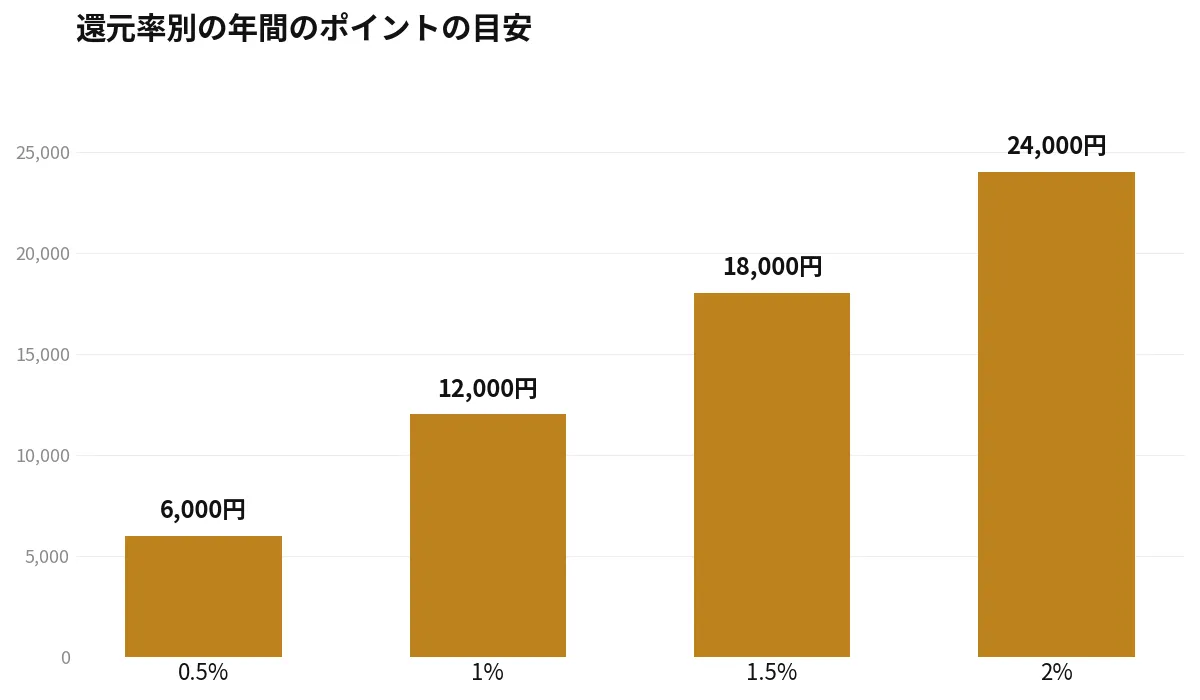
この表から分かるのは、還元率が0.5パーセント違うだけで、年間のポイントが6,000円分も変わるということです。還元率が0.5パーセントのカードから、還元率が1パーセントのカードに変えるだけで、年間のポイントは6,000円分増える目安になります。毎月の支払い金額が大きいほど、還元率の違いによるポイントの差は大きくなります。
ポイントの価値は、カード会社によって違います。1ポイントが1円として使える場合もあれば、1ポイントが0.5円としてしか使えない場合もあります。還元率を比べるときは、ポイントの価値も含めて確認してください。ポイントの交換先によって、ポイントの価値が変わる場合もあります。ポイントをどのようなものに交換できるのかも、確認するのがおすすめです。
還元率の目安:カードの種類別に解説します
クレジットカードの還元率は、カードの種類によって違います。次の表は、カードの種類別の還元率の目安をまとめたものです。還元率や年会費は、カード会社によって変わります。
| カードの種類 | 還元率の目安 | 年会費の目安 |
|---|---|---|
| 年会費無料の一般カード | 0.5パーセントから1パーセントほど | 無料 |
| 年会費有料の一般カード | 1パーセントから1.5パーセントほど | 年数千円ほど |
| ゴールドカード | 1パーセントから2パーセントほど | 年1万円ほど |
| 特定の店舗で還元率が高いカード | 店舗によって3パーセント以上の場合もあります | 無料の場合が多いです |
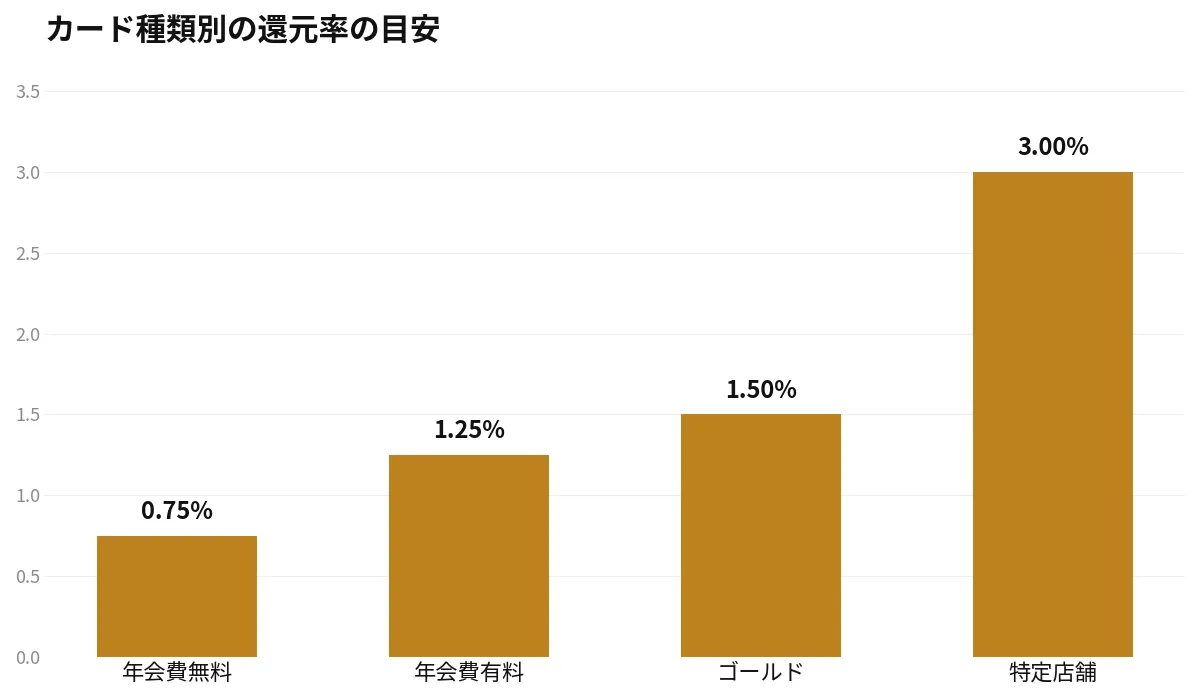
年会費無料の一般カードは、還元率が0.5パーセントから1パーセントほどのものが多いです。年会費がかからないため、気軽に使えます。ただし、還元率は高くありません。毎月の支払い金額が少ない方は、年会費無料のカードで十分な場合があります。
年会費有料の一般カードや、ゴールドカードは、還元率が高い場合があります。ただし、年会費がかかります。年会費を払っても、還元率の高さで得をするかどうかは、毎月の支払い金額によって変わります。毎月の支払い金額が大きい方ほど、年会費有料のカードが向いています。毎月の支払い金額が少ない方は、年会費無料のカードのほうが得な場合があります。
特定の店舗で還元率が高いカードは、よく使う店舗がある方に向いています。たとえば、よく使うスーパーや、ネットショップで還元率が高いカードがあります。よく使う店舗で還元率が高いカードを使えば、ポイントが貯まりやすくなります。ただし、特定の店舗以外での還元率は、高くない場合があります。普段の買い物の場所に合わせて、カードを選ぶのがおすすめです。
還元率を上げる基本:支払いを1枚のカードに集約します
還元率を上げる基本は、支払いを1枚のカードに集約することです。複数のカードに支払いを分散させると、ポイントが分散してしまいます。ポイントが分散すると、ポイントの交換に必要な最低ポイント数に達しにくくなる場合があります。支払いを1枚のカードに集約することで、ポイントが貯まりやすくなります。
支払いを集約するときは、次のような支払いを、メインのカードにまとめます。
- 食費や日用品などの、毎日の買い物
- 電気代やガス代、水道代などの、光熱費
- スマホ料金や、インターネット料金などの、通信費
- サブスクリプションの料金
- 保険料
光熱費や通信費、サブスクリプションの料金は、毎月決まってかかる固定費です。固定費をクレジットカードで支払うことで、毎月安定してポイントが貯まります。固定費の支払い方法を、口座振替や、コンビニ払いから、クレジットカード払いに変えるだけで、ポイントが貯まり始めます。
支払いを集約するときは、支払いの管理にも注意します。複数の支払いを1枚のカードに集約すると、請求額が大きくなります。請求額が大きくなると、支払いが遅れる場合があります。支払いが遅れると、遅延損害金がかかる場合があります。請求額を確認して、支払日に口座の残高が足りているかを確認するのがおすすめです。
使い分けの考え方を解説します:固定費と買い物で分けます
支払いを1枚のカードに集約するのが基本ですが、買い物の種類に合わせてカードを使い分けることで、還元率をさらに上げられる場合があります。使い分けの考え方は、次のとおりです。
1つ目は、固定費と買い物で、使うカードを分けることです。固定費は、毎月決まってかかる支払いです。固定費の支払いには、還元率が高いカードを使います。買い物は、買う場所や、買うものによって、還元率が変わります。買い物には、買う場所で還元率が高いカードを使います。
2つ目は、よく使う店舗で還元率が高いカードを使うことです。よく使うスーパーや、ネットショップで、還元率が高いカードがあります。よく使う店舗での買い物には、その店舗で還元率が高いカードを使います。普段の買い物の場所に合わせて、カードを使い分けることで、ポイントが貯まりやすくなります。
3つ目は、キャンペーンに合わせてカードを使い分けることです。カード会社では、期間限定のキャンペーンを行う場合があります。キャンペーンの期間中は、還元率が上がる場合があります。キャンペーンの内容を確認して、キャンペーンの対象になるカードを使うのがおすすめです。ただし、キャンペーンのために、不要な買い物をしてしまわないように注意してください。
次の表は、使い分けの例をまとめたものです。ご自身の買い物の場所に合わせて、使い分けの方法を考えてみてください。
| 支払いの種類 | 使うカードの考え方 |
|---|---|
| 光熱費や通信費などの固定費 | 還元率が高いメインのカードを使います |
| よく使うスーパーでの買い物 | そのスーパーで還元率が高いカードを使います |
| ネットショップでの買い物 | そのネットショップで還元率が高いカードを使います |
| ガソリンスタンドでの支払い | ガソリンスタンドで還元率が高いカードを使います |
| そのほかの買い物 | 還元率が高いメインのカードを使います |
使い分けをするときは、カードの枚数が増えすぎないように注意します。カードの枚数が増えすぎると、管理が大変になります。ポイントが分散してしまい、ポイントの交換に必要な最低ポイント数に達しにくくなる場合があります。使い分けるカードは、メインのカードと、サブのカードの2枚ほどに抑えるのがおすすめです。
ポイントを効率よく貯めるコツを解説します
還元率を上げるほかに、ポイントを効率よく貯めるコツがあります。次の4つのコツを確認してみてください。
1つ目は、ポイントサイトを経由して買い物をすることです。ポイントサイトを経由してネットショップで買い物をすると、クレジットカードのポイントとは別に、ポイントサイトのポイントも貯まる場合があります。ポイントサイトのポイントは、現金や、電子マネーに交換できる場合があります。ネットショップで買い物をするときは、ポイントサイトを経由するのがおすすめです。
2つ目は、電子マネーやQRコード決済と組み合わせることです。クレジットカードから電子マネーやQRコード決済にチャージすると、チャージのときにポイントが貯まる場合があります。電子マネーやQRコード決済で支払うときにも、ポイントが貯まる場合があります。クレジットカードと、電子マネーやQRコード決済を組み合わせることで、ポイントを二重に貯められる場合があります。ただし、チャージのときにポイントが貯まらないカードもあります。チャージのときのポイントの有無は、公式サイトで確認してください。
3つ目は、公共料金や税金の支払いにクレジットカードを使うことです。公共料金や税金の支払いを、クレジットカードで支払うことで、ポイントが貯まる場合があります。公共料金や税金は、毎月決まってかかる支払いです。クレジットカードで支払うことで、毎月安定してポイントが貯まります。ただし、公共料金や税金の支払いでは、ポイントが貯まらないカードもあります。支払いのときのポイントの有無は、公式サイトで確認してください。
4つ目は、キャンペーンを活用することです。カード会社では、新規入会キャンペーンや、利用キャンペーンを行う場合があります。キャンペーンの期間中に、条件を満たすと、ポイントがもらえる場合があります。キャンペーンの内容は、カード会社の公式サイトや、メールで確認できます。キャンペーンを活用することで、ポイントを多く貯められます。ただし、キャンペーンのために、不要な買い物をしてしまわないように注意してください。
還元率を下げてしまう使い方に注意します
ポイントを貯めるために、クレジットカードを使っても、使い方によっては、還元率が下がってしまう場合があります。次の4つの使い方に注意してください。
1つ目は、リボ払いです。リボ払いは、毎月の支払い金額を一定にする支払い方法です。リボ払いでは、手数料がかかります。リボ払いの手数料は、年15パーセントほどの場合があります。還元率が1パーセントのカードで、リボ払いをすると、手数料のほうが大きくなります。ポイントで得をするよりも、手数料で損をする場合があります。リボ払いは、使わないのがおすすめです。
2つ目は、分割払いです。分割払いでも、手数料がかかります。分割払いの手数料は、分割回数によって変わります。分割払いをすると、ポイントは貯まりますが、手数料がかかります。手数料が、ポイントの分を上回る場合があります。分割払いは、必要な場合だけに使うのがおすすめです。
3つ目は、年会費です。年会費がかかるカードでは、年会費を払う必要があります。年会費が、ポイントの分を上回る場合は、年会費無料のカードのほうが得な場合があります。毎月の支払い金額と、還元率、年会費を比べて、得になるかどうかを確認してください。
4つ目は、ポイントの失効です。ポイントには、有効期限がある場合があります。有効期限を過ぎると、ポイントは失効します。ポイントが失効すると、貯めたポイントが使えなくなります。ポイントの有効期限は、カード会社のマイページや、明細で確認できます。ポイントの有効期限が近づいたら、早めに使うのがおすすめです。
年会費と還元率のバランスを考えます
年会費がかかるカードは、還元率が高い場合があります。ただし、年会費を払っても、得をするかどうかは、毎月の支払い金額によって変わります。次の表は、年会費と還元率のバランスの考え方をまとめたものです。
| 毎月の支払い金額の目安 | 年会費無料のカードが向いている場合 | 年会費有料のカードが向いている場合 |
|---|---|---|
| 月3万円ほど | 年会費無料のカードが向いています | 年会費の分をポイントで取り戻しにくい場合があります |
| 月5万円ほど | 還元率によっては、年会費無料のカードが向いています | 還元率が高いカードであれば、得になる場合があります |
| 月10万円ほど | 還元率が高いカードのほうが得になる場合があります | 年会費を払っても、得になる場合があります |
たとえば、月5万円を支払う場合、還元率が0.5パーセントのカードでは、年間のポイントは3,000円分が目安になります。還元率が1パーセントのカードでは、年間のポイントは6,000円分が目安になります。還元率の差は、年間で3,000円分です。年会費が3,000円ほどであれば、年会費を払っても、得になる場合があります。年会費が1万円ほどであれば、年会費無料のカードのほうが得な場合があります。
年会費と還元率のバランスを考えるときは、毎月の支払い金額をもとに計算するのがおすすめです。毎月の支払い金額が大きい方ほど、年会費有料のカードが向いています。毎月の支払い金額が少ない方は、年会費無料のカードのほうが得な場合があります。ご自身の支払い金額に合わせて、カードを選んでください。
よくある質問
還元率が高いカードに変えると、ポイントはどれくらい増えますか
還元率が0.5パーセント違うだけで、年間のポイントは大きく変わります。月10万円を支払う場合、還元率が0.5パーセントのカードでは、年間のポイントは6,000円分が目安になります。還元率が1パーセントのカードでは、年間のポイントは12,000円分が目安になります。還元率の差は、年間で6,000円分です。毎月の支払い金額が大きいほど、還元率の違いによるポイントの差は大きくなります。
複数のカードを使い分けると、管理が大変になりませんか
複数のカードを使い分けると、管理が大変になる場合があります。使い分けるカードは、メインのカードと、サブのカードの2枚ほどに抑えるのがおすすめです。カードの枚数が増えすぎると、ポイントが分散してしまい、ポイントの交換に必要な最低ポイント数に達しにくくなる場合があります。
リボ払いは、絶対に使ってはいけませんか
リボ払いは、手数料がかかります。リボ払いの手数料は、年15パーセントほどの場合があります。還元率が1パーセントのカードで、リボ払いをすると、手数料のほうが大きくなります。ポイントで得をするよりも、手数料で損をする場合があります。リボ払いは、使わないのがおすすめです。
ポイントの有効期限は、どこで確認できますか
ポイントの有効期限は、カード会社のマイページや、明細で確認できます。ポイントの有効期限が近づいたら、早めに使うのがおすすめです。ポイントの有効期限は、カード会社によって違います。ポイントを貯めるときは、有効期限も確認してください。
年会費無料のカードと、年会費有料のカードは、どちらが得ですか
毎月の支払い金額によって変わります。毎月の支払い金額が少ない方は、年会費無料のカードのほうが得な場合があります。毎月の支払い金額が大きい方は、年会費有料のカードのほうが得になる場合があります。毎月の支払い金額と、還元率、年会費を比べて、得になるかどうかを確認してください。
まとめ
クレジットカードの還元率を上げる方法を解説しました。ポイントをまとめます。
- 還元率は、支払い金額に対するポイントの割合です。還元率が高いカードに、支払いを集約することで、ポイントが貯まりやすくなります
- 買い物の種類に合わせてカードを使い分けることで、還元率をさらに上げられる場合があります。固定費と買い物で、使うカードを分けるのがおすすめです
- リボ払いや分割払いの手数料、ポイントの失効には注意します。手数料がかかると、ポイントの分を上回る損失になる場合があります
クレジットカードの還元率を上げるには、まず今のカードの還元率を確認することから始めてみてください。還元率が0.5パーセントほどのカードを使っている場合は、還元率が1パーセントほどのカードに変えるだけで、年間のポイントが大きく増える場合があります。
まずは、固定費の支払いを、還元率が高いカードに集約することから始めてみてください。光熱費や通信費、サブスクリプションの料金を、クレジットカードで支払うだけで、毎月安定してポイントが貯まります。