生命保険は、万が一のときに家族を守るための大切な備えです。一方で、毎月払っている保険料が家計の負担になっている方も多いのではないでしょうか。加入した当時と家族構成や収入が変わっているのに、保障内容がそのままになっている場合もあります。
生命保険の見直しは、保険料を安くすることだけが目的ではありません。必要な保障を残しながら、重なっている保障や、今の生活に合わなくなった保障を見直すことが大切です。保障を減らしすぎると、万が一のときに困ることになります。数字だけで決めるのではなく、保障の内容をよく確認してから進めることが大切です。
この記事では、生命保険の見直し方を解説します。結論は次の3点です。
- 保険証券を確認して、今の保障内容と保険料を書き出します。保障が重なっていないかを確認することが第一歩です
- 見直しのタイミングは、結婚や出産、住宅ローンの契約、子どもの独立など、ライフステージが変わったときです
- 保障を減らしすぎないことが大切です。数字だけで決めず、不安な場合は相談窓口の利用も選択肢として考えます
なお、この記事で紹介する金額や割合は2026年11月時点の目安です。保険料や保障内容は、年齢や健康状態、契約内容によって大きく変わります。申し込む前に必ず各社の公式サイトや保険証券で最新の内容を確認してください。この記事は、特定の保険商品の購入をすすめるものではありません。
生命保険の保険料はいくらが目安か
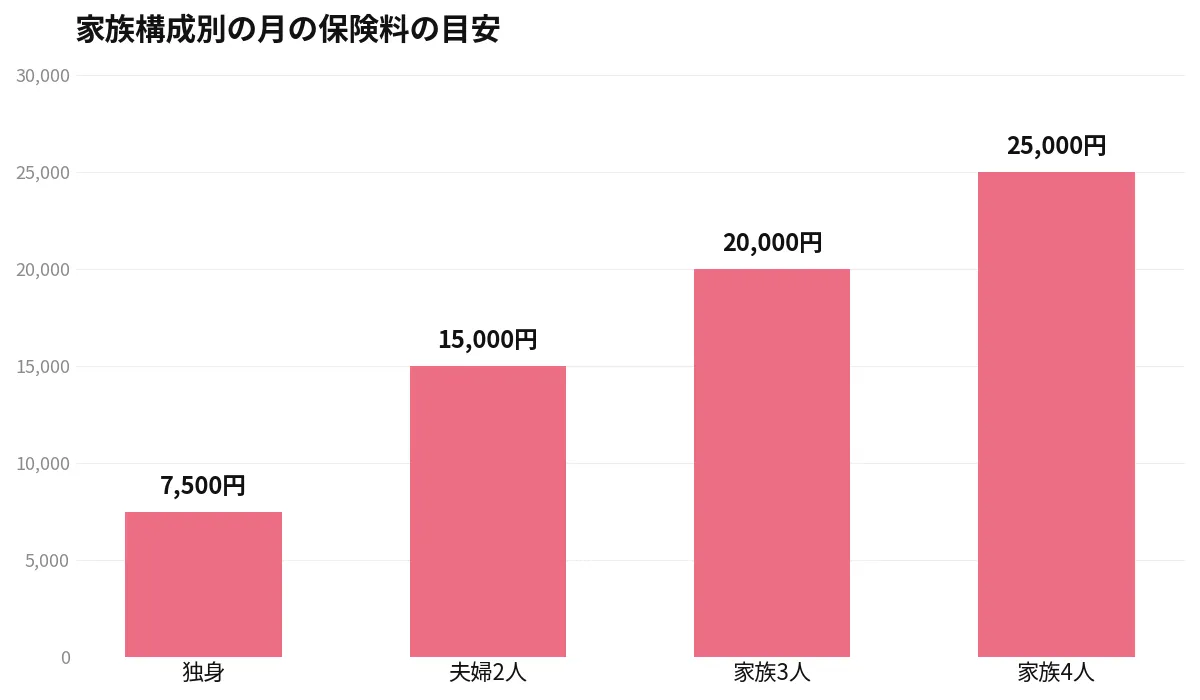
最初に、生命保険の保険料がどれくらいかかるのか、目安を確認しましょう。次の表は、家族構成別の保険料の目安をまとめたものです。金額はあくまで目安で、年齢や保障内容、健康状態によって大きく変わります。
| 家族構成 | 月の保険料の目安 | 年間の保険料の目安 |
|---|---|---|
| 独身の方 | 5,000円から1万円前後 | 6万円から12万円前後 |
| 夫婦2人 | 1万円から2万円前後 | 12万円から24万円前後 |
| 家族3人(子ども1人) | 1万5,000円から2万5,000円前後 | 18万円から30万円前後 |
| 家族4人(子ども2人) | 2万円から3万円前後 | 24万円から36万円前後 |
家計の固定費の中で、保険料の目安は、手取り収入の5パーセントから8パーセントほどです。手取り月収が30万円の場合、保険料の目安は月1万5,000円から2万4,000円ほどになります。保険料が手取り収入の10パーセントを超えている場合は、保険料の負担が大きい状態だと言えます。見直しの余地があるかどうかを確認するのがおすすめです。
ただし、この割合はあくまで目安です。保険料の適正な金額は、家族構成や収入、住宅ローンの有無、貯金の額によって変わります。貯金が十分にあるご家庭では、保険料を抑えられる場合があります。貯金が少ないご家庭では、保障を手厚くしておく必要がある場合があります。保険料の金額だけで、高いか安いかを判断することはできません。保障の内容と合わせて考えることが大切です。
保険料の内訳は、生命保険だけでなく、医療保険やがん保険、自動車保険、火災保険なども含めて考えることが大切です。生命保険だけを見ると安く感じられても、医療保険やがん保険を合わせると、保険料の合計は大きくなる場合があります。すべての保険の保険料を合計して、家計の負担を確認するのがおすすめです。
まず保険証券を確認して保障内容を書き出します
生命保険を見直すときは、まず今の保障内容を確認することが大切です。保障内容を確認するには、保険証券を見ます。保険証券には、保障の種類や保障額、保険料、保険期間が書かれています。保険証券が見つからない場合は、保険会社のマイページやアプリで確認できます。保険会社に問い合わせると、保障内容を教えてもらえる場合もあります。
保障内容を書き出すときは、次の表のようにまとめるのがおすすめです。
| 保険の種類 | 保障額の目安 | 月の保険料の目安 | 保険期間 |
|---|---|---|---|
| 死亡保障(終身保険) | 500万円前後 | 5,000円前後 | 終身 |
| 死亡保障(定期保険) | 2,000万円前後 | 3,000円前後 | 60歳まで |
| 医療保険(入院給付金) | 日額5,000円前後 | 3,000円前後 | 終身 |
| がん保険(診断給付金) | 100万円前後 | 2,000円前後 | 終身 |
| 就業不能保険 | 月額10万円前後 | 2,000円前後 | 60歳まで |
この表を作ることで、どの保障にいくら払っているのかが見えてきます。表を作るときは、すべての保険を書き出すことが大切です。生命保険だけでなく、医療保険やがん保険、就業不能保険も書き出しましょう。会社の団体保険や、共済の保障も書き出すのがおすすめです。会社の団体保険と個人の保険で、同じ保障が重なっている場合があります。
保障内容を確認するときは、次の点を確認しましょう。
- 死亡保障の保障額はいくらかを確認します
- 入院したときにいくら受け取れるかを確認します
- がんと診断されたときにいくら受け取れるかを確認します
- 働けなくなったときに保障があるかを確認します
- 保険期間はいつまでかを確認します
保障額が分からないまま見直しを進めると、必要な保障まで減らしてしまうことがあります。保障内容をよく確認してから、見直しを進めることが大切です。保険証券の内容が分かりにくい場合は、保険会社の担当者や相談窓口に確認するのも一つの方法です。
保障が重なっていないかを確認します
保障内容を書き出したら、次に保障が重なっていないかを確認します。保障が重なっている場合があるのは、次のようなケースです。
1つ目は、会社の団体保険と個人の保険が重なっているケースです。会社で団体保険に加入している場合、死亡保障や医療保障がついている場合があります。個人でも同じような保障に加入していると、保障が重なります。会社の団体保険の保障内容を確認して、個人の保険と重なっていないかを見るのがおすすめです。
2つ目は、住宅ローンの団体信用生命保険と生命保険が重なっているケースです。住宅ローンを組むときに、団体信用生命保険に加入している場合があります。団体信用生命保険は、住宅ローンの契約者が亡くなったときに、住宅ローンの残債がなくなる保障です。団体信用生命保険に加入している場合、生命保険の死亡保障を少なくできる場合があります。ただし、団体信用生命保険は、住宅ローンの残債だけを保障するものです。家族の生活費までは保障しません。住宅ローンの残債と家族の生活費を分けて考えることが大切です。
3つ目は、医療保険とがん保険が重なっているケースです。医療保険には、がんによる入院も保障の対象になっている場合があります。がん保険にも、入院給付金がついている場合があります。医療保険とがん保険の両方に加入していると、入院の保障が重なる場合があります。医療保険とがん保険の保障内容を比べて、重なっている部分がないかを確認するのがおすすめです。
4つ目は、複数の生命保険に加入しているケースです。結婚したときや子どもが生まれたときに、新しい保険に加入して、古い保険をそのままにしている場合があります。古い保険と新しい保険で、死亡保障が重なっている場合があります。古い保険の保障内容を確認して、今の生活に合っているかどうかを見るのがおすすめです。
保障が重なっている場合でも、すぐに解約するのではなく、保障の内容をよく確認することが大切です。重なっているように見えても、保障の対象や条件が違う場合があります。たとえば、会社の団体保険は、退職すると保障がなくなる場合があります。個人の保険は、退職しても保障が続きます。会社の団体保険だけに頼ると、退職したあとに保障がなくなる場合があります。保障の重なりを確認するときは、保険期間や保障の条件も合わせて確認するのがおすすめです。
必要な保障額の考え方
必要な保障額は、家族構成や収入、貯金の額によって変わります。必要な保障額を考えるときは、次の3つの項目を考えるのがおすすめです。
1つ目は、家族の生活費です。万が一のときに、残された家族がどれくらいの期間、生活費を必要とするかを考えます。子どもが小さい場合は、子どもが独立するまでの生活費が必要になります。子どもが独立している場合は、生活費の必要額は小さくなります。生活費の目安は、月20万円から30万円ほどです。子どもが独立するまでの年数と、月々の生活費をかけることで、必要な生活費の総額が見えてきます。
2つ目は、子どもの教育費です。子どもがいるご家庭では、教育費も考える必要があります。子どもが大学に進学する場合は、大学の学費が必要になります。教育費の目安は、子ども1人あたり1,000万円ほどと言われる場合があります。教育費の金額は、進学先によって大きく変わります。公立に進学する場合と、私立に進学する場合では、教育費は大きく違います。教育費については、進学先の希望に合わせて考えるのがおすすめです。
3つ目は、住宅ローンの残債です。住宅ローンを組んでいる場合は、住宅ローンの残債も考える必要があります。団体信用生命保険に加入している場合は、住宅ローンの残債は保障されます。団体信用生命保険に加入していない場合は、住宅ローンの残債も保障額に含める必要があります。住宅ローンの残債は、返済が進むにつれて少なくなります。住宅ローンの残債を確認して、必要な保障額を考えるのがおすすめです。
必要な保障額を計算するときは、貯金や退職金も考えることが大切です。貯金が十分にある場合は、保障額を少なくできる場合があります。貯金が少ない場合は、保障額を多めにしておく必要がある場合があります。必要な保障額は、生活費と教育費、住宅ローンの残債の合計から、貯金や退職金を引いた金額が目安になります。ただし、この計算はあくまで目安です。家族の状況によって、必要な保障額は変わります。数字だけで決めるのではなく、家族の生活を考えて判断することが大切です。
見直しのタイミング
生命保険の見直しは、ライフステージが変わったときがタイミングになります。見直しのタイミングになるのは、次のようなときです。
- 結婚したときは、保障の必要性が高まります。独身のときは自分の保障だけで十分でしたが、結婚すると配偶者の生活も考える必要があります
- 子どもが生まれたときは、保障の必要性がさらに高まります。子どもの生活費や教育費を考える必要があります
- 住宅ローンを組んだときは、団体信用生命保険の保障を確認します。生命保険の死亡保障と重なっていないかを確認します
- 子どもが独立したときは、保障を減らせる場合があります。子どもの生活費や教育費が不要になるため、死亡保障を少なくできる場合があります
- 収入が変わったときは、保険料の負担を見直します。収入が減ったときは、保険料の負担が大きくなります。収入が増えたときは、保障を手厚くできる場合があります
- 退職したときは、会社の団体保険の保障がなくなります。個人の保険の保障内容を確認して、不足している保障がないかを見るのがおすすめです
ライフステージが変わっても、保険を見直さないままでいると、保障が今の生活に合わなくなります。結婚して子どもが生まれたのに、独身のときの保障のままになっていると、保障が不足している場合があります。子どもが独立したのに、子どもが小さいときの保障のままになっていると、保障が過剰になっている場合があります。ライフステージが変わったときは、保険証券を確認して、保障内容が今の生活に合っているかどうかを見るのがおすすめです。
見直しの頻度は、年に一度ほどが目安です。年に一度、保険証券を確認して、保障内容と保険料を見直す習慣をつけるのがおすすめです。ライフステージが変わったときは、そのタイミングでも見直すのがおすすめです。保険の見直しは、一度で終わりではありません。家族構成や収入が変わるたびに、見直すことが大切です。
保障を減らす手順
保障を減らすときは、慎重に進めることが大切です。保障を減らしすぎると、万が一のときに困ることになります。保障を減らす手順は、次の5つです。
手順1:今の保障内容と保険料を書き出します
まず、保険証券を確認して、今の保障内容と保険料を書き出します。すべての保険を書き出して、保障が重なっていないかを確認します。保障内容を書き出すことで、どの保障を見直すべきかが見えてきます。
手順2:必要な保障額を考えます
次に、家族の生活費や教育費、住宅ローンの残債、貯金の額をもとに、必要な保障額を考えます。必要な保障額は、家族構成や収入によって変わります。数字だけで決めるのではなく、家族の生活を考えて判断することが大切です。必要な保障額が分からない場合は、相談窓口を利用するのも一つの方法です。
手順3:減らせる保障を探します
必要な保障額が分かったら、減らせる保障を探します。減らせる保障の候補は、次のようなものです。
- 会社の団体保険と重なっている保障は、見直しの候補になります
- 住宅ローンの団体信用生命保険と重なっている死亡保障は、見直しの候補になります
- 子どもが独立したあとの死亡保障は、少なくできる場合があります
- 貯金が十分にある場合の医療保障は、少なくできる場合があります
減らせる保障を探すときは、保障をなくすのではなく、保障額を少なくする方法もあります。死亡保障を2,000万円から1,000万円に減らすことで、保険料を下げられる場合があります。保障をなくすよりも、保障額を少なくするほうが、万が一のときの安心を残せます。
手順4:保険料の削減額を確認します
減らす保障が決まったら、保険料がどれくらい安くなるのかを確認します。保険会社に問い合わせると、保障を減らしたときの保険料を教えてもらえる場合があります。保険料の削減額を確認して、家計の負担がどれくらい軽くなるのかを見るのがおすすめです。保険料の削減額が小さい場合は、保障を減らすメリットが小さい場合があります。保険料の削減額と保障のバランスを考えて判断することが大切です。
手順5:手続きを進める前に家族と相談します
保障を減らす手続きを進める前に、家族と相談することが大切です。生命保険は、家族を守るための備えです。保障を減らすことは、家族の安心にも関わります。家族と話し合って、保障を減らすことに納得してから手続きを進めるのがおすすめです。家族の意見を聞くことで、見落としていた保障の必要性に気づく場合もあります。
保障を減らす手続きは、保険会社の公式サイトや、担当者への連絡で進めます。保障額を少なくする手続きや、特約を外す手続きは、保険会社によって方法が違います。手続きの方法が分からない場合は、保険会社に問い合わせるのがおすすめです。手続きが終わったら、保険証券やマイページで、保障内容が正しく変更されているかを確認しましょう。
保障を減らしすぎないための注意点
生命保険の見直しで最も大切なのは、保障を減らしすぎないことです。保障を減らしすぎると、万が一のときに困ることになります。保障を減らすときに注意したい点を、4つ紹介します。
1つ目は、保険料の安さだけで決めないことです。保険料が安いことは魅力的ですが、保障が少なすぎると、万が一のときに家族の生活を守れません。保険料の金額だけで判断するのではなく、保障の内容を確認してから決めることが大切です。保険料が安くても、保障が十分でなければ、保険の意味がありません。
2つ目は、健康状態が変わると再加入が難しくなる場合があることです。保険を解約して、後から入り直そうとしても、健康状態によっては加入できない場合があります。健康診断で指摘があった場合や、持病がある場合は、新しい保険に加入できない場合があります。保険を解約する前に、新しい保険に加入できるかどうかを確認することが大切です。解約する前に、健康状態を確認してから判断するのがおすすめです。
3つ目は、解約返戻金を確認することです。終身保険や養老保険などの貯蓄性のある保険を解約すると、解約返戻金が受け取れる場合があります。解約返戻金は、契約してからの期間によって変わります。契約して間もない場合は、解約返戻金が少ない場合があります。解約返戻金を確認してから、解約するかどうかを判断するのがおすすめです。解約返戻金の金額は、保険証券や保険会社への問い合わせで確認できます。
4つ目は、保障の必要性は年齢とともに変わることです。若いときは、死亡保障の必要性が高い場合があります。年齢が上がると、死亡保障の必要性は下がりますが、医療保障の必要性が高まる場合があります。保障を見直すときは、今の年齢だけでなく、将来の保障の必要性も考えることが大切です。将来の保障の必要性を考えずに、保障を減らしてしまうと、後から困る場合があります。
不安な場合は相談窓口を利用します
生命保険の見直しは、数字だけで決めるものではありません。保障の内容や家族の生活、将来のことを考える必要があります。不安な場合は、相談窓口を利用するのも一つの方法です。相談できる窓口には、次のようなものがあります。
- 保険会社の担当者やコールセンターでは、契約中の保険の保障内容や、保障を減らしたときの保険料を確認できます。契約中の保険の内容をよく知っているため、具体的な相談ができます
- 独立系の保険相談窓口では、複数の保険会社の商品を比較しながら相談できます。ただし、相談先によっては新しい保険の提案が中心になる場合もありますので、複数の意見を聞いて判断するのがおすすめです
- ファイナンシャルプランナーなどの専門家に相談する方法もあります。家計全体のバランスを見ながら、保険の見直しを相談できます。相談料がかかる場合がありますので、事前に確認するのがおすすめです
- 自治体の消費生活センターでは、保険の契約に関する相談ができます。契約のトラブルや、解約に関する相談ができる場合があります
相談するときは、保険証券を持っていくのがおすすめです。保険証券があると、保障内容を確認しながら相談できます。相談する前に、今の保障内容と保険料を書き出しておくと、相談がスムーズに進みます。相談で提案された内容は、そのまま受け入れるのではなく、家族と相談してから判断するのがおすすめです。複数の窓口で意見を聞いて、比較して判断することが大切です。
相談窓口を利用するときは、相談の目的をはっきりと伝えるのがおすすめです。「保険料を安くしたい」という目的だけでなく、「必要な保障を残しながら、重なっている保障を見直したい」という目的を伝えると、目的に合った提案を受けやすくなります。相談の目的をはっきりと伝えることで、不要な提案を避けられます。
見直しでどれくらい安くなるかの目安
生命保険の見直しで、どれくらい安くなるのでしょうか。次の表は、見直しの内容別の削減額の目安をまとめたものです。金額はあくまで目安で、年齢や保障内容、健康状態によって大きく変わります。
| 見直しの内容 | 月の削減額の目安 | 年間の削減額の目安 |
|---|---|---|
| 死亡保障を2,000万円から1,000万円に減らす | 1,500円から3,000円前後 | 1万8,000円から3万6,000円前後 |
| 重なっている医療保障を1つ解約する | 2,000円から3,000円前後 | 2万4,000円から3万6,000円前後 |
| 不要な特約を外す | 500円から1,500円前後 | 6,000円から1万8,000円前後 |
| 子どもの独立後に死亡保障を減らす | 2,000円から4,000円前後 | 2万4,000円から4万8,000円前後 |
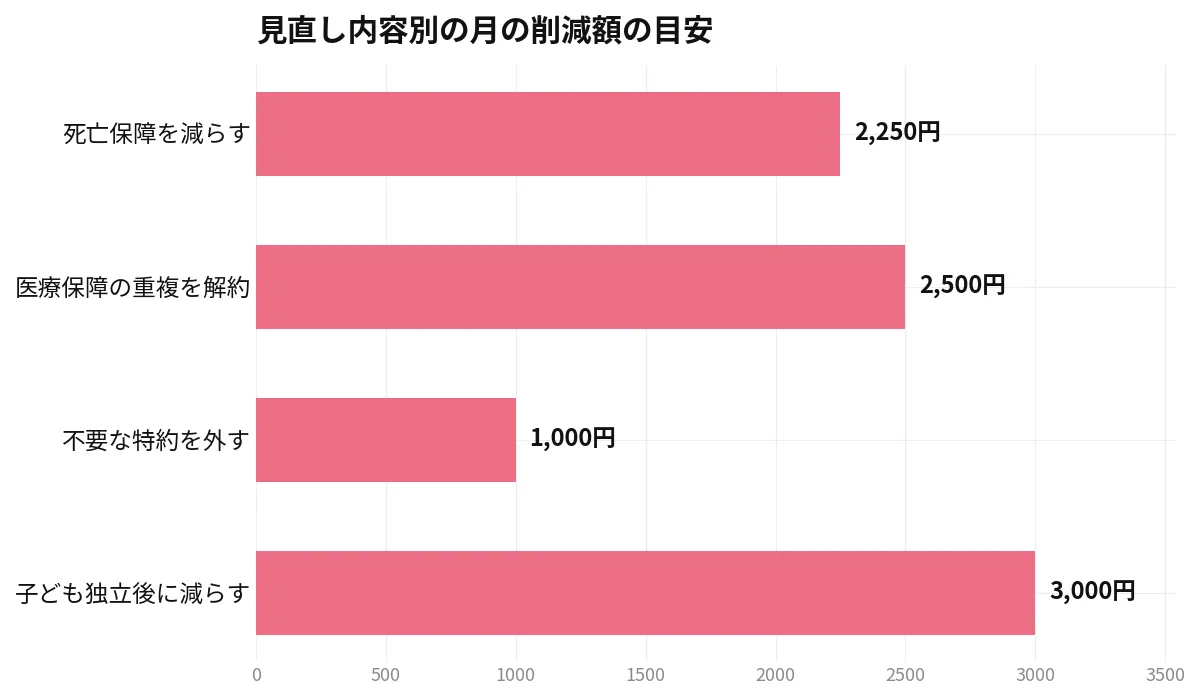
死亡保障を半分に減らすと、月の保険料が1,500円から3,000円ほど安くなる場合があります。年間では1万8,000円から3万6,000円ほど安くなります。重なっている医療保障を1つ解約すると、月の保険料が2,000円から3,000円ほど安くなる場合があります。年間では2万4,000円から3万6,000円ほど安くなります。
ただし、この金額はあくまで目安です。年齢や健康状態、契約内容によって、削減額は大きく変わります。保障を減らすことで、保険料がどれくらい安くなるのかは、保険会社に問い合わせて確認するのがおすすめです。保険料の削減額が小さい場合は、保障を減らすメリットが小さい場合があります。保険料の削減額と保障のバランスを考えて判断することが大切です。
見直しで浮いたお金は、貯金に回すのがおすすめです。月2,000円を貯金に回すと、年間で2万4,000円になります。月3,000円を貯金に回すと、年間で3万6,000円になります。見直しで浮いたお金を、ほかの出費に使ってしまうと、結局お金は残りません。見直しで浮いたお金の使い道を決めておくのがおすすめです。
よくある質問
生命保険の見直しはどれくらいの頻度ですべきですか
生命保険の見直しは、年に一度ほどが目安です。年に一度、保険証券を確認して、保障内容と保険料を見直す習慣をつけるのがおすすめです。結婚や出産、住宅ローンの契約、子どもの独立など、ライフステージが変わったときは、そのタイミングでも見直すのがおすすめです。
保険を解約すると損になりますか
貯蓄性のある保険を解約すると、解約返戻金が受け取れる場合があります。解約返戻金は、契約してからの期間によって変わります。契約して間もない場合は、解約返戻金が少ない場合があります。解約返戻金を確認してから、解約するかどうかを判断するのがおすすめです。掛け捨ての保険を解約しても、解約返戻金はありません。解約する前に、解約返戻金があるかどうかを確認しましょう。
保障を減らすと、後から元に戻せますか
保障を減らしたあとに、後から元に戻すことは難しい場合があります。保障額を増やすときは、健康状態の告知や審査が必要になる場合があります。健康状態によっては、保障額を増やせない場合があります。保障を減らす前に、将来の保障の必要性を考えることが大切です。保障を減らすかどうかは、慎重に判断するのがおすすめです。
会社の団体保険だけでは足りませんか
会社の団体保険は、退職すると保障がなくなる場合があります。会社の団体保険だけに頼ると、退職したあとに保障がなくなる場合があります。個人の保険と会社の団体保険の両方の保障内容を確認して、不足している保障がないかを見るのがおすすめです。退職したあとの保障も考えて、個人の保険の保障内容を決めることが大切です。
保険の見直しは自分でできますか
保険の見直しは、自分で進めることができます。保険証券を確認して、保障内容と保険料を書き出すことから始めるのがおすすめです。不安な場合は、保険会社の担当者や、独立系の相談窓口に相談するのも一つの方法です。複数の意見を聞いて、家族と相談してから判断することが大切です。
まとめ
生命保険の見直し方を解説しました。ポイントをまとめます。
- 保険証券を確認して、今の保障内容と保険料を書き出します。保障が重なっていないかを確認することが第一歩です
- 見直しのタイミングは、結婚や出産、住宅ローンの契約、子どもの独立など、ライフステージが変わったときです
- 保障を減らしすぎないことが大切です。数字だけで決めず、不安な場合は相談窓口の利用も選択肢として考えます
生命保険の見直しは、保険料を安くすることだけが目的ではありません。必要な保障を残しながら、重なっている保障や、今の生活に合わなくなった保障を見直すことが大切です。まずは、保険証券を確認して、今の保障内容を書き出すことから始めてみてください。保障内容が分かれば、どこを見直すべきかが見えてきます。不安な場合は、相談窓口を利用して、家族と相談しながら進めるのがおすすめです。
保険料や保障内容は変更されることがありますので、申し込む前に必ず各社の公式サイトや保険証券で最新の内容を確認してください。